Dank seiner hohen Cashflows behauptet Microsoft seine Spitzenposition als ertragsstärkster Gigant der Tech-Branche durch ein fest verankertes Software-Abonnementgeschäft. Für Anleger dient dieser enorme operative Mittelzufluss als verlässlicher Puffer, um historische Infrastrukturausgaben ohne Aufnahme neuer Schulden aus dem laufenden Geschäft zu finanzieren.
Das Umsatzwachstum bei Azure-Cloud beschleunigte sich in den Ergebnissen für das vierte Quartal auf 43 % im Vergleich zum Vorjahreszeitraum, wodurch der jährliche Cloud-Umsatz die Marke von 100 Mrd. USD durchbrechen konnte.
Microsoft hat in den letzten Jahren die Skalierung der Monetarisierung erheblich ausgeweitet. Durch die Kombination von Lizenzen pro Arbeitsplatz mit nutzungsbasierten Abrechnungsmodellen kann Microsoft den Wert von KI-Workflows in seinem gesamten Software-Ökosystem erschließen und hochhalten.
Das Fundament der Cash-Maschine
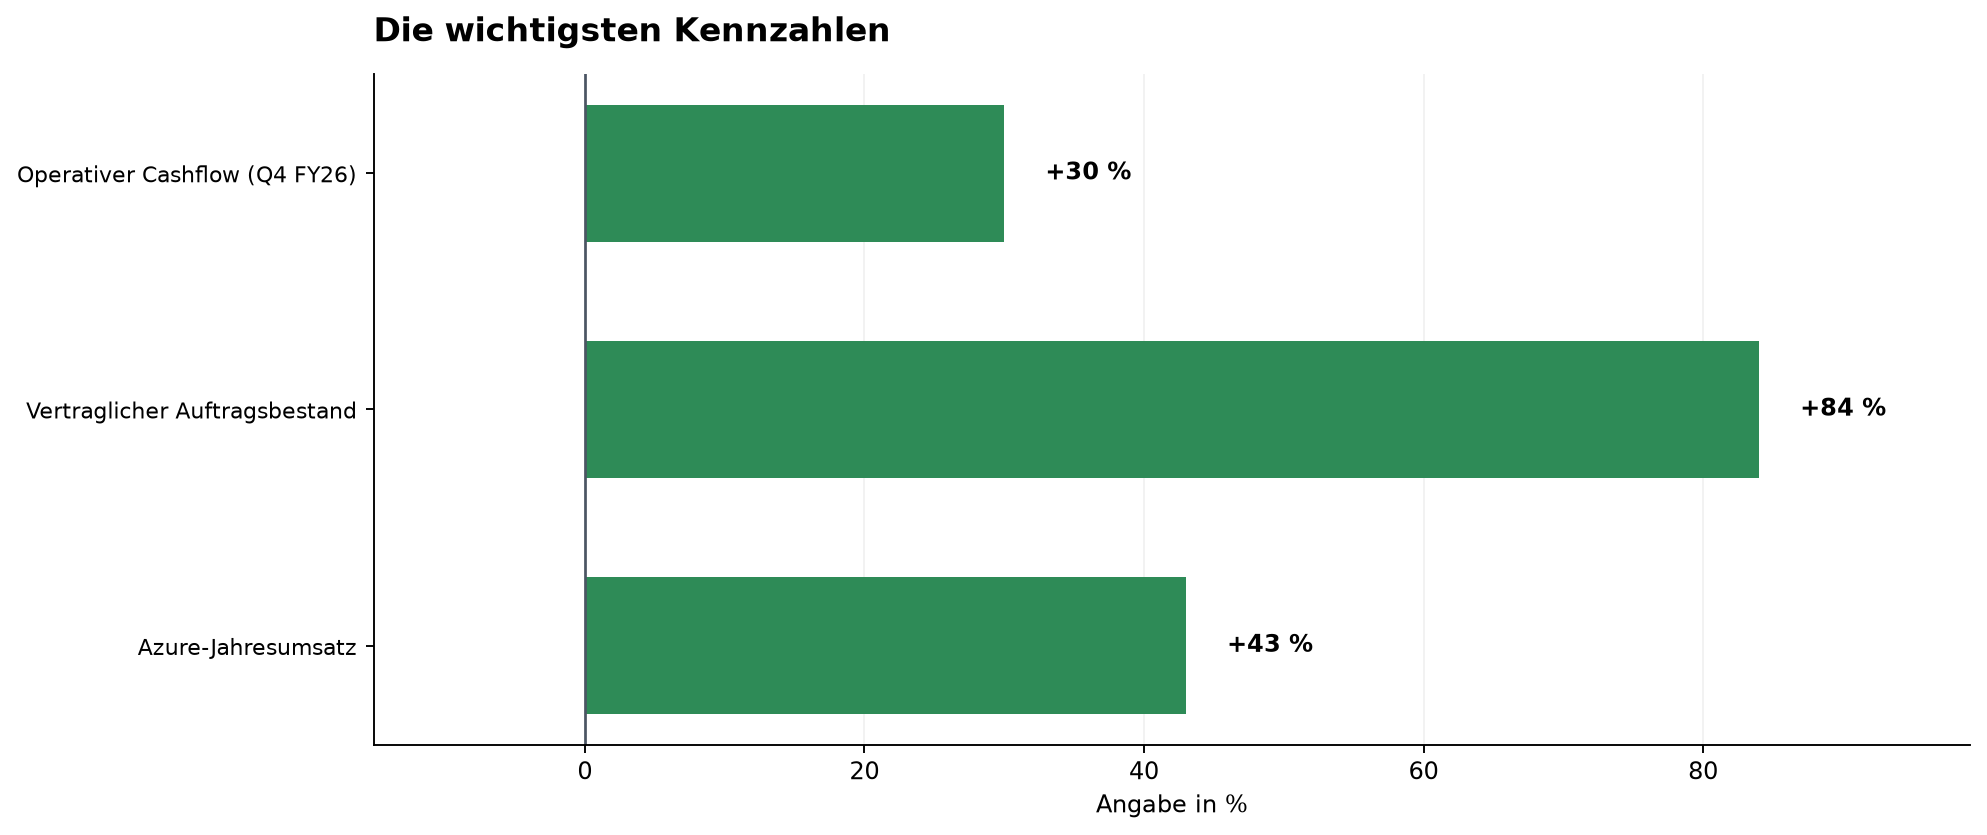
Laut den jüngsten Geschäftszahlen von Microsoft kletterte der operative Cashflow im vierten Quartal des Geschäftsjahres 2026 um 30 % auf 55,44 Mrd. USD. Der freie Cashflow erreichte im gesamten Geschäftsjahr rund 67 Mrd. USD, getragen von anhaltend hohen Zuwächsen im Cloud-Sektor.
Das wichtigste Sicherheitsnetz bildet der vertragliche Auftragsbestand, der im Jahresvergleich um 84 % auf 678 Mrd. USD wuchs. Diese langfristigen Bindungen über Unternehmensverträge und Cloud-Dienste garantieren dem Konzern planbare Einnahmen über mehrere Jahre hinweg.
Was die KI-Ausgaben tatsächlich einbringen
Im abgelaufenen Geschäftsjahr beliefen sich die Investitionsausgaben auf rund 175 Mrd. USD und sollen im Folgejahr auf bis zu 260 Mrd. USD steigen. Die Mittel fließen gezielt in Rechenzentren, Netzinfrastruktur und Serverchips, für die bereits eine vertraglich gesicherte Nachfrage vorliegt.
Die kommerzielle Verwertung schlägt sich direkt in den Betriebskennzahlen nieder, da Microsoft 365 Copilot inzwischen mehr als 30 Mio. bezahlte Arbeitsplätze zählt. Zudem überstieg der Jahresumsatz der Cloud-Plattform Azure erstmals die Marke von 100 Mrd. USD bei einem jüngsten Quartalswachstum von 43 %.
Cybersecurity Play
Microsoft erzeugt margenträchtige Umsätze dank seiner Security-Lösungen – meist als Cloud-Abonnements (SaaS). Das bringt planbare, wiederkehrende Einnahmen mit hohen Bruttomargen. Im ganzen Ökosystem profitiert man auch, weil unter anderem Microsoft 365, Azure, Windows sowie Teams integriert sind. Kunden, die bereits Office oder Azure nutzen, können Security-Funktionen oft einfach hinzubuchen. Mittels agentenbasierter Funktionen erhöht Microsoft die Security-Aspekte wesentlich durch den Einsatz von KI.
Microsoft gilt etwa im Bereich Cloud Workload Protection Platforms (CWPP) als größter Anbieter nach Umsatz mit einem geschätzten Marktanteil von über 22 %. Der Mentalitätswechsel funktioniert – vom größten Softwareunternehmen der Welt zu einer Plattform für Enterprise-KI.
Finanzielle Überlegenheit im Branchenvergleich
Große Mitbewerber müssen für den beschleunigten Rechenzentrumsausbau vermehrt Kredite aufnehmen oder weisen zwischenzeitlich einen negativen freien Cashflow aus. Microsoft finanziert die massiven Hardware- und Bauinvestitionen dagegen vollständig aus eigener operativer Kraft.
Zwar sank die freie Cashflow-Marge durch den Investitionsschub vorübergehend von Werten nahe 30 % auf rund 20 % bis 22 %. Weil das Management neue Rechenzentren eng an feste Kundenkontrakte bindet, minimiert der Konzern das finanzielle Risiko von Überkapazitäten.
Weniger anfällig für steigende Marktzinsen
Microsoft verfügt über Nettoliquidität von rund 72,4 Milliarden USD. Für den Konzern ist es besonders wertvoll, da man nicht jede Großinvestition durch neue Bonds oder Aktienemissionen finanzieren muss. Der Konzern kann Wachstum aus eigener Kraft bezahlen. Falls doch Bondemissionen notwendig würden, zeigt Microsoft mit seinem AAA-Rating bei den Ratingagenturen eine Prime-Bewertung.
Die wichtigsten Daten auf einen Blick
- Operativer Cashflow (Q4 FY26): 55,44 Mrd. USD (+30 %)
- Freier Cashflow (Gesamtjahr FY26): Rund 67 Mrd. USD
- Vertraglicher Auftragsbestand: 678 Mrd. USD (+84 %)
- Azure-Jahresumsatz: Über 100 Mrd. USD (Q4-Wachstum: +43 %)
- KI-Monetarisierung: Über 30 Mio. bezahlte Copilot-Sitze
Einordnung für Anleger
Die Premiumbewertung von Microsoft lässt sich einfach argumentieren: Der Konsens rechnet für die kommenden fünf Jahre mit einem Gesamtumsatz von knapp 744 Mrd. USD und einem Gewinn je Aktie von mehr als 41 USD. Vor diesem Hintergrund erscheinen die aktuellen Forward-Kennzahlen deutlich moderater.
Kaufen. Die Perspektive, die umfangreichen KI-Investitionen in zusätzliches Umsatzwachstum, steigende Margen und höheren freien Cashflow umzuwandeln, unterstreicht die Attraktivität der Aktie. Der Cashflow Profi ist seit März 2023 bei Microsoft investiert, es ergibt sich seitdem ein Zwischengewinn von +98 %.

Hinweis auf Interessenkonflikte: Dieser Beitrag stellt eine Meinung des Autors dar. Der Herausgeber hält Aktien des besprochenen Unternehmens: Microsoft. Somit besteht konkret und eindeutig ein Interessenkonflikt. Autor, Herausgeber oder Mitarbeiter beabsichtigen, die Aktien – je nach Marktsituation auch kurzfristig – zu kaufen oder zu veräußern, und könnten dabei von erhöhter Handelsliquidität profitieren.