Die US-Börsen haben am Montag geschlossen im Minus tendiert. Steigende Renditen am US-Anleihemarkt und geopolitische Spannungen drückten die wichtigsten Indizes von ihren jüngsten Höchstständen weg.
Verluste bei Leitindizes und Tech-Werten
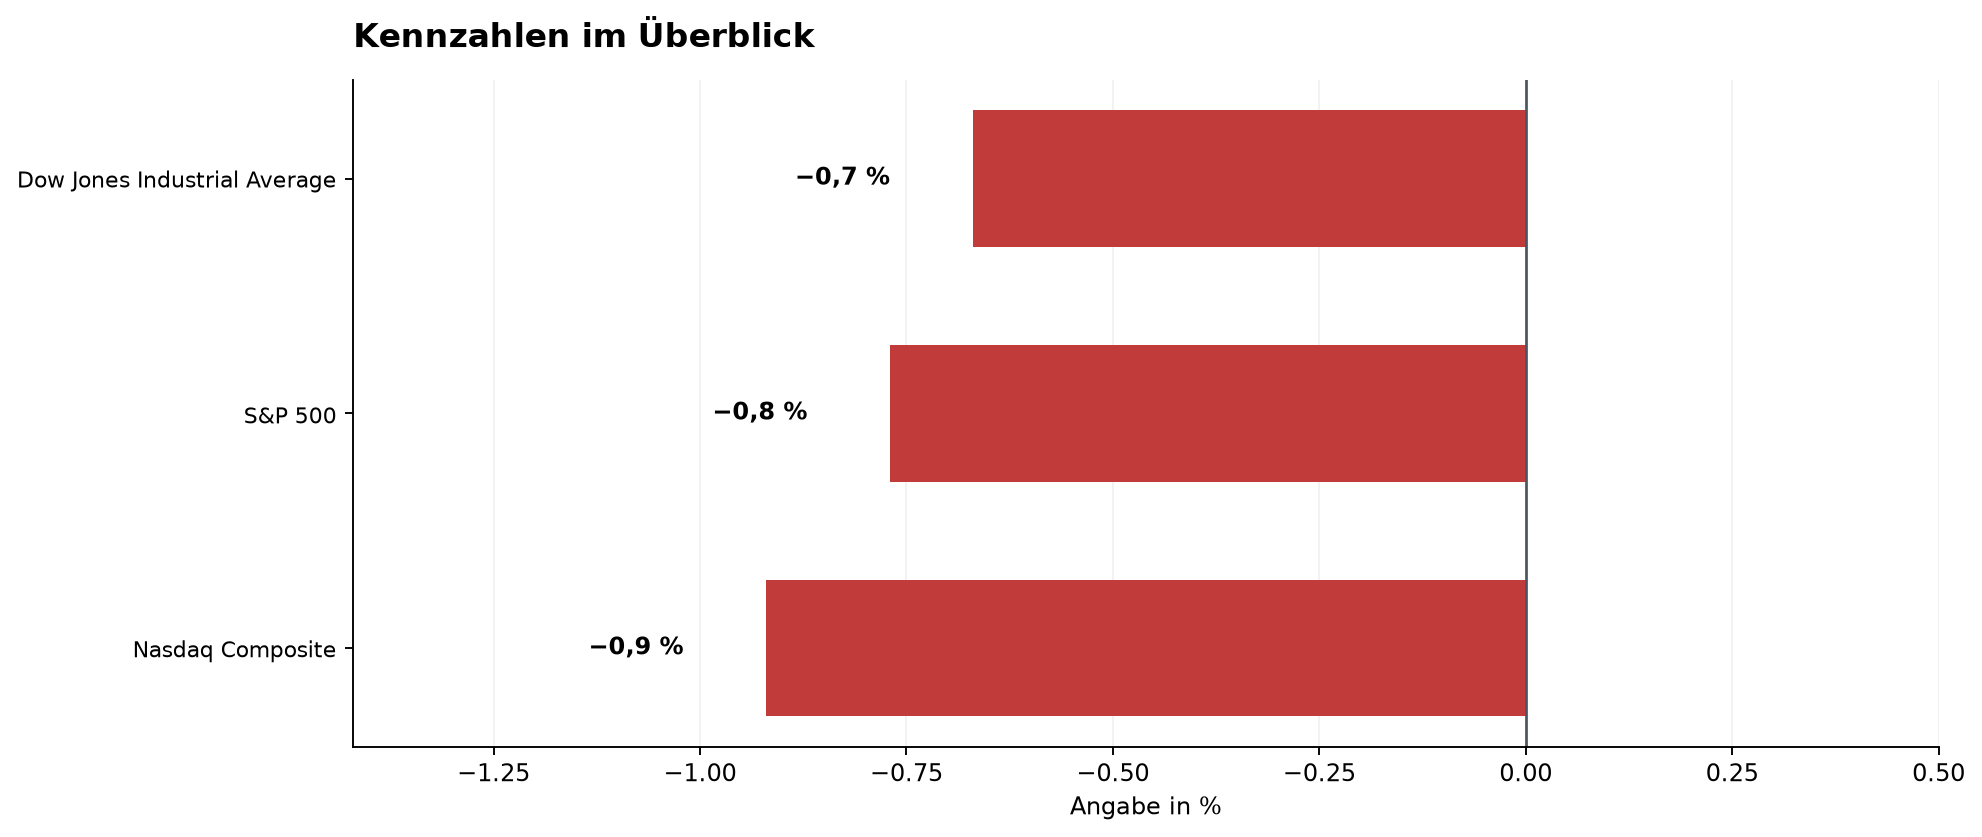
Der Dow Jones Industrial Average sank um 347,11 Punkte oder 0,67 % auf 51.481,51 Zähler. Der marktbreite S&P 500 gab um 59,72 Punkte oder 0,77 % auf 7.683,69 Zähler nach.
Der technologielastige Nasdaq Composite büßte 248,34 Punkte beziehungsweise 0,92 % ein und beendete den Handel bei 26.820,38 Zählern. Der Nebenwerteindex Russell 2000 schloss mit einem Minus von 0,69 % bei 2.817,91 Punkten ebenfalls schwächer.
Renditeanstieg und geopolitische Belastungen
Am US-Rentenmarkt kletterte die Rendite der zehnjährigen US-Staatsanleihe zeitweise auf 5,24 % und notierte damit auf dem höchsten Stand seit 2007. Die Rendite der 30-jährigen Papiere stieg auf rund 5,56 %.
Zusätzlicher Druck entstand durch volatile Ölpreise, nachdem die US-Regierung einen Vorschlag zur Entspannung im Nahen Osten und zur Freigabe der Straße von Hormus zurückgewiesen hatte. Diese Entwicklung nährte am Markt Befürchtungen vor anhaltenden Inflationsrisiken und einer anhaltend restriktiven Zinspolitik der Federal Reserve.
Einzelwerte: Nvidia stemmt sich gegen Abwärtstrend
Während viele Halbleitertitel nachgaben, legte die Nvidia-Aktie gegen die allgemeine Markttendenz um 1,68 % auf 228,86 USD zu. Das Unternehmen stützte den Kurs durch die Autorisierung eines zusätzlichen Aktienrückkaufprogramms über 150 Mrd. USD.
Die wichtigsten Daten auf einen Blick
- Dow Jones Industrial Average: 51.481,51 Punkte (-0,67 %)
- S&P 500: 7.683,69 Punkte (-0,77 %)
- Nasdaq Composite: 26.820,38 Punkte (-0,92 %)
- US-Staatsanleihen (10 Jahre): Rendite bei rund 5,24 %
- Nvidia-Aktienrückkauf: Zusätzliches Volumen von 150 Mrd. USD beschlossen
Einordnung für Anleger
Der spürbare Anstieg der Anleiherenditen verteuert Unternehmenskredite und dämpft die Attraktivität hoher Aktienbewertungen. Als nächste zentrale Impulsgeber für die Zinserwartungen stehen in den kommenden Tagen die neuen US-Arbeitsmarktdaten sowie anstehende Inflationsberichte an.
Weiterführende Artikel:
- PayPal-Aktie bleibt im Abwärtstrend: Margendruck belastet Kurs
- Zinserhöhung der Fed um 25 Basispunkte: Mehr Schritte erwartet
- Börsenschluss 11. September: DAX und Wall Street erholen sich
