News
UBS-Aktie rechtfertigt Bewertungsaufschlag – Regulierung könnte den Riesen treffen
Die UBS-Aktie notiert nach weitreichender Integration der Credit Suisse auf hohem Niveau und erfordert eine differenzierte Analyse von Bewertung und Bilanzrisiken. Operativ profitiert der Konzern von Rekordwerten in der globalen Vermögensverwaltung, während regulatorische Debatten in Bern den Kurs belasten.
Geschäftslage und Synergien aus der CS-Übernahme
Operativ verzeichnet das UBS hohe Erträge und hat die Zusammenführung mit der übernommenen Credit Suisse weitgehend abgeschlossen. Im ersten Halbjahr 2026 erzielte der Schweizer Bankkonzern einen Reingewinn von 5,8 Mrd. USD, nachdem im Gesamtjahr 2025 bereits 7,8 Mrd. USD angefallen waren.
Die verwalteten Kundenvermögen stiegen über die Schwelle von 7 Bio. USD. Gleichzeitig bezifferte das Management die realisierten Bruttokostensenkungen auf rund 12,6 Mrd. USD, womit etwa 90 % der geplanten Einsparziele erreicht sind.
Bewertungsniveau im Branchenvergleich
Gemessen an klassischen Bewertungskennziffern ist das Wertpapier im europäischen Branchenvergleich kein Schnäppchen. Das Kurs-Buchwert-Verhältnis (KBV) liegt bei rund 1,6, während traditionelle europäische Banktitel häufig mit deutlichen Abschlägen unter ihrem Buchwert gehandelt werden.
Das Kurs-Gewinn-Verhältnis (KGV) bewegt sich für das Gesamtjahr zwischen 13 und 15. Dieser Bewertungsufschlag basiert auf dem hohen Anteil des margenstabilen Wealth Managements, das am Kapitalmarkt höher bewertet wird als zinsabhängiges Kreditgeschäft. Im GWM, Global Wealth Management, macht die UBS deutliche Fortschritte, da der Markenauftritt und die einheitliche Präsentation die Kundenzufriedenheit positiv beeinflussen. Insgesamt hat das GWM 14,22 Mrd. USD im ersten Halbjahr 2026 erwirtschaftet. Damit lag der Ertrag hier rund 13 % über dem Vorjahreszeitraum.
Deutsche Bank Research Analyst Benjamin Goy hat sein Kauf-Rating erneuert und sein ausgegebenes Kursziel für die Aktie auf 45 EUR hochgesetzt.
Regulatorische Belastungen als Kernrisiko
Das maßgebliche Risiko für künftige Ausschüttungen geht von den geplanten Verschärfungen der Schweizer Bankenregulierung aus. Der Schweizer Bundesrat verlangt in seiner Vorlage, dass systemrelevante Großbanken ihre ausländischen Tochtergesellschaften vollständig mit hartem Kernkapital absichern müssen.
Der Ständerat sprach sich im September 2026 für eine Unterlegung von 90 % aus. Diese Verschärfung erfordert nach Berechnungen zusätzliches hartes Eigenkapital von bis zu 17 Mrd. USD, was den Spielraum für künftige Aktienrückkäufe spürbar begrenzt.
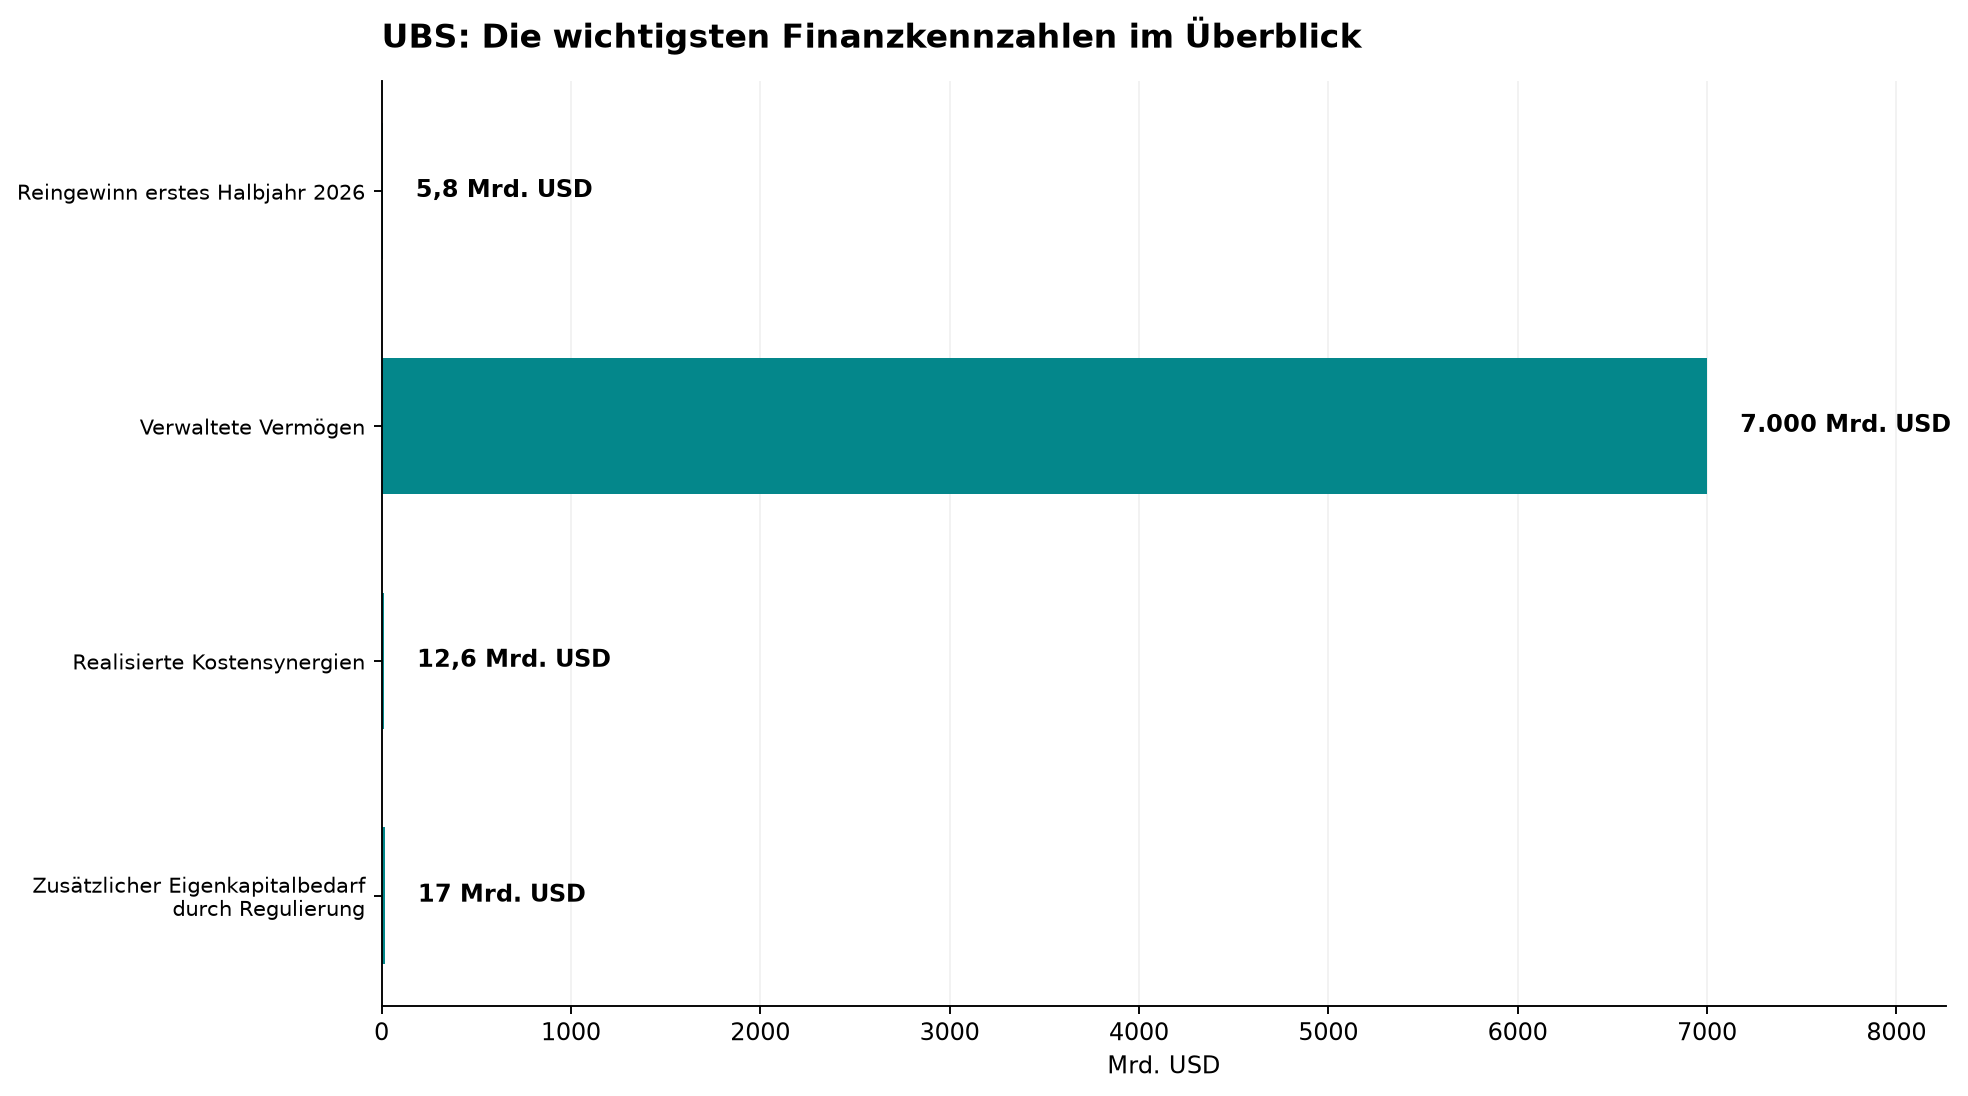
Die wichtigsten Daten auf einen Blick
- Reingewinn erstes Halbjahr 2026: 5,8 Mrd. USD
- Verwaltete Vermögen: Über 7 Bio. USD
- Bislang realisierte Kostensynergien: 12,6 Mrd. USD
- Kurs-Buchwert-Verhältnis (KBV): Rund 1,6
- Zusätzlicher Eigenkapitalbedarf durch Regulierung: Bis zu 17 Mrd. USD
Einordnung für Anleger
Operativ rechtfertigt die UBS ihren Bewertungsaufschlag durch die weitgehend abgeschlossene Integration der Credit Suisse und eine anhaltend hohe Ertragskraft im Wealth Management. Das maßgebliche Risiko für die Aktie liegt jedoch in den Berner Regulierungsplänen, da ein zusätzlicher Eigenkapitalbedarf von bis zu 17 Milliarden Dollar den Spielraum für künftige Aktienrückkäufe spürbar begrenzen würde.
Für den weiteren Kursverlauf bleibt der finale politische Kompromiss zur Kapitalunterlegung der Tochtergesellschaften der entscheidende Impulsgeber. Der Cashflow Profi beobachtet die UBS-Aktie genau, bleibt momentan an der Seitenlinie. Anleger, die bereits positioniert sind, bleiben engagiert.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.