News
Delta-Air-Lines-Aktie: Hohe Kerosinkosten drücken Jahresprognose um 24 Prozent
Delta Air Lines hat am 9. Oktober 2026 die Gewinnprognose für das Gesamtjahr um knapp 24 % gesenkt, da drastisch gestiegene Treibstoffkosten die Margen belasten. Trotz robuster Nachfrage und gestiegener Ticketpreise drückt der anhaltende Ölpreisanstieg das Nettoergebnis der US-Fluggesellschaft spürbar nach unten.
Treibstoffkosten belasten das Gesamtjahr
Delta rechnet für das Gesamtjahr 2026 nun mit einem bereinigten Gewinn je Aktie zwischen 5,10 und 5,60 USD. Im Juli hatte das Management noch eine Spanne von 6,50 bis 7,50 USD in Aussicht gestellt.
Im Mittelwert der Spanne entspricht diese Anpassung einem Rückgang um rund 24 %. Der Konzern beziffert die zusätzlichen Ausgaben für Flugtreibstoff im Gesamtjahr auf etwa 6 Mrd. USD gegenüber dem Vorjahr.
Drittes Quartal verfehlt Markterwartungen
Im dritten Quartal kletterten die Treibstoffkosten im Jahresvergleich um 62 % auf 4,1 Mrd. USD. Der Nettogewinn fiel im selben Zeitraum um 47 % auf 756 Mio. USD zurück.
Der bereinigte Gewinn je Aktie lag im abgelaufenen Quartal bei 1,72 USD und verfehlte damit die Konsensschätzung von 1,76 USD. Der bereinigte Quartalsumsatz blieb mit 17,59 Mrd. USD ebenfalls leicht hinter den Analystenerwartungen von 17,67 Mrd. USD zurück.
Zusätzlich reduzierte die Airline ihre Prognose für den freien Cashflow im Gesamtjahr von bis zu 4 Mrd. USD auf nun 2,5 Mrd. USD. Vorstandschef Ed Bastian erklärte jedoch, dass die Buchungslage insbesondere im Premium-Segment weiterhin robust bleibe.
Die wichtigsten Daten auf einen Blick
- Jahresprognose bereinigter Gewinn: 5,10 bis 5,60 USD je Aktie (zuvor 6,50 bis 7,50 USD)
- Prognosesenkung: rund 24 % im Mittelwert
- Zusätzliche Treibstoffkosten 2026: rund 6 Mrd. USD
- Q3-Nettogewinn: 756 Mio. USD (-47 % gegenüber Vorjahr)
- Freier Cashflow 2026: 2,5 Mrd. USD (zuvor bis zu 4,0 Mrd. USD)
Einordnung für Anleger
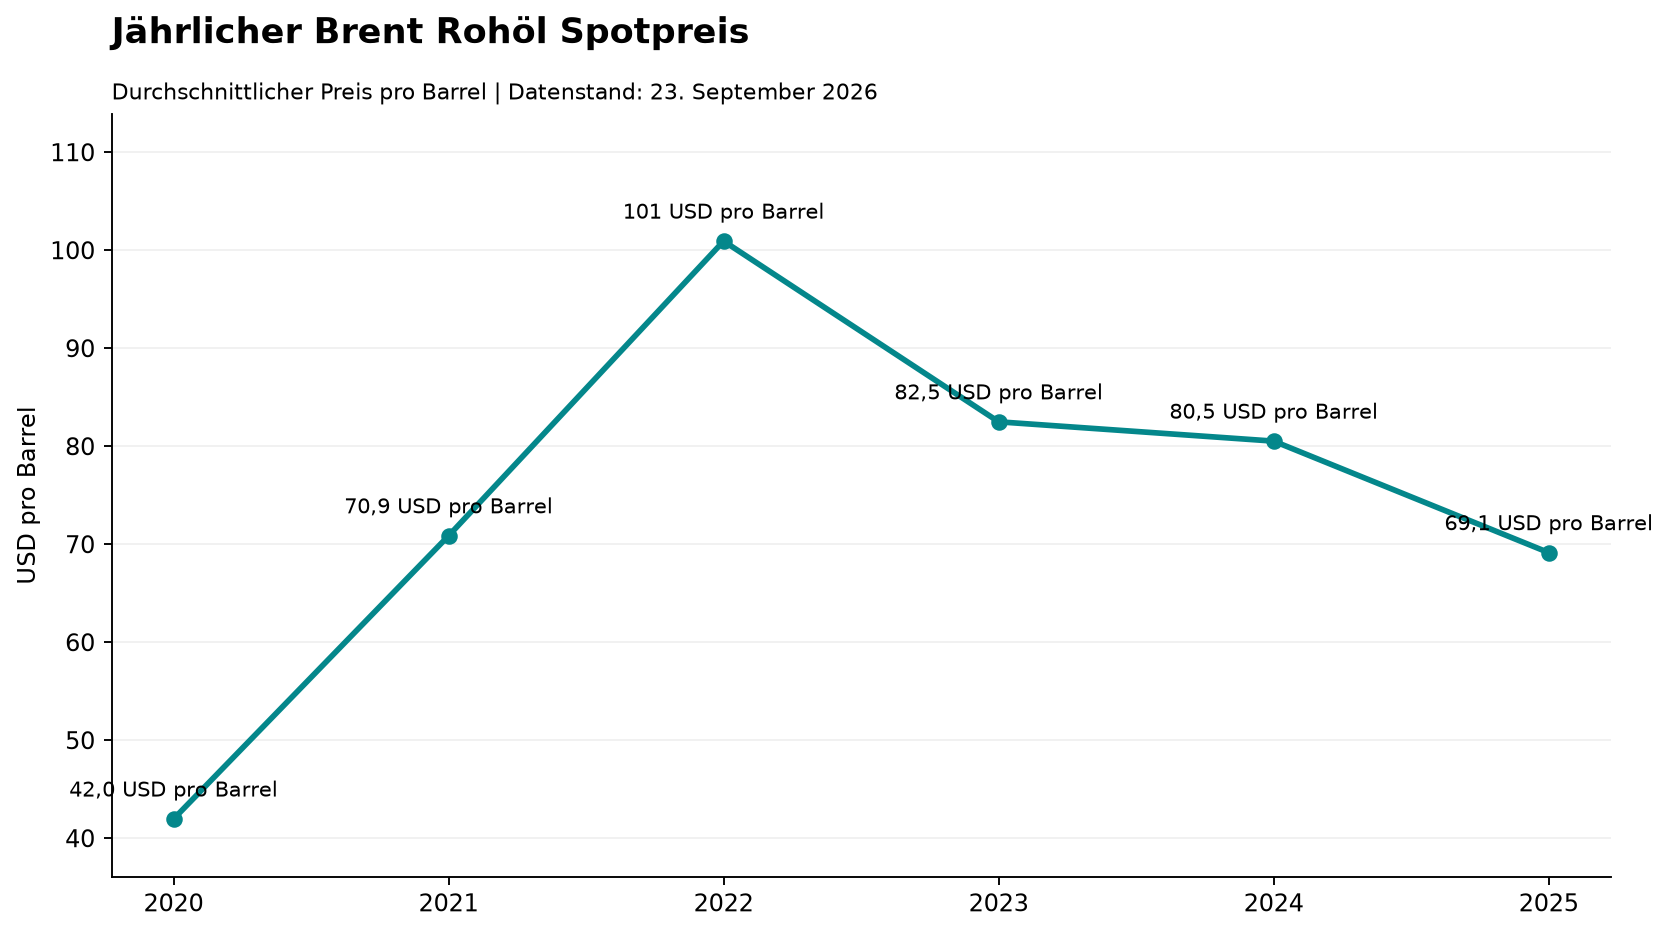
Die deutliche Prognosesenkung zeigt, dass Delta die rasant gestiegenen Kerosinkosten kurzfristig nicht mehr vollständig über Ticketpreiserhöhungen ausgleichen kann. Für die weitere Kursentwicklung bleibt die Preisdynamik am Rohölmarkt der bestimmende Risikofaktor.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.