News
Whirlpool rutscht tief in die roten Zahlen: Aktie bricht drastisch ein
Cashflow Profi bei Google bevorzugen
Der US-Haushaltsgerätehersteller Whirlpool hat am Montagabend die Markterwartungen drastisch verfehlt und seine Jahresprognose tief in die Verlustzone gekappt. Die Whirlpool-Aktie brach im nachbörslichen US-Handel um über 8 % ein, nachdem das Papier bereits im regulären Handel knapp 6 % eingebüßt hatte.
Geschäftseinbruch im dritten Quartal
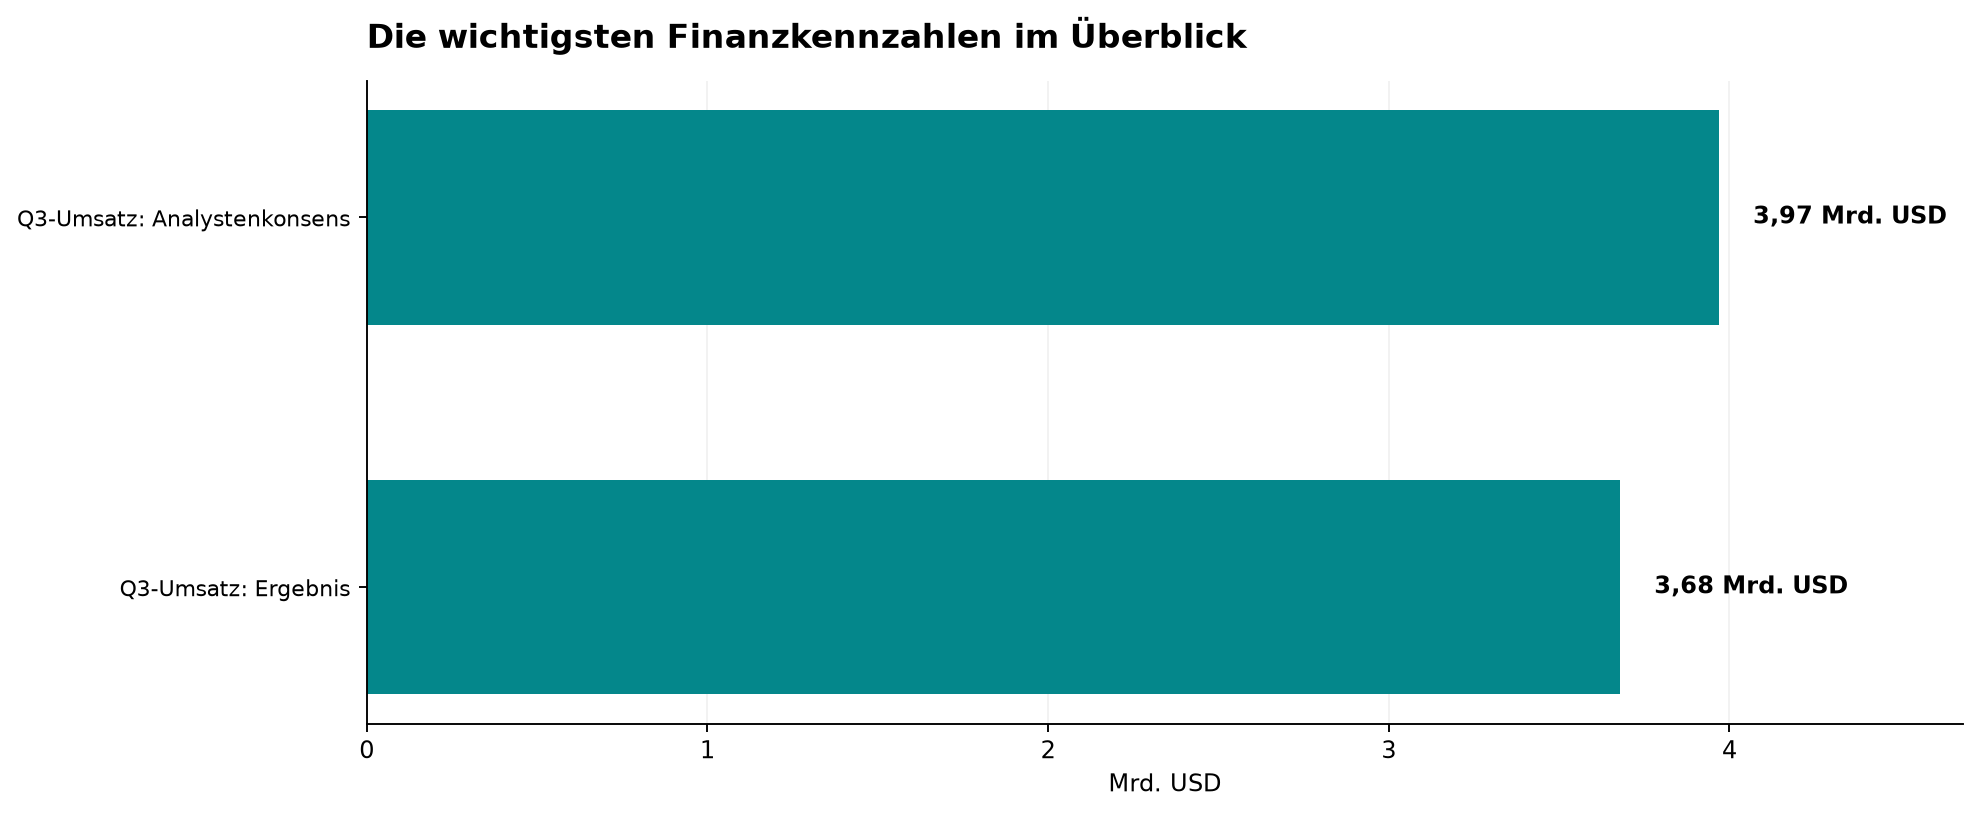
Im dritten Quartal 2026 fiel der Nettoumsatz im Jahresvergleich um 8,8 % auf 3,68 Mrd. USD und blieb damit klar unter den Markterwartungen von 3,97 Mrd. USD. Bereinigt um Währungseffekte und Desinvestitionen ging das organische Geschäft um 5,4 % zurück.
Statt des an der Wall Street prognostizierten Gewinns von 1,04 USD je Aktie wies der Konzern einen bereinigten Verlust von 0,21 USD je Anteilsschein aus. Die bereinigte EBIT-Marge sackte im Vorjahresvergleich von 4,5 % auf 2,6 % ab.
Drastische Prognosesenkung und Gegenmaßnahmen
Für das Gesamtjahr 2026 rechnet das Management nun mit einem bereinigten Verlust von rund 1,30 USD je Aktie, während Analysten zuvor mit einem Gewinn von 1,21 USD kalkuliert hatten. Das Umsatzziel reduzierte der Konzern von zuvor rund 15 Mrd. USD auf etwa 14,5 Mrd. USD.
Belastet wird das Geschäft durch die anhaltende Flaute am US-Immobilienmarkt sowie durch das Restrukturierungsverfahren des brasilianischen Großkunden Grupo Casas Bahia. Als Gegenmaßnahme kündigte Whirlpool für das vierte Quartal Preiserhöhungen von 7 % in Nordamerika und bis zu 10 % in Lateinamerika an.
Die wichtigsten Daten auf einen Blick
- Q3-Umsatz: 3,68 Mrd. USD (Konsens: 3,97 Mrd. USD)
- Q3-Ergebnis je Aktie (bereinigt): -0,21 USD (Konsens: +1,04 USD)
- Prognose 2026 bereinigtes EPS: ca. -1,30 USD (zuvor Konsens: +1,21 USD)
- Jahresumsatzerwartung 2026: ca. 14,5 Mrd. USD (zuvor erwartet: ca. 15,0 Mrd. USD)
- Kursreaktion: Nachbörslich rund -8,6 % nach -5,9 % im regulären Handel
Einordnung für Anleger
Whirlpool steht nach dem überraschenden Quartalsverlust und der drastisch gekappten Jahresprognose vor einer harten Bewährungsprobe, da fraglich bleibt, ob die angekündigten Preiserhöhungen die anhaltende Flaute am US-Immobilienmarkt auffangen können. Der CP-Score fällt mit 27 von 100 Punkten schwach aus, wobei vor allem die angeschlagene Charttechnik und das rückläufige Wachstum das Profil belasten, während der Bereich Sicherheit noch das solideste Fundament bietet. Solange die operative Trendwende ausbleibt, überwiegen bei dem Haushaltsgerätehersteller vorerst die Risiken.
Der Cashflow Profi hält sich von der Aktie fern.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.