News
Xylem-Aktie bricht fast 13 % ein: Projektverzögerungen verhageln die Jahresziele
Cashflow Profi bei Google bevorzugen
Die Xylem-Aktie ist am Dienstag um fast 13 % eingebrochen und hat ein neues Jahrestief markiert. Grund für den deutlichen Kursrutsch sind verfehlte Quartalserwartungen sowie eine spürbare Senkung der Umsatz- und Gewinnprognose für das Gesamtjahr 2026.
Verzögerte Projekte belasten das Quartalsergebnis
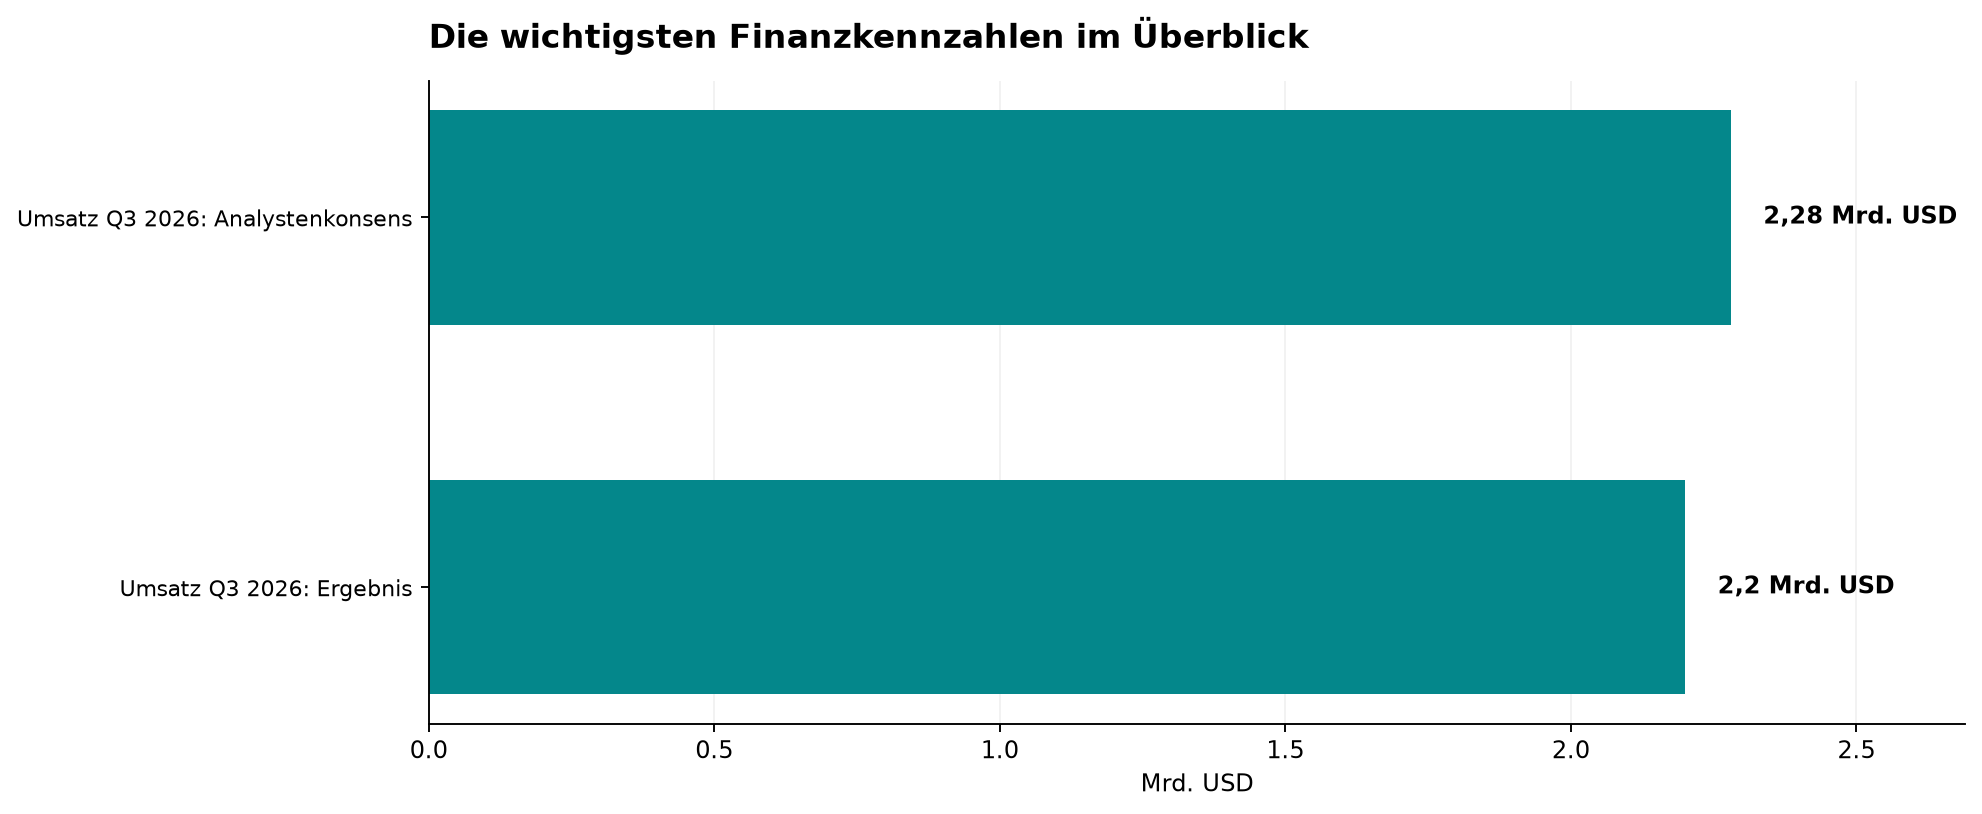
Im dritten Quartal 2026 erzielte der US-Wassertechnikkonzern einen Umsatz von 2,20 Mrd. USD, was einem Rückgang von 3 % entspricht. Analysten hatten im Vorfeld mit 2,28 Mrd. USD gerechnet.
Der bereinigte Gewinn je Aktie stieg um 5 % auf 1,44 USD, verfehlte die Schätzungen an der Wall Street jedoch um einen Cent. Vorstandschef Matthew Pine begründete das schwächere Abschneiden mit verzögerten Projektstarts und vorsichtigen Investitionsentscheidungen auf Kundenseite.
Management stutzt Jahresziele und plant Konzernumbau
Für das Gesamtjahr 2026 kappte Xylem den Umsatzausblick von zuvor rund 9,20 Mrd. USD auf etwa 8,95 Mrd. USD. Auch die Spanne für den bereinigten Gewinn je Aktie senkte der Vorstand auf 5,40 bis 5,45 USD, nachdem zuvor bis zu 5,70 USD avisiert worden waren.
Parallel kündigte das Unternehmen die Veräußerung der Einheiten Applied Water International sowie Specialty Flow Control an. Ab Anfang 2027 soll das operative Geschäft zudem von vier auf drei Kernsegmente gestrafft werden, um die Kostenbasis zu verbessern.
Hoher Auftragsbestand puffert die Nachfrage ab
Auf der Nachfrageseite legten die Bestellungen organisch um 10 % auf 2,33 Mrd. USD zu. Vor allem die Nachfrage nach moderner Messtechnik sowie Kühllösungen für Rechenzentren trieb das Ordervolumen im Berichtszeitraum an.
Damit stieg das gesamte Auftragspolster im Jahresvergleich um 13 % auf 5,50 Mrd. USD. Eine schleppende Umwandlung dieser Aufträge in abrechenbare Erlöse verhindert gegenwärtig jedoch eine dynamischere Geschäftsentwicklung.
Die wichtigsten Daten auf einen Blick
- Umsatz Q3 2026: 2,20 Mrd. USD (Konsens: 2,28 Mrd. USD)
- Bereinigter Gewinn je Aktie Q3: 1,44 USD (Konsens: 1,45 USD)
- Umsatzprognose 2026: rund 8,95 Mrd. USD (zuvor ca. 9,20 Mrd. USD)
- Gewinnprognose 2026: 5,40 bis 5,45 USD je Aktie (zuvor 5,55 bis 5,70 USD)
- Auftragsbestand: 5,50 Mrd. USD (+13 % im Jahresvergleich)
Einordnung für Anleger
Die gesenkten Jahresziele und verzögerten Projektstarts belasten Xylem kurzfristig spürbar, doch das auf 5,5 Milliarden US-Dollar angewachsene Auftragspolster federt den Rückschlag fundamental ab. Entscheidend für eine nachhaltige Erholung wird sein, wie zügig der Konzern diese Bestellungen profitabel in abrechenbare Erlöse ummünzen und die geplante Segmentstraffung umsetzen kann. Mit 67 von 100 Punkten fällt der CP-Score weiterhin solide aus, da eine starke Cashflow-Generierung den aktuellen charttechnischen Einbruch abpuffert.
Der Cashflow Profi hatte Xylem zunächst als aussichtreichen Schaufelverkäufer des KI-Booms ins Cashflow-Depot aufgenommen, jedoch sich vor einigen Monaten von der Aktie wieder getrennt. Grund war unter anderem die schwache Kursentwicklung und eine unter den Erwargungen liegende Wachstumsdynamik. Die jüngsten Quartalszahlen bestätigen unsere Entscheidung, sich von der Aktie zu trennen.
Weitere Hinweise zu den Investments in Spitzenwerte und detaillierte Ein- und Ausstiegs-Setups gibt es im Börsenbrief.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.