News
Symrise-Aktie bricht ein: Quartals-Umsatz durch Margenfrage überschattet
Cashflow Profi bei Google bevorzugen
Die Symrise-Aktie ist am Mittwoch mit einem Kursverlust von zeitweise rund 10 % an das DAX-Ende gestürzt. Zwar steigerte der Holzminder Aromen- und Duftstoffhersteller seinen Umsatz im dritten Quartal über den Markterwartungen, doch der gedämpfte Margenausblick löste an der Börse deutliche Verkäufe aus.
Umsatz überrascht positiv dank Mengenwachstum
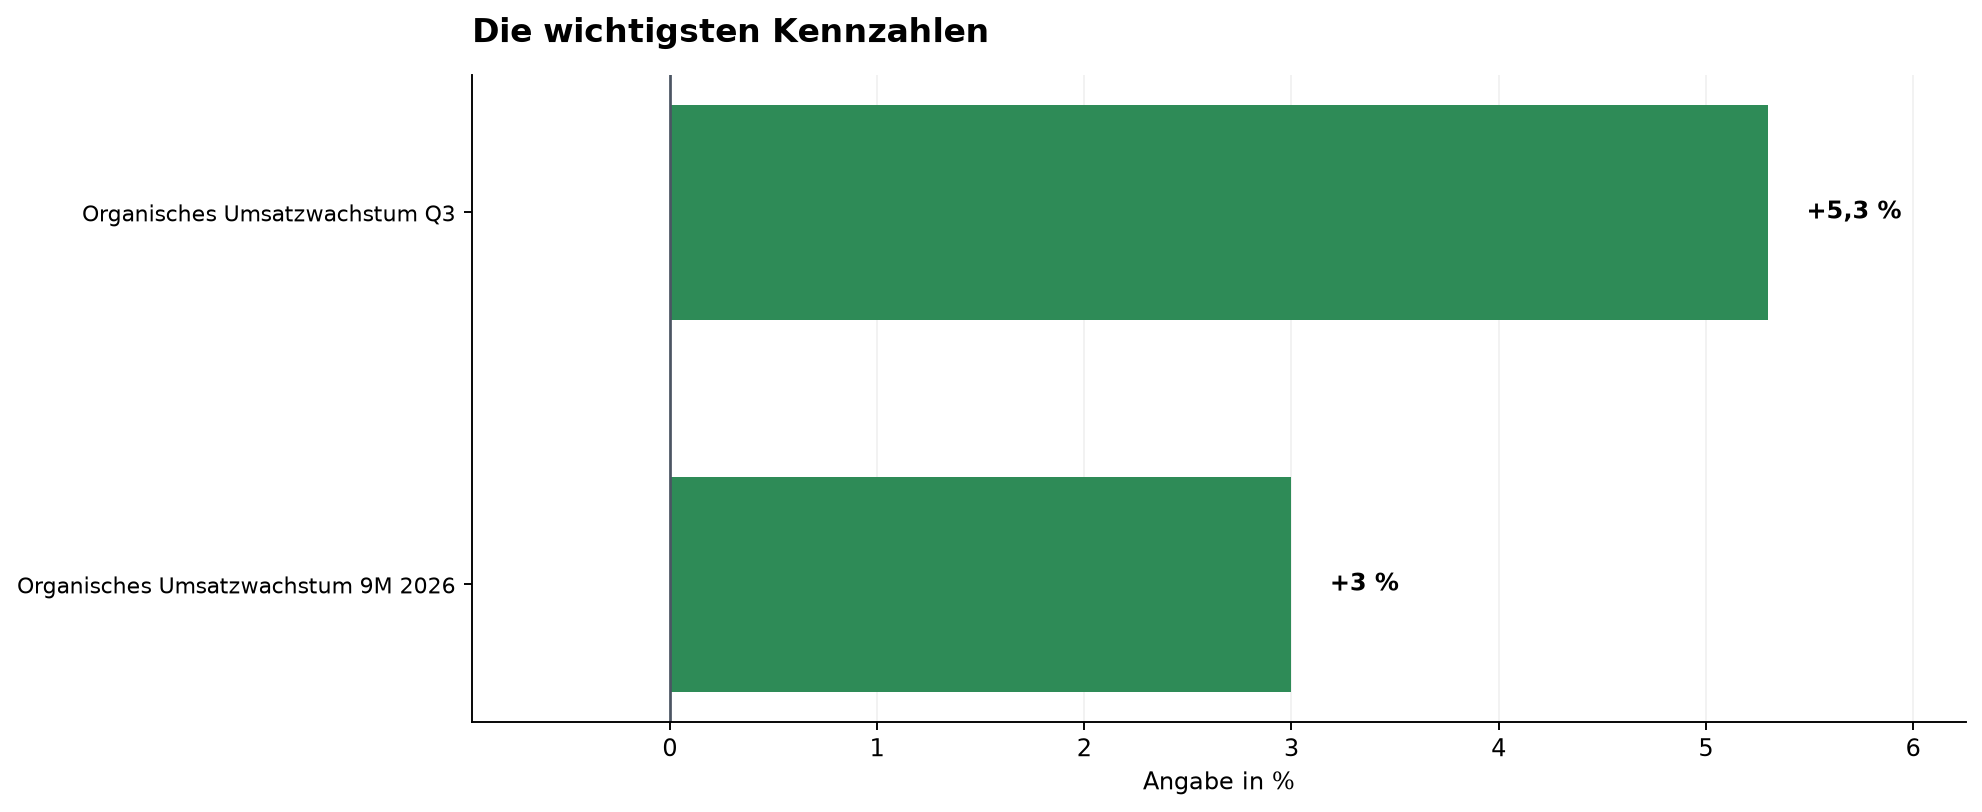
Im dritten Quartal 2026 kletterte der Konzernumsatz um 7,2 % auf 1,31 Mrd. EUR. Organisch wuchs Symrise um 5,3 %, angetrieben von einem Mengenanstieg von 6,1 % bei leicht rückläufigen Verkaufspreisen.
Beide Geschäftssegmente trugen zur Erholung bei. Der Bereich Taste, Nutrition & Health legte organisch um 5,2 % zu, während die Sparte Scent & Care ein organisches Plus von 5,6 % erzielte.
Margenziel wird am unteren Ende erwartet
Für das Gesamtjahr 2026 bestätigte der Vorstand um CEO Jean-Yves Parisot das organische Umsatzziel von 2 % bis 4 %, peilt nun aber einen Wert in der Mitte dieser Spanne an. Zudem stellte der Konzern für das vierte Quartal infolge der höheren Vorjahresbasis ein geringeres Wachstumstempo in Aussicht.
Den Ausschlag für den Kursrutsch gab jedoch die Profitabilität. Symrise erwartet die bereinigte EBITDA-Marge für 2026 lediglich in der unteren Hälfte des Zielkorridors von 21,5 % bis 22,5 %, da das Unternehmen Mittel in IT, Innovationen und Personal reinvestiert.
Stimmen zeigen Ernüchterung
Bernstein Research hat Symrise nach den Quartalszahlen des Aromen- und Duftstoffeherstellers sein Kursziel auf unverändert 99 Euro gesetzt. Analystin Victoria Nice verwies am Mittwoch darauf, dass das organische Umsatzwachstum zwar über der offiziellen Konsensschätzung lag, das Unternehmen die zuvor gestiegenen Erwartungen angesichts der ordentlichen Dynamik dennoch verfehlt habe. Entgegen der Erwartung eines Anstiegs hätten sich die Preise rückläufig entwickelt. Deshalb belässt Bernstein die Symrise-Aktie auf „Market-Perform“ .
Die spezifizierte Prognose für die operative Marge (Ebitda) deute für das Schlussquartal 2026 auf eine Verlangsamung des Wachstums auf vergleichbarer Basis hin, schrieb DZ-Bank-Analyst Thomas Maul von der in seiner Einschätzung. Die Konsensschätzungen könnten nun moderat nach unten revidiert werden.
Die wichtigsten Daten auf einen Blick
- Konzernumsatz Q3 2026: 1,31 Mrd. EUR (+7,2 % berichtet)
- Organisches Umsatzwachstum Q3: 5,3 % (Konsens: 5,0 %)
- Organisches Umsatzwachstum 9M 2026: 3,0 % bei 3,85 Mrd. EUR Erlös
- Bereinigte EBITDA-Marge 2026: untere Hälfte des Korridors von 21,5 % bis 22,5 %
- Reaktion am 28. Oktober 2026: Kurs-Rückgang um bis zu 10 % auf rund 90 EUR
Einordnung für Anleger
Trotz eines überzeugenden Mengenwachstums im dritten Quartal wiegt der Dämpfer bei der Profitabilität für die Börse schwer. Solange die Reinvestitionen in IT und Personal die Margen belasten und das Schlussquartal vor einer hohen Vorjahresbasis steht, bleibt die Aktie anfällig für weiteren Gegenwind. Eine nachhaltige Stabilisierung wird erst gelingen, wenn Symrise beweist, dass sich die zusätzlichen Ausgaben mittelfristig in wieder steigenden operativen Erträgen auszahlen.
Cashflow Profi sieht gegenwärtig in der Symrise-Aktie keinen Investmentcase und bleibt an der Seitenlinie.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.