

News
Atlassian schlägt Prognosen: Aktie bricht dennoch um 16 % ein
Cashflow Profi bei Google bevorzugen
Die Aktie von Atlassian ist nach Vorlage der jüngsten Quartalszahlen nachbörslich um mehr als 16 % eingebrochen. Zwar übertraf der Softwarekonzern die Markterwartungen bei Umsatz und Gewinn, verschreckte die Börse jedoch mit einer deutlichen Wachstumsabkühlung im Ausblick.
Cloud-Geschäft und operativer Gewinn übertreffen Konsens
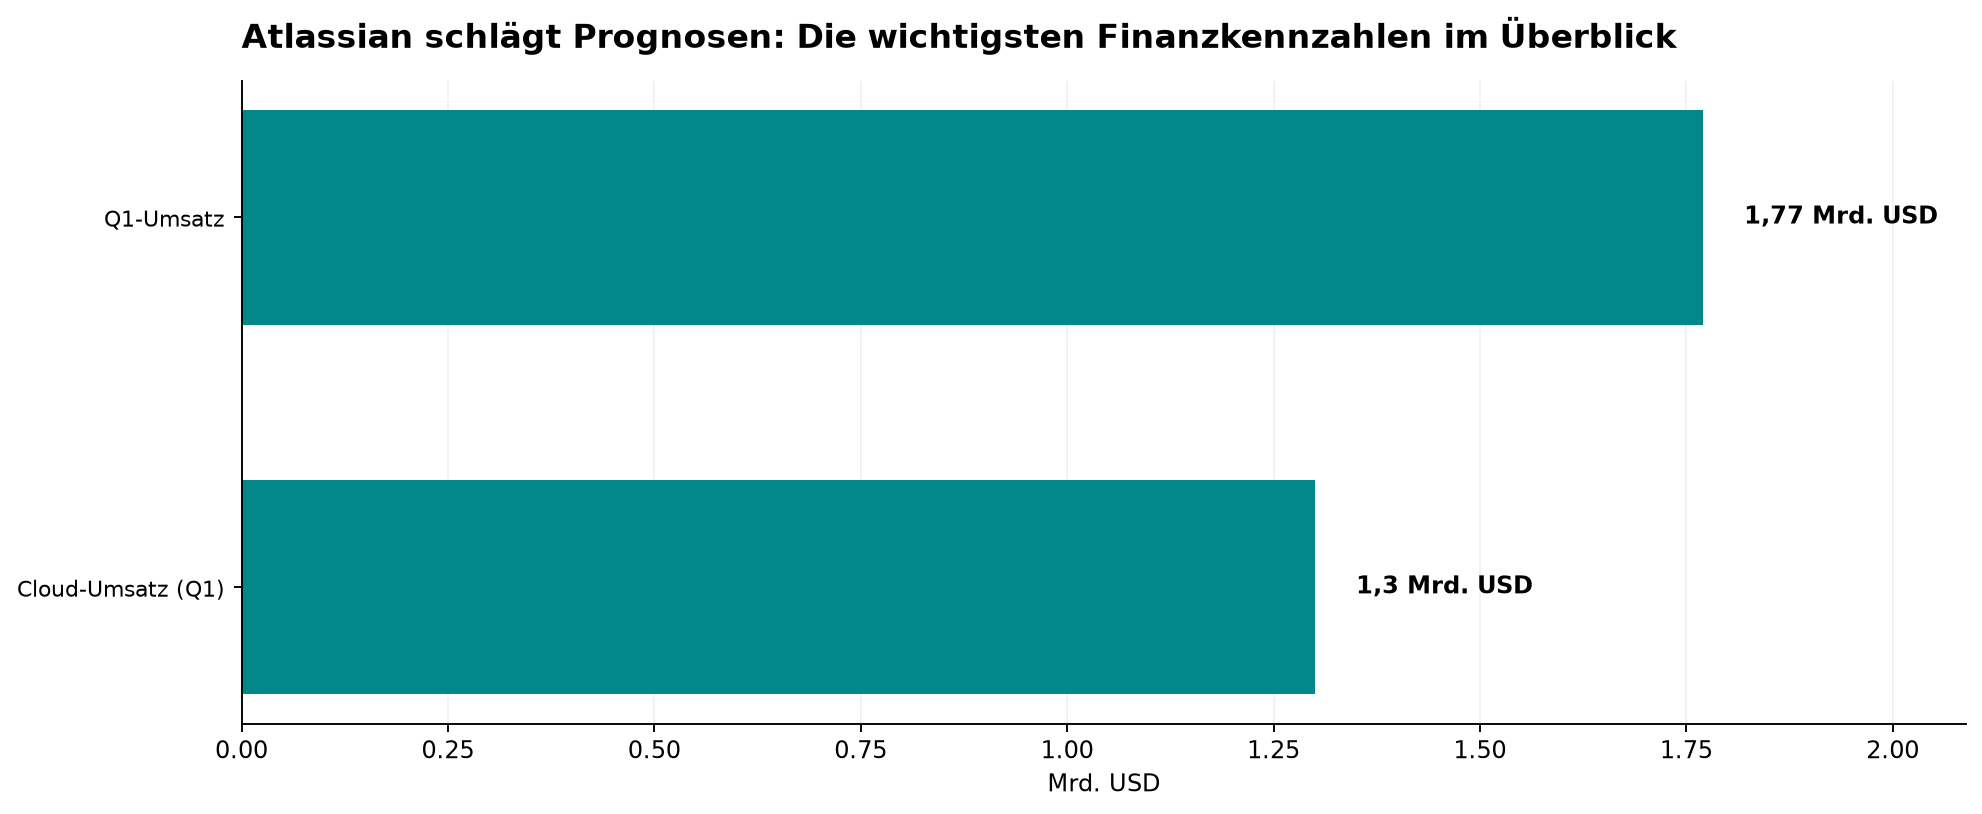
Im ersten Quartal des Geschäftsjahres 2027 steigerte das Unternehmen den Umsatz im Jahresvergleich um 24 % auf 1,77 Mrd. USD und übertraf damit die Konsensschätzung von 1,71 Mrd. USD. Der bereinigte Gewinn je Aktie kletterte auf 1,65 USD, womit Atlassian die durchschnittliche Analystenprognose von 1,43 USD klar hinter sich ließ.
Größter Wachstumstreiber blieb die Cloud-Sparte, deren Erlöse im Berichtsquartal um 31 % auf 1,30 Mrd. USD anzogen. Zudem verbesserte sich die bereinigte operative Marge auf 32 %, während der Markt im Vorfeld nur mit 28,6 % gerechnet hatte.
Wachstumsdämpfer beim Abonnement-Geschäft löst Verkäufe aus
Hauptgrund für den nachbörslichen Kursrutsch war der verhaltene Ausblick des Managements auf das gesamte Geschäftsjahr 2027. Für das Gesamtjahr stellte der Vorstand lediglich ein Umsatzplus von rund 13,75 % in Aussicht, was eine erhebliche Verlangsamung gegenüber dem bisherigen Expansionstempo bedeutet.
Zudem bremst das Auslaufen des traditionellen Server- und Rechenzentrumsgeschäfts die Dynamik. Für das Segment Data Center prognostiziert der Konzern im zweiten Quartal einen Umsatzrückgang von 14 %, während das Wachstum der jährlich wiederkehrenden Abonnementeinnahmen im Gesamtjahr auf rund 18,5 % absinken soll.
Die wichtigsten Daten auf einen Blick
- Q1-Umsatz: 1,77 Mrd. USD (+24 % im Jahresvergleich)
- Bereinigter Gewinn je Aktie (Q1): 1,65 USD (Erwartung: 1,43 USD)
- Cloud-Umsatz (Q1): 1,30 Mrd. USD (+31 % im Jahresvergleich)
- Umsatzprognose Gesamtjahr 2027: rund 13,75 % Zuwachs
- Nachbörsliche Kursreaktion: rund -16 %
Einordnung für Anleger
Atlassian liefert im operativen Tagesgeschäft und in der Cloud starke Zahlen ab, doch die deutliche Wachstumsabkühlung im Ausblick trübt das Bild vorerst ein. Entscheidend für eine Erholung der Aktie wird sein, wie schnell das florierende Cloud-Geschäft die Belastungen aus dem schrumpfenden Rechenzentrumssegment abfedern kann. Mit 81 von 100 Punkten fällt der CP-Score trotz des nachbörslichen Kursrutsches weiterhin sehr stark aus.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.