News
AMD-Aktie kommt mit Mega-Rebound – Oppenheimer zaubert 600-Dollar-Kursziel aus dem Hut
Cashflow Profi bei Google bevorzugen
Die AMD-Aktie hat nach den Verlusten der ersten Novemberwoche deutlich Fahrt aufgenommen. Die Investmentbank Oppenheimer hat ihre Einstufung für Advanced Micro Devices auf „Outperform“ angehoben und ein Kursziel von 600 USD ausgegeben. Das Ziel impliziert vom letzten Schlusskurs bei 449,04 USD ein rechnerisches Kursplus von rund 34 % und stützt die AMD-Aktie nach den Verlusten der Vorwochen.
Rechenzentren verdoppeln das Segment
Analyst Rick Schafer begründete die Anhebung laut einem Bericht von Investing.com mit der anhaltenden Dynamik im Server- und KI-Geschäft. Im dritten Quartal verdoppelten die EPYC-Prozessoren sowie erste Auslieferungen der MI455-KI-Chips und Helios-Racks den Rechenzentrumsumsatz annähernd.
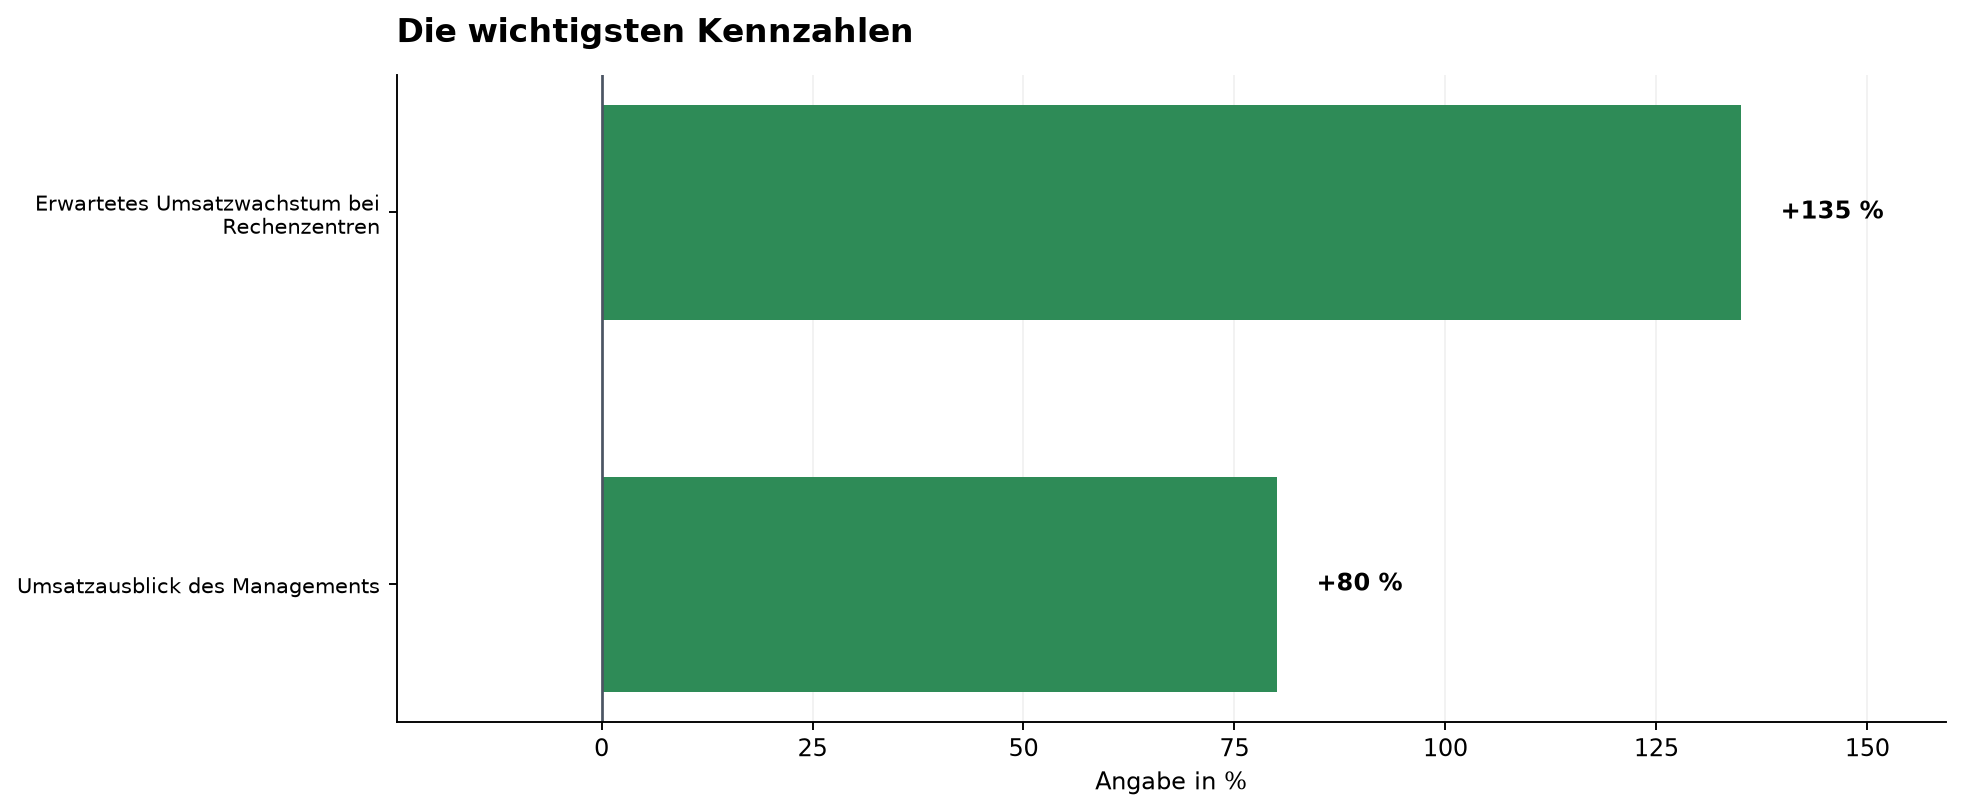
Für das kommende Geschäftsjahr erwartet Oppenheimer ein weiteres Erlösplus der Sparte um 135 %. Damit steuern die Rechenzentren nach Schafers Modellrechnung rund 85 % zum gesamten Konzernumsatz bei.
Großkunden stützen den Ausblick
Trotz anhaltender Lieferengpässe stellt das AMD-Management ein konzernweites Erlöswachstum von über 80 % in Aussicht. Die Verkäufe von KI-Grafikprozessoren übertreffen dabei nach Analystenschätzung im Jahr 2027 erstmals die Server-CPUs, deren Erlöse sich parallel verdoppeln.
Oppenheimer sieht in Großkunden wie Meta Platforms und OpenAI die zentralen Treiber im ersten Quartal. Anschließend erweitern Anthropic, Oracle, Microsoft und Humain das Abnahmevolumen bis in das Jahr 2028 hinein. Schafer stellt heraus, dass AMD sich als dauerhafter Lieferant von KI-Compute etablieren werde.
Die wichtigsten Daten auf einen Blick
- Neues Oppenheimer-Kursziel: 600 USD (Einstufung: Outperform)
- Schlusskurs vor der Hochstufung: 449,04 USD
- Erwartetes Umsatzwachstum bei Rechenzentren: +135 %
- Vorbörsliche Notierung am Montag: bis zu 471,25 USD
- Prognostizierter Rechenzentrumsanteil am Umsatz: 85 %
- Umsatzausblick des Managements: über 80 % Wachstum
Einordnung für Anleger
Das optimistische Kursziel von Oppenheimer unterstreicht die enorme Wachstumsdynamik im Server- und KI-Geschäft, an der Großkunden wie Meta und OpenAI maßgeblichen Anteil haben. Cashflow Profi ist bereits investiert – die Position liegt seit Aufnahme rund 263 % im Plus – und bleibt für die Aktie weiterhin konstruktiv, sieht auf dem aktuellen Kursniveau jedoch keinen zusätzlichen Kaufimpuls. Mit 73 von 100 Punkten spiegelt auch der CP-Score die robuste Verfassung des Chipherstellers wider.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.