News
Vestas: Auftragseingang bricht um 27 % ein – Aktie verliert
Cashflow Profi bei Google bevorzugen
Der dänische Windturbinenhersteller Vestas hat im dritten Quartal 2026 einen Einbruch beim Auftragseingang um 27 % auf 3.377 Megawatt verbucht. Da gleichzeitig Umsatz und operatives Ergebnis die Markterwartungen verfehlten, gab die Vestas-Aktie am Vormittag um mehr als 6 % nach.
US-Geschäft bremst den Bestelleingang aus
Im dritten Quartal 2026 belief sich der Auftragseingang an festen Windenergieanlagen auf 3.377 Megawatt nach 4.606 Megawatt im Vorjahreszeitraum. Als Hauptursache für diesen Rückgang nannte Vestas im Quartalsbericht eine schwächere Nachfrage nach Onshore-Anlagen in den USA.
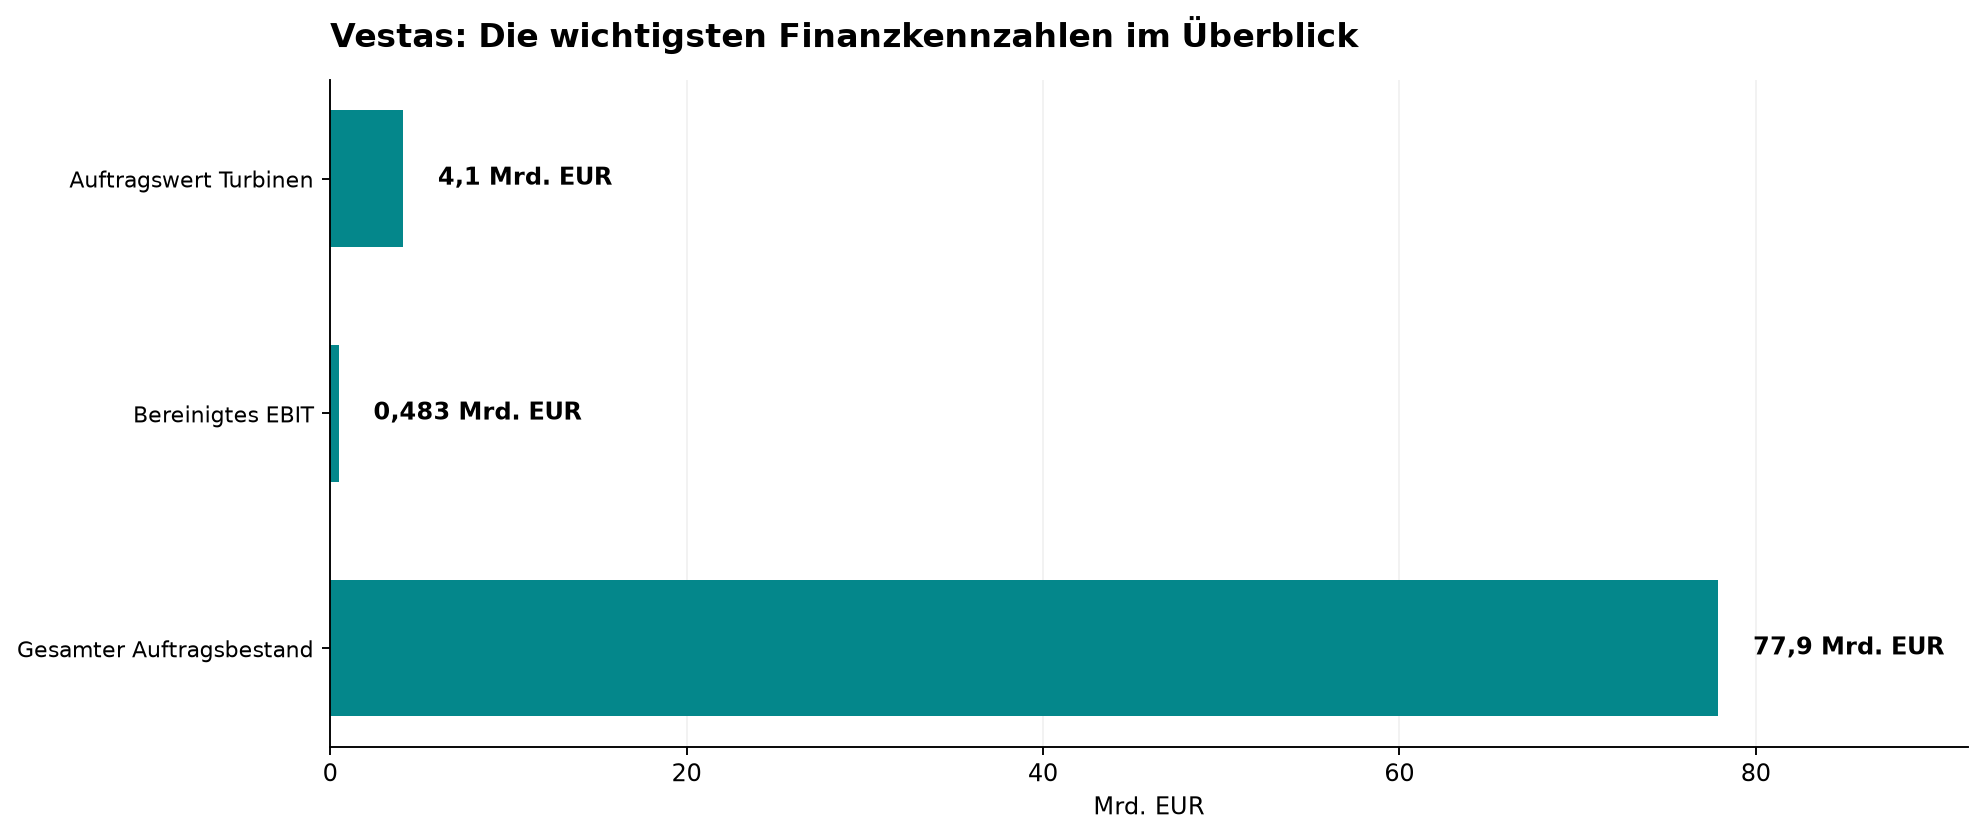
Der finanzielle Wert der neu gebuchten Turbinenaufträge sank im Jahresvergleich um knapp 11 % auf 4,1 Mrd. EUR. Dagegen kletterte der gesamte Auftragsbestand inklusive des Servicebereichs auf den Rekordwert von 77,9 Mrd. EUR.
Offshore-Kosten belasten die Profitabilität
Beim Konzernumsatz erzielte das Unternehmen ein Plus von 6 % auf knapp 5,68 Mrd. EUR, verfehlte damit jedoch die Schätzungen der Analysten. Das operative Ergebnis vor Sondereffekten stieg um 16 % auf 483 Mio. EUR und blieb ebenfalls unter der Konsensschätzung von 526 Mio. EUR.
Zusätzliche Betriebskosten bei einem europäischen Offshore-Projekt bremsten das Ergebnis aus. Vestas passte daher seine Jahresprognose an und rechnet für 2026 nun mit einer bereinigten operativen Marge zwischen 7,5 und 8,5 % statt der zuvor angepeilten Spanne von 7 bis 9 %.
Die wichtigsten Daten auf einen Blick
- Auftragseingang Q3 2026: 3.377 MW (-27 % im Jahresvergleich)
- Auftragswert Turbinen: 4,1 Mrd. EUR (Vorjahr: 4,6 Mrd. EUR)
- Bereinigtes EBIT: 483 Mio. EUR (Analystenkonsens: 526 Mio. EUR)
- Gesamter Auftragsbestand: 77,9 Mrd. EUR
- Präzisiertes Jahresziel EBIT-Marge 2026: 7,5 bis 8,5 %
Einordnung für Anleger
Trotz des Rekordauftragsbestands zeigen die schwächeren US-Bestellungen und die Belastungen im Offshore-Geschäft, dass Vestas seine Profitabilität kurzfristig noch nicht wetterfest abgesichert hat. Entscheidend für eine nachhaltige Stabilisierung der Aktie bleibt nun, ob das Management die Projektkosten zügig in den Griff bekommt und die angepeilte operative Marge im Gesamtjahr abliefert. Mit 63 von 100 Punkten fällt der CP-Score aktuell solide aus. Beruhigung abwarten!
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.