News
Zurich hebt Kapitalsynergien nach Beazley-Kauf um 800 Mio. USD an
Cashflow Profi bei Google bevorzugen
Zurich Insurance schraubt die finanziellen Erwartungen an die Übernahme des britischen Spezialversicherers Beazley deutlich nach oben. Binnen zwei Jahren sollen die Kapitalsynergien nun 1,8 Mrd. USD erreichen – 800 Mio. USD mehr als zuvor veranschlagt.
Höheres Erlöspotenzial und stabile Kostenziele
Detaillierte Analysen nach dem Übernahmeabschluss am 1. Oktober 2026 zeigen nach Unternehmensangaben weniger Kundenüberschneidungen und stärkere Cross-Selling-Möglichkeiten. Daher hebt Zurich auch das mittelfristige Umsatzziel aus dem Zusammenschluss von 1,0 Mrd. USD auf rund 1,5 Mrd. USD an.
Die angestrebten Kosteneinsparungen beziffert das Management unverändert auf mehr als 150 Mio. USD. Konzernchef Mario Greco betonte am Investorentag, dass die Kombination beider Portfolios dem Konzern spürbare Wettbewerbsvorteile im weltweiten Spezialversicherungsgeschäft verschafft.
Integrationsfahrplan bis Ende 2027 fixiert
Der operative Zusammenschluss unter Führung von Beazley-Chef Kristof Terryn verläuft nach Zeitplan. Ab April 2027 treten die Underwriter gegenüber Maklern als geschlossenes Team auf.
Die vollständige Verzahnung von IT, Verwaltung und Schadenbearbeitung soll planmäßig vor dem Ende des Jahres 2027 abgeschlossen sein. Zudem bekräftigte der Konzern, die übergeordneten Finanzziele für den Dreijahresplan bis 2027 zu erreichen oder zu übertreffen.
Die wichtigsten Daten auf einen Blick
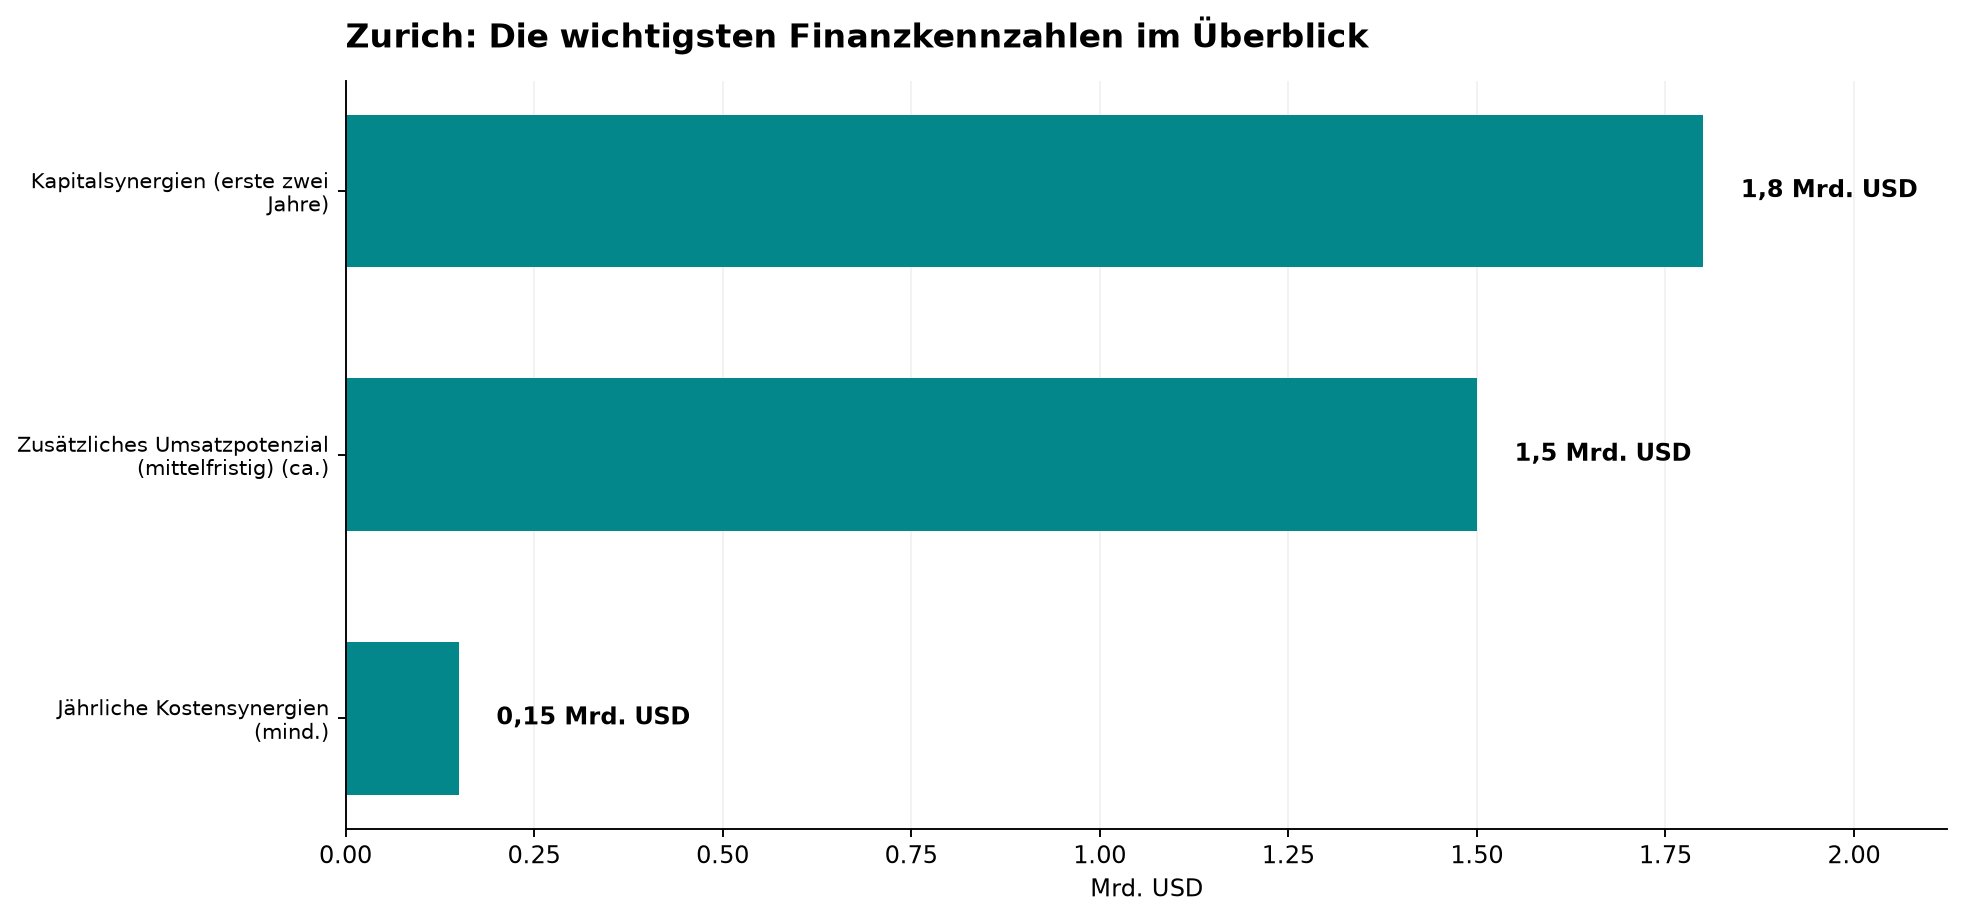
- Kapitalsynergien (erste zwei Jahre): 1,8 Mrd. USD (zuvor 1,0 Mrd. USD)
- Zusätzliches Umsatzpotenzial (mittelfristig): ca. 1,5 Mrd. USD (zuvor 1,0 Mrd. USD)
- Jährliche Kostensynergien: über 150 Mio. USD
- Vollzug der Übernahme: 1. Oktober 2026
- Gemeinsamer Maklerauftritt: ab April 2027
Einordnung für Anleger
Die zusätzlichen 800 Mio. USD an Kapitalsynergien stärken Zurichs Bilanz und vergrößern den Spielraum für künftige Dividendenerhöhungen oder Aktienrückkäufe. An der Schweizer Börse notierte die Zurich-Aktie am Vormittag mit 657,64 CHF nahezu unverändert. Für die weitere Bewertung ist entscheidend, dass der Vertrieb im Maklerkanal ab Frühjahr 2027 ohne Reibungsverluste anläuft. Der Cashflow Profi favorisiert aktuell den deutschen Versicherer Allianz. Details dazu mit Ein- und Ausstiegskursen und laufender Einordnung gibt es im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.