News
Air-France-KLM-Aktie wachsen Flügel: Milliardengewinn und KLM-Sparkurs überzeugen
Cashflow Profi bei Google bevorzugen
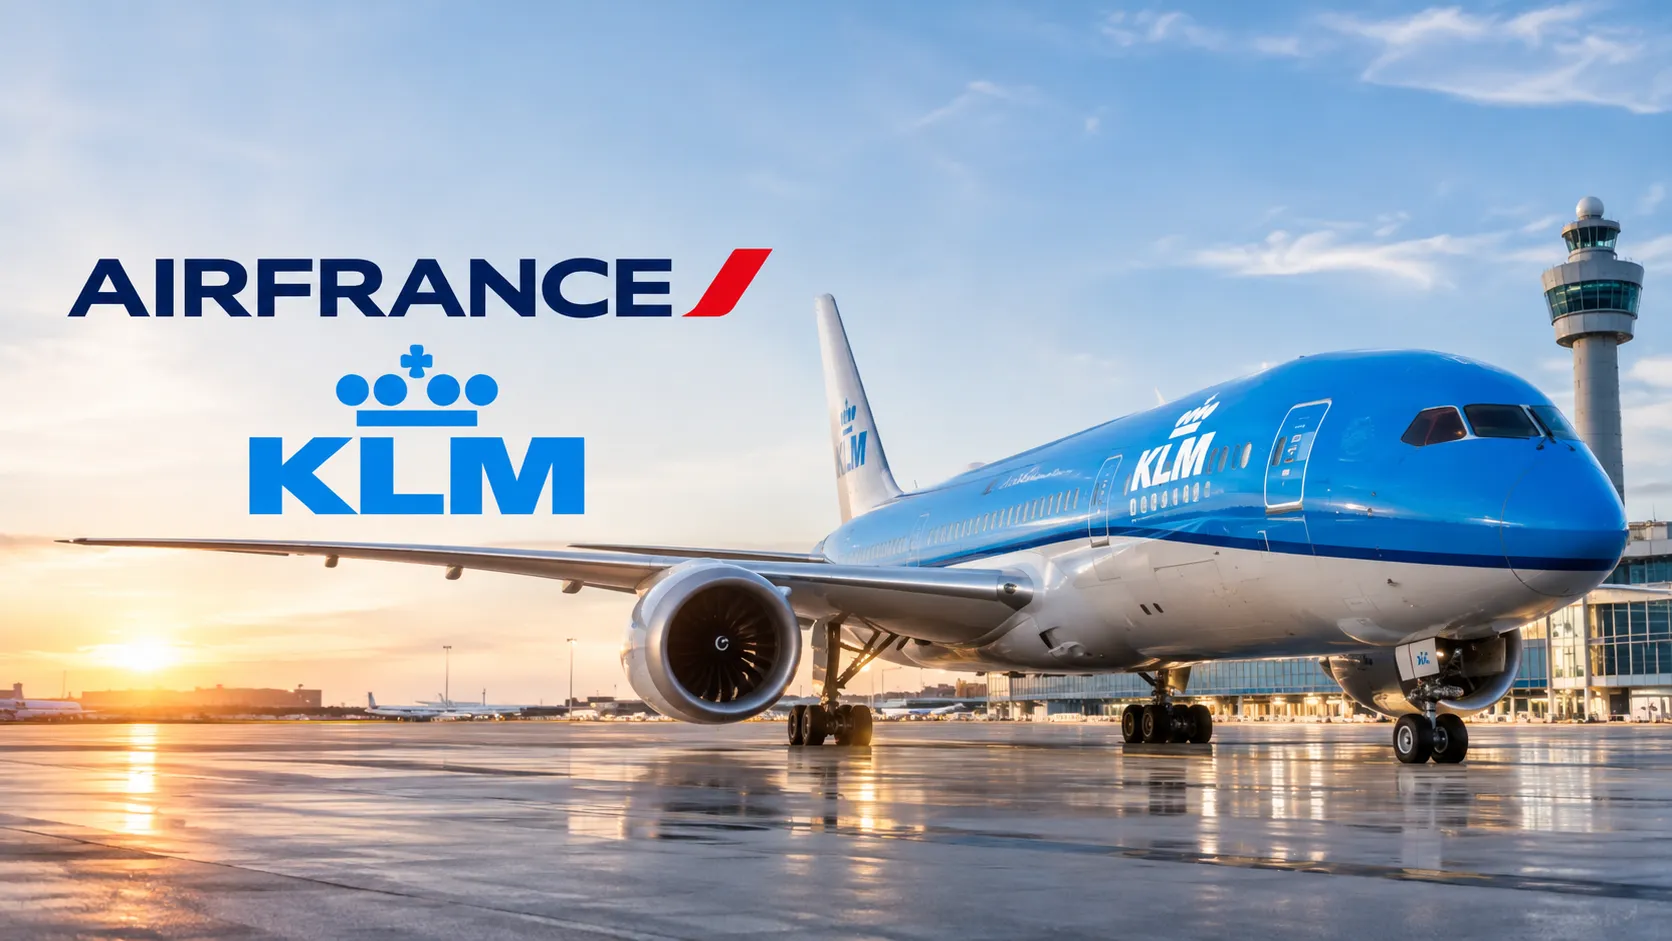
Die Aktie von Air France-KLM hebt im November ab. Die Airline-Gruppe Air France-KLM hat im dritten Quartal 2026 die Gewinnerwartungen des Marktes deutlich übertroffen und zugleich ein tiefgreifendes Sparprogramm für die Tochter KLM vorgestellt. Beides überzeugt die Anleger, die trotz geopolitischer Lage und Ängsten vor neuerlichen Preissteigerungen beim Kerosin zugreifen.
Milliardengewinn schlägt Markterwartungen
Der bereinigte operative Gewinn kletterte im dritten Jahresviertel auf 1,35 Mrd. EUR, nachdem Analysten im Schnitt lediglich mit 1,1 Mrd. EUR gerechnet hatten. Gleichzeitig stieg der Konzernumsatz im Vorjahresvergleich um 7,6 % auf 9,9 Mrd. EUR, gestützt durch eine robuste Nachfrage nach margenstarken Langstrecken- und Premiumflügen.
Konzernchef Ben Smith führte das Ergebnis auf ein effektives Ertragsmanagement sowie strikte Ausgabendisziplin zurück. Die operative Marge erreichte im saisonal wichtigen Sommerquartal 13,6 %.
Hartes Sparprogramm bei Tochter KLM
Zusätzlichen Auftrieb verlieh der angekündigte Umbau bei der niederländischen Konzerntochter KLM, die mit operativen Engpässen und hohen Standortkosten am Drehkreuz Amsterdam-Schiphol kämpft. Durch das Restrukturierungsprogramm soll das jährliche operative Ergebnis um 1 Mrd. EUR verbessert werden, um bis 2028 eine Konzernmarge von über 8 % abzusichern.
Der Plan sieht vor, rund 4.000 Stellen an externe Dienstleister auszulagern und rund 1.000 weitere Arbeitsplätze abzubauen. Insgesamt soll die Belegschaft von KLM in den kommenden Jahren um knapp 15 % verkleinert werden, wie das Management mitteilte.
Kerosinkosten bremsen Kapazitätsausbau
Trotz des Gewinnsprungs dämpfte das Management das Kapazitätswachstum für das Gesamtjahr 2026 auf rund 2 %, nachdem zuvor eine Spanne von 2 % bis 3 % avisiert worden war. Grund für die vorsichtigere Flottenplanung sind anhaltende geopolitische Spannungen im Nahen Osten, die die Treibstoffkosten spürbar belasten.
Air France-KLM hob die prognostizierte Kerosinrechnung für das Gesamtjahr von 8,9 Mrd. USD auf 9,2 Mrd. USD an. Dank bestehender Treibstoffabsicherungen und höherer Ticketpreise blieben die bereinigten Stückkosten im Quartal mit einem Zuwachs von 0,1 % dennoch weitgehend stabil.
Bullische Kommentare
Entsprechend der sehr guten Zahlenlage haben auch Airline-Analysten auf den Höhenflug des Papiers reagiert. Signifikant ist die Hochstufung bei Barclays-Analysten, die die Aktie von „Underperform“ auf „Outperform“ hochgestuft haben. Das neue Kursziel wurde auf 18 Euro gesetzt.
Die wichtigsten Daten auf einen Blick
- Operativer Gewinn (Q3 2026): 1,35 Mrd. EUR (Erwartung: 1,1 Mrd. EUR)
- Konzernumsatz (Q3 2026): 9,9 Mrd. EUR (+7,6 % zum Vorjahr)
- Operative Marge (Q3 2026): 13,6 %
- Ertragsziel KLM-Restrukturierung: 1 Mrd. EUR jährliche Ergebnisverbesserung
- Personalabbau bei KLM: Reduzierung der Belegschaft um knapp 15 %
Einordnung für Anleger
Der überraschend deutliche Gewinnsprung und das entschlossene Sparprogramm bei KLM rechtfertigen den jüngsten Kurssprung. Ob die Aktie ihren Aufwärtstrend nachhaltig fortsetzen kann, hängt nun vor allem an der reibungslosen Umsetzung des Restrukturierungsplans sowie der weiteren Entwicklung der geopolitisch getriebenen Kerosinkosten.
Cashflow Profi bleibt bei der Aktie von Air France-KLM an der Seitenlinie. Alles Wichtige zu den Investments in Spitzenwerte und detaillierte Ein- und Ausstiegs-Setups gibt es im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.