News
American Express: Warum die Aktie trotz höherer Prognose fällt
American Express hat im dritten Quartal 2026 den Gewinn gesteigert und die Jahresprognose angehoben. Trotz der starken Kennzahlen verlor die American-Express-Aktie zum Wochenschluss über 3,6 % an Wert.
Umsatz verfehlt Erwartungen und Ausgabenwachstum verlangsamt sich
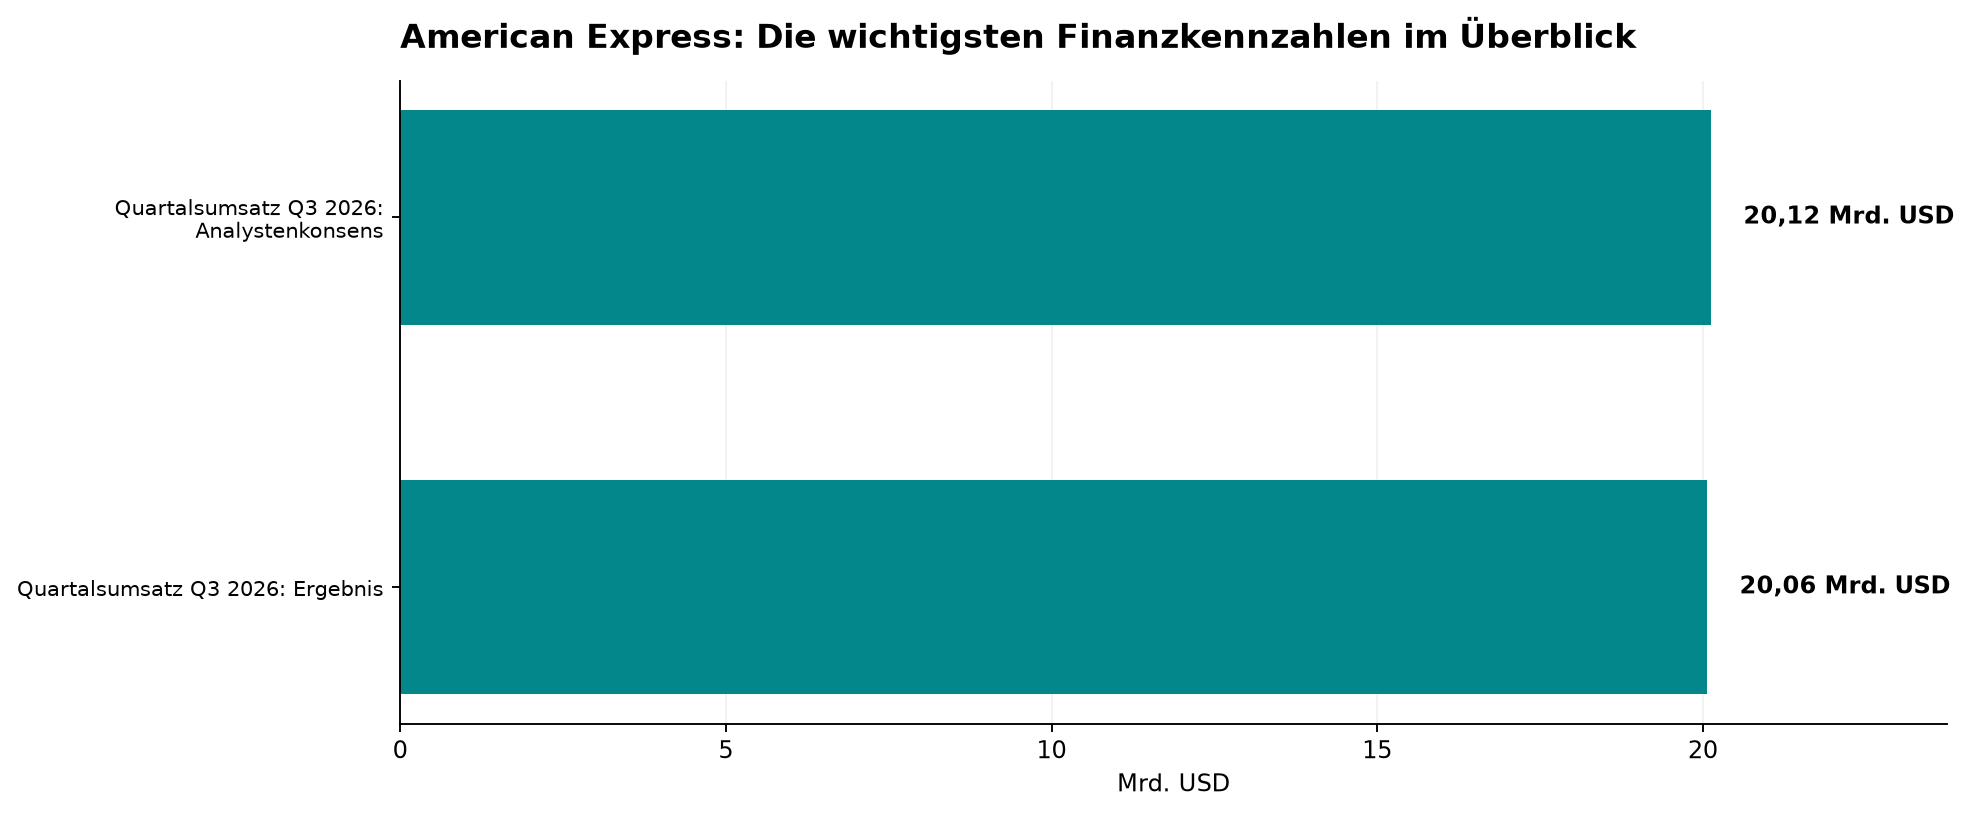
Hauptgrund für den Kursrückgang war die Erlösentwicklung des Kreditkartenkonzerns. Mit 20,06 Mrd. USD lag der Quartalsumsatz zwar 9 % über dem Vorjahr, verfehlte jedoch die Konsensschätzung der Analysten von 20,12 Mrd. USD knapp.
Gleichzeitig schwächte sich das Wachstum der weltweiten Kartenabrechnungen von zuvor 9 % auf 8 % ab. Das abgewickelte Kartenvolumen von 454 Mrd. USD blieb hinter den an der Wall Street erwarteten 456,9 Mrd. USD zurück.
Sondereffekte beim Gewinn und steigende Kosten
Der kräftige Gewinnsprung von 28 % auf 3,71 Mrd. USD basierte zu einem erheblichen Teil auf einem Sondereffekt. Der Verkauf der Beteiligung an der Global Business Travel Group spülte nach Steuern rund 751 Mio. USD in die Kasse.
Ohne diesen Sonderertrag und steuerliche Entlastungen legte das bereinigte Vorsteuerergebnis lediglich um rund 2 % zu. Belastend wirkten zudem um 9 % gestiegene Gesamtausgaben auf 14,5 Mrd. USD, getrieben durch höhere Aufwendungen für Kundenbindung und Kartenvorteile.
Stellenabbau und Umbau für Künstliche Intelligenz
Um die Kostenstruktur zu straffen, kündigte Konzernchef Stephen Squeri den Abbau von rund 3.500 Stellen an. Das entspricht etwa 5 % der weltweiten Belegschaft und soll Managementebenen vor dem verstärkten Einsatz Künstlicher Intelligenz verringern.
Für diesen Stellenabbau verbuchte der Konzern im dritten Quartal Restrukturierungskosten von 336 Mio. USD. Die Spanne für den bereinigten Jahresgewinn je Aktie hob das Management dennoch von zuvor 17,30 bis 17,90 USD auf 17,60 bis 17,90 USD an.
Die wichtigsten Daten auf einen Blick
- Quartalsumsatz Q3 2026: 20,06 Mrd. USD (Konsens: 20,12 Mrd. USD)
- Bereinigter Gewinn je Aktie: 4,68 USD (Konsens: 4,49 USD)
- Nettogewinn: 3,71 Mrd. USD (+28 % zum Vorjahr)
- Stellenabbau: Rund 3.500 Arbeitsplätze (5 % der Belegschaft)
- Jahresprognose bereinigtes EPS: 17,60 bis 17,90 USD
Einordnung für Anleger
Die Kursreaktion verdeutlicht, dass die Anleger trotz angehobener Jahresprognose skeptisch auf das verlangsamte Abrechnungswachstum und die Abhängigkeit von Sondereffekten blicken. Für eine nachhaltige Trendwende wird entscheidend sein, ob die Restrukturierung und der geplante KI-Einsatz die gestiegenen Kundenbindungskosten wirksam ausgleichen können. Mit 66 von 100 Punkten fällt der CP-Score solide aus und unterstreicht die grundlegend robuste Ertragsbasis des Kreditkartenkonzerns.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.