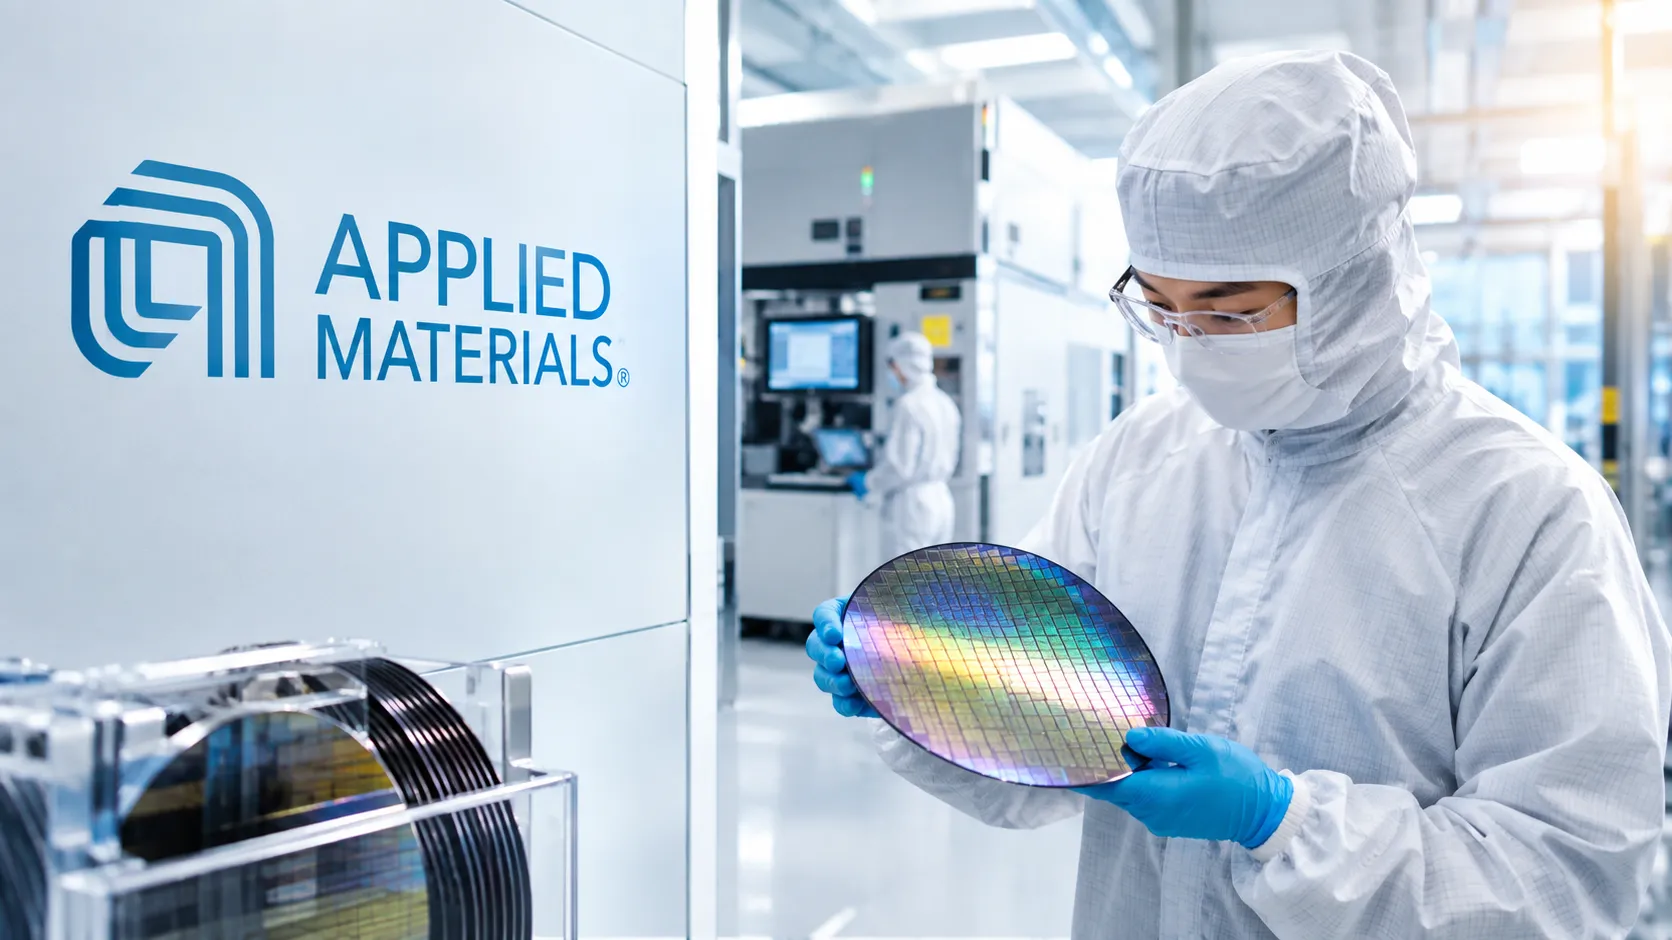
Die Applied Materials-Aktie profitiert vom weltweiten Investitionsboom in Künstliche Intelligenz und modernste Halbleiter-Fertigungskapazitäten. Trotz starker operativer Zuwächse und angehobener Schätzungen für 2026 und 2027 reagiert der Markt zunehmend sensibler auf das erreichte Bewertungsniveau. In einem ruhigen Handelsverlauf an der Wall Street am 29. September stach die Aktie hervor und gewann gut 5,2 % auf 512,01 USD hinzu.
Wachstumstreiber und Finanzprognosen für 2026 und 2027
Im jüngst gemeldeten dritten Geschäftsquartal 2026 erzielte das Unternehmen einen Rekordumsatz von 9,12 Mrd. USD sowie einen bereinigten Gewinn je Aktie von 3,50 USD. Für das vierte Quartal stellte das Management Erlöse von rund 10,25 Mrd. USD in Aussicht.
Getrieben wird das Geschäft vor allem durch den Übergang zu Gate-All-Around-Transistoren im 2-Nanometer-Bereich, Advanced Packaging sowie eine anziehende Nachfrage nach Speicherchips wie DRAM und NAND. Zudem plant der Konzern, seine vierteljährlichen Systemauslieferungen bis 2028 gegenüber dem aktuellen Niveau zu verdoppeln.
Für das Geschäftsjahr 2027 rechnen Analysten von Morgan Stanley mit einem Anstieg des Konzernumsatzes auf 50,7 Mrd. USD und einem Gewinn von 20,92 USD je Aktie. Zugleich soll sich die Bruttomarge von 48,8 % im Jahr 2025 auf 52 % im Geschäftsjahr 2027 verbessern.
Das Analystenbild zwischen Kurszielen und Bewertung
Die Mehrheit der Marktbeobachter bleibt für das Papier optimistisch und vergibt überwiegend Kaufempfehlungen. Das mittlere Kursziel an der Wall Street liegt bei rund 650 USD, während Spitzenprognosen bis zu 900 USD reichen.
Die kurzfristige Kurseuphorie wird durch anderweitige Aussagen gebremst. Nachdem sich der Aktienkurs im Jahresverlauf mehr als verdoppelt hat, senkte Morgan Stanley jetzt das Kursziel von 642 USD auf 563 USD und reduzierte das angewendete Kurs-Gewinn-Verhältnis von 26 auf 22, da ein Großteil der Wachstumsfantasie bereits im Kurs eingepreist sei.
Wichtige Einzelstimmen
-
Morgan Stanley: Equal Weight (Hold), Kursziel gesenkt von 642 USD auf 563 USD
-
Citi: Buy, Kursziel 710 USD
-
UBS: Buy, Kursziel 695 USD
-
Needham: Buy, Kursziel 740 USD
-
Mizuho: Outperform, Kursziel 590 USD
Zentrale Risiken: Geopolitik und Zyklik
Das größte operative Risiko bleibt der geopolitische Handelskonflikt zwischen den USA und China. Eine Verschärfung der US-Exportkontrollen für Halbleiter-Equipment bedroht das Geschäft mit chinesischen Chipherstellern.
Hinzu kommt das Risiko zyklischer Verzögerungen bei den milliardenschweren Fabrikneubauten führender Halbleiterhersteller. Sollten sich die Investitionszyklen verlangsamen oder die Margenverbesserung oberhalb von 52 % ins Stocken geraten, droht Druck auf das Bewertungsniveau der Aktie.
Die wichtigsten Daten auf einen Blick
- Rekordumsatz Q3 2026: 9,12 Mrd. USD (+25 % im Jahresvergleich)
- Bereinigter Gewinn je Aktie Q3 2026: 3,50 USD (+41 % im Jahresvergleich)
- Umsatzerwartung Q4 2026 (Mittelwert): 10,25 Mrd. USD
- Analystenprognose Umsatz 2027: 50,7 Mrd. USD
Einordnung für Anleger
Applied Materials bleibt dank der technologischen Schlüsselrolle beim Übergang zu 2-Nanometer-Architekturen und im Advanced Packaging hervorragend für den langfristigen KI-Investitionszyklus positioniert. Nach der kräftigen Kursrallye ist ein erheblicher Teil dieses Wachstums jedoch bereits eingepreist, was die Sensibilität gegenüber geopolitischen Exportbeschränkungen im China-Geschäft spürbar erhöht.
Entscheidend für die Fortsetzung des Aufwärtstrends wird sein, ob das Management die avisierte Margenexpansion auf über 52 Prozent auch bei zyklischen Verzögerungen im Fabrikbau planmäßig umsetzen kann.
Der Cashflow Profi bleibt bei der Applied Materials-Aktie an der Seitenlinie, beobachtet den Wert genau; investierte Anleger bleiben an Bord.
Weiterführende Artikel:
- Wall Street tritt auf der Stelle: Anthropic IPO kann 2 Billionen Bewertung bringen
- Chip-Aktien unter Druck: Arm, Infineon und Intel führen weltweiten Kursrutsch an
- ASML gewinnt Samsung und TSMC für neueste Litho-Maschinen
