

News
Cleveland-Cliffs-Aktie schießt 13 % hoch: Starke 4-Milliarden-Prognose
Cashflow Profi bei Google bevorzugen
Die Cleveland-Cliffs-Aktie hat nach Vorlage der Drittquartalszahlen an den US-Börsen um rund 13 % zugelegt. Der US-Stahlkonzern kehrte überraschend stark in die Gewinnzone zurück und stellte für 2027 ein operatives Ergebnis von über 4 Mrd. USD in Aussicht.
Starke operative Wende im dritten Quartal
Im dritten Quartal 2026 erzielte Cleveland-Cliffs einen Nettogewinn von 152 Mio. USD nach einem Fehlbetrag von 251 Mio. USD im Vorjahreszeitraum. Das bereinigte Ergebnis je Aktie lag mit 0,28 USD spürbar über den Markterwartungen von 0,22 USD.
Der Umsatz kletterte im Jahresvergleich von 4,73 auf 5,61 Mrd. USD, verfehlte die Konsensschätzung von 5,71 Mrd. USD jedoch knapp. Gestützt wurde das Geschäft durch einen Anstieg des Stahlabsatzes auf 4,2 Mio. Nettotonnen sowie höhere durchschnittliche Nettoverkaufspreise von 1.177 USD je Tonne.
Milliarden-Ausblick und beschleunigter Schuldenabbau
Das bereinigte EBITDA verbesserte sich im abgelaufenen Quartal auf 612 Mio. USD und übertraf die konzerneigene Zielmarke von 575 Mio. USD deutlich. Für das vierte Quartal stellt das Management rund 715 Mio. USD bereinigtes EBITDA in Aussicht, da höhere Erlöse saisonale Belastungen ausgleichen sollen.
Für das Geschäftsjahr 2027 peilt der Konzern bei anhaltend vorteilhaften Marktbedingungen ein bereinigtes EBITDA von mehr als 4 Mrd. USD an. Gleichzeitig plant das Unternehmen, über den freien Cashflow und Immobilienverkäufe die Nettoverschuldung bis Mitte des kommenden Jahres unter das 2,5-Fache des EBITDA zu drücken.
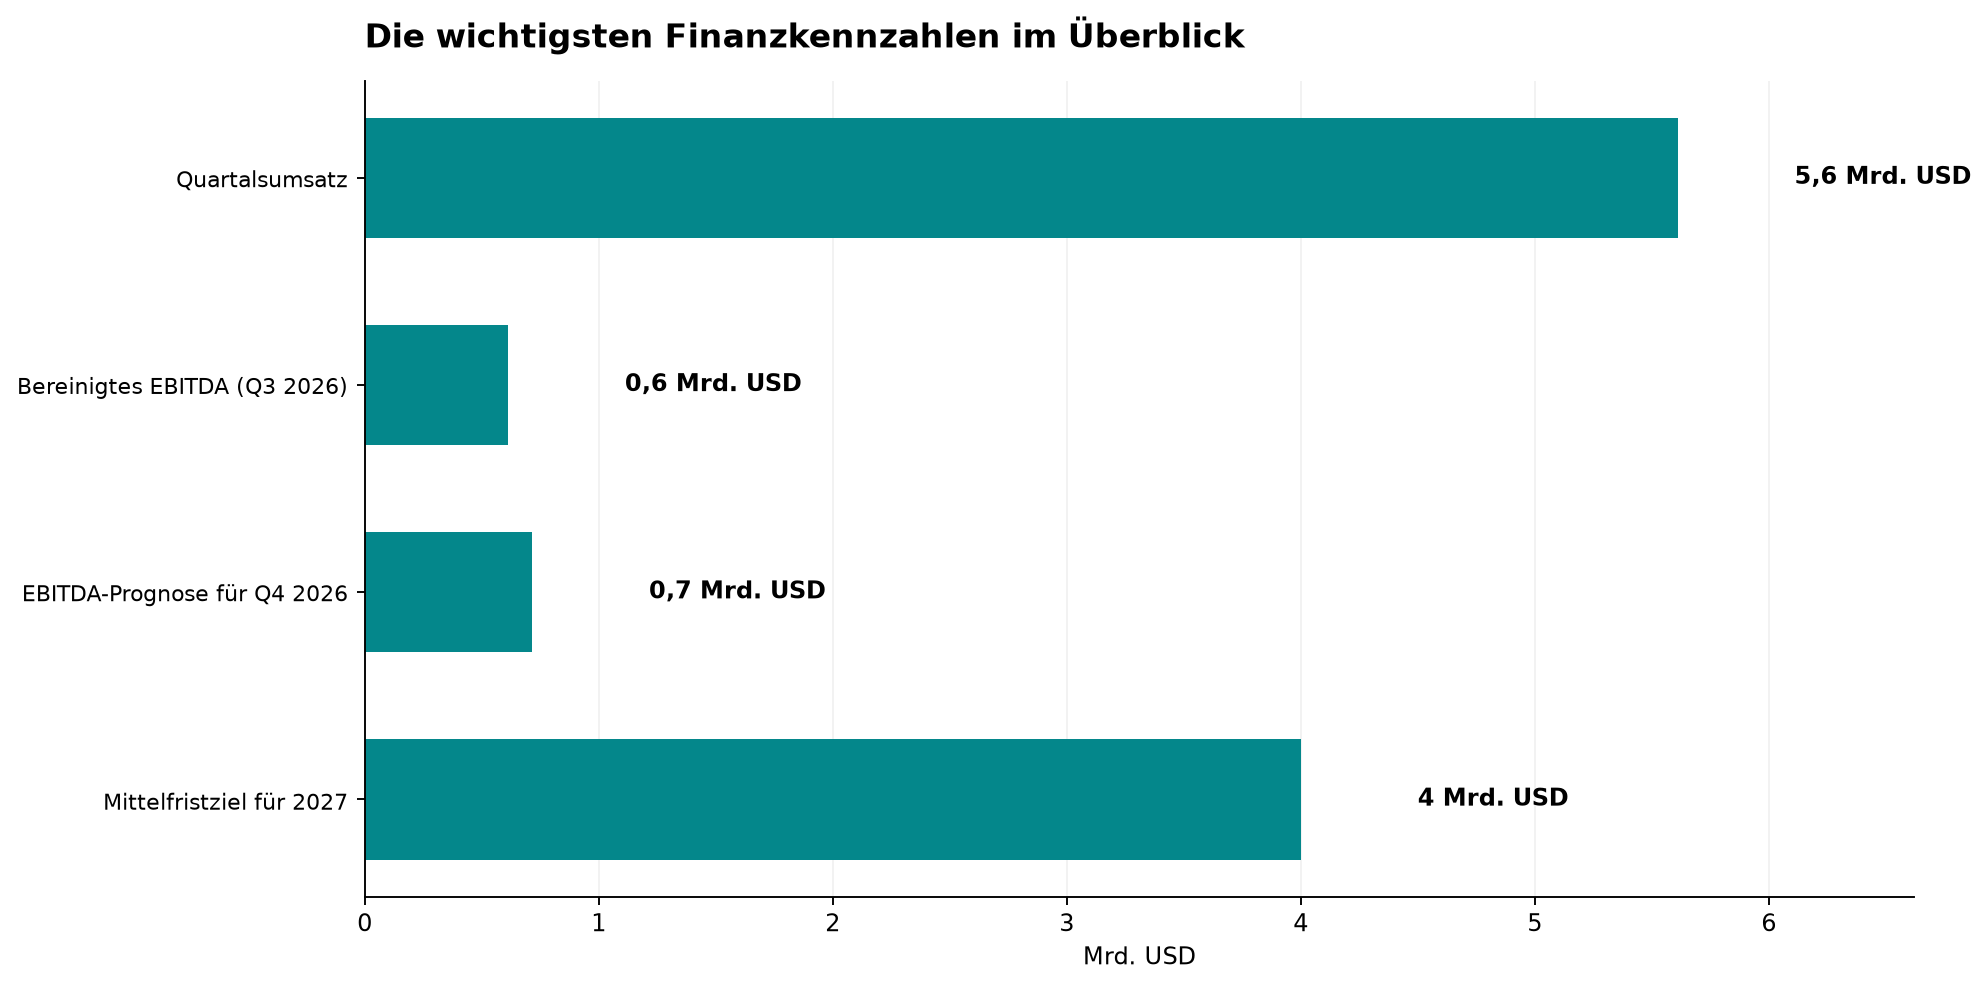
Die wichtigsten Daten auf einen Blick
- Bereinigter Gewinn je Aktie (Q3 2026): 0,28 USD (Erwartung: 0,22 USD)
- Quartalsumsatz: 5,61 Mrd. USD (Vorjahr: 4,73 Mrd. USD)
- Bereinigtes EBITDA (Q3 2026): 612 Mio. USD (Prognose: 575 Mio. USD)
- EBITDA-Prognose für Q4 2026: rund 715 Mio. USD
- Mittelfristziel für 2027: mehr als 4 Mrd. USD bereinigtes EBITDA
Einordnung für Anleger
Die operative Rückkehr in die Gewinnzone und die ehrgeizige EBITDA-Prognose von über 4 Milliarden US-Dollar für 2027 verleihen Cleveland-Cliffs frischen Schwung, wobei der zügige Schuldenabbau der entscheidende Treiber für die weitere Erholung bleibt. Mit 47 von 100 Punkten fällt der CP-Score allerdings noch verhalten aus: Vor allem Sicherheit und Marge drücken den Wert, während Wachstum und Charttechnik bereits Stärke zeigen.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.