Die CrowdStrike-Aktie profitiert deutlich von rasendem Wachstum und der Erwartung der Anleger, dass die Marktposition noch weiter ausgebaut wird. Die Aktie legte seit Jahresbeginn eindrucksvolle 122 % auf 252,13 USD zu.
Der Wert wird an den Finanzmärkten mit einer hohen Wachstumsprämie bewertet. Das Unternehmen wird im vierten Quartal einen Aktiensplit im Verhältnis von 4:1 durchführen und zählt zu den weltweit führenden Plattformanbietern für IT- und Cloud-Sicherheit auf Basis künstlicher Intelligenz. Der Erfolg basiert auf wiederkehrenden Abonnements für die firmeneigene Sicherheitsplattform.
Kernplattform Falcon und Absicherung für künstliche Intelligenz
CrowdStrike betreibt eine cloudbasierte Sicherheitsarchitektur, deren technologischer Kern ein ressourcenschonender Software-Agent auf den Endgeräten der Kunden ist. Über diesen Sensor erfasst das System Sicherheitsereignisse in Echtzeit und gleicht sie über eine zentrale Cloud-Datenbank mit bekannten Bedrohungsmustern ab.
Kunden abonnieren auf dieser Falcon-Plattform spezialisierte Software-Module für Endgeräteschutz, Identitätssicherung, Cloud-Workloads sowie Security-Information-Management. Mehr als 90 % der Gesamterlöse stammen aus diesen wiederkehrenden Abonnements, die Unternehmenskunden zunehmend über flexible Lizenzverträge wie Falcon Flex bündeln.
Operative Entwicklung und Kennzahlen für 2026 und 2027
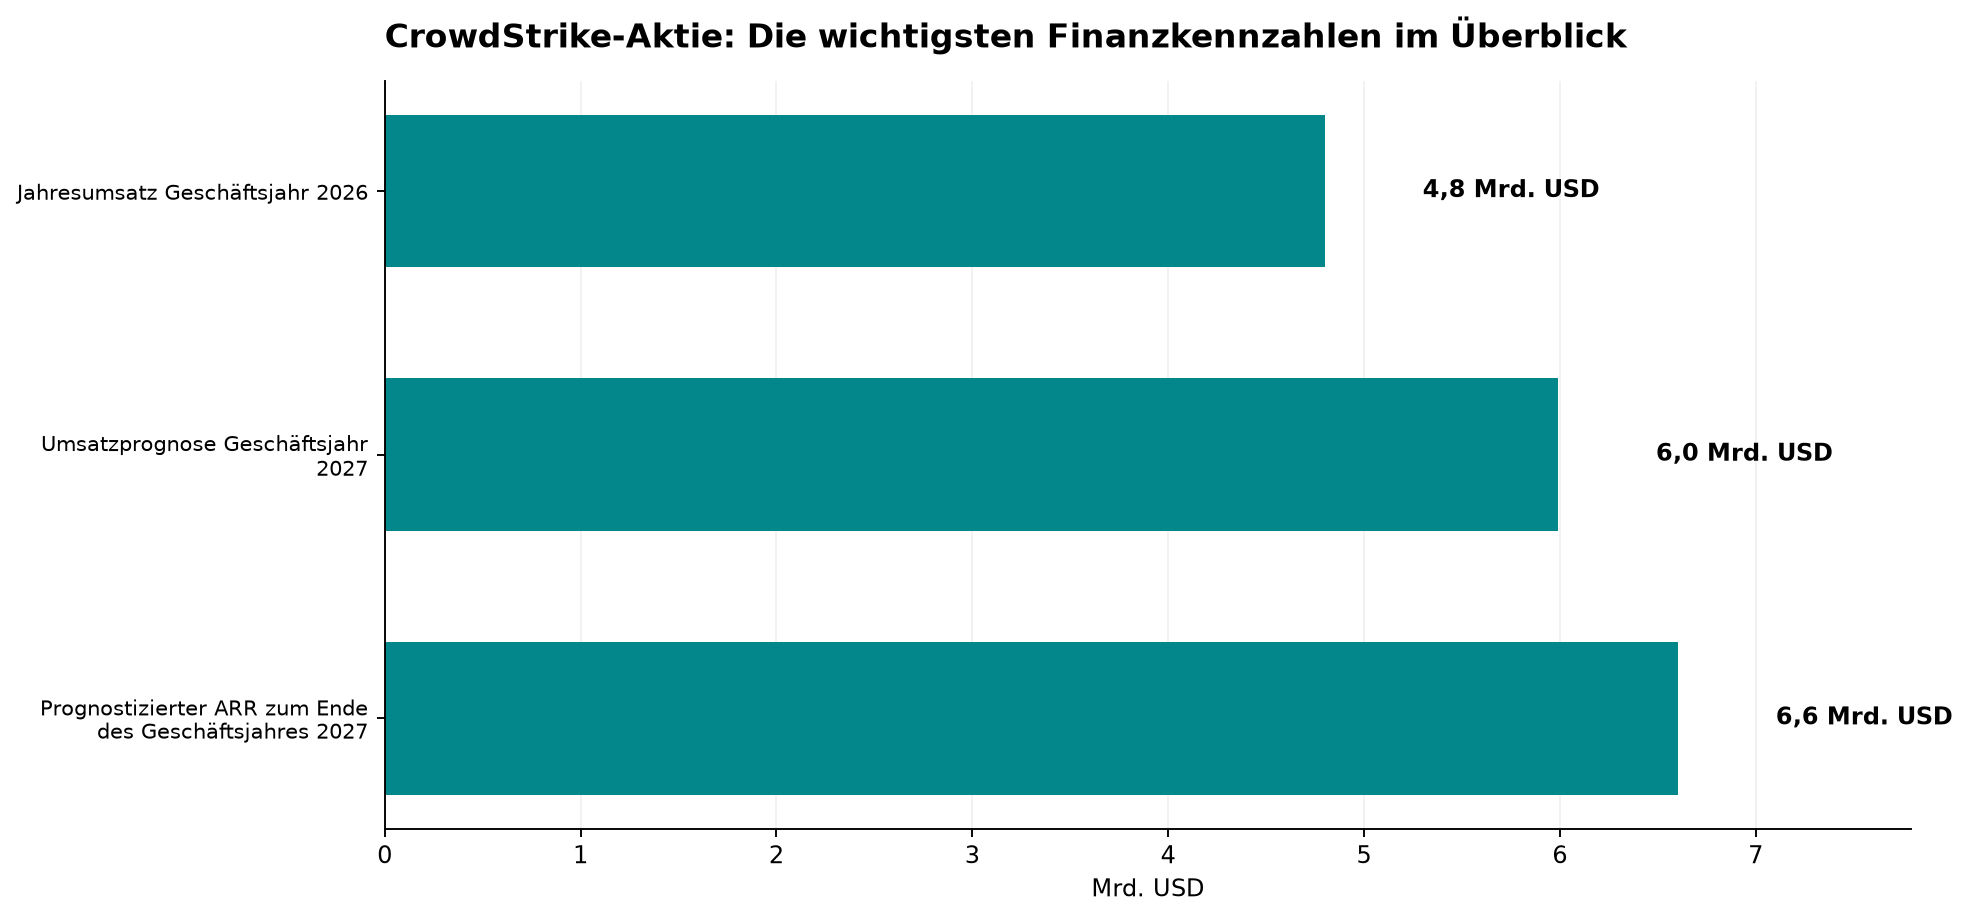
Im per Ende Januar 2026 beendeten Geschäftsjahr 2026 übertraf CrowdStrike beim jährlich wiederkehrenden Umsatz (ARR) die Marke von 5 Mrd. USD. Der Jahresumsatz kletterte in dieser Periode auf rund 4,8 Mrd. USD.
Für das im Januar 2027 endende Geschäftsjahr 2027 hob die Unternehmensführung nach starken Quartalsergebnissen die Jahresprognose an. CrowdStrike stellt für das Gesamtjahr nun einen Umsatz zwischen 5,991 Mrd. und 6,011 Mrd. USD in Aussicht.
Der bereinigte Gewinn je Aktie wird für das Geschäftsjahr 2027 bei 1,25 bis 1,26 USD erwartet, angepasst an den im Juli 2026 durchgeführten Aktiensplit im Verhältnis 4 zu 1. Gleichzeitig peilt der Konzern zum Ende des Geschäftsjahres ein vertragliches ARR-Volumen von 6,603 Mrd. bis 6,612 Mrd. USD sowie eine Free-Cashflow-Marge von 34 % bis 38 % an.
CEO wünscht sich realistische Einschätzung
CrowdStrike schützt weltweit Millionen von Computergeräten vor Cyberangriffen und Datendiebstahl. Wenn es um Sicherheitsrisiken geht, weiß CEO Josh Fedor genau, wovon er spricht. In einem Interview erklärte Fedor, er habe den Eindruck, dass „viele Bedenken rund um künstliche Intelligenz eher vom Hype als von konkreten Gefahren geprägt sind“. Die Einschätzung des Technologieexperten, der mit unmittelbarer Verantwortung im Markt steht, müsse mehr sachlich gewichtet werden – als akademische Debatten. „Ich wünsche mir weniger KI-Doomsaying“, sagte Fedor.
Die wichtigsten Daten auf einen Blick
- Jahresumsatz Geschäftsjahr 2026: rund 4,8 Mrd. USD
- Umsatzprognose Geschäftsjahr 2027: 5,991 Mrd. bis 6,011 Mrd. USD
- Bereinigter Gewinn je Aktie (FY 2027): 1,25 bis 1,26 USD (nach 4:1-Aktiensplit)
- Prognostizierter ARR zum Ende des Geschäftsjahres 2027: 6,603 Mrd. bis 6,612 Mrd. USD
- Zielkorridor für die Free-Cashflow-Marge: 34 % bis 38 %
Einordnung für Anleger
CrowdStrike profitiert von der Konsolidierung der Sicherheitsbudgets und der Nachfrage nach Absicherung für KI-Infrastrukturen. Mit einem Forward-KGV von weit über 100 ist die CrowdStrike-Aktie jedoch sehr teuer bewertet und reagiert entsprechend empfindlich auf minimale Abweichungen von den Wachstumszielen.
Der Cashflow Profi bleibt bei der CrowdStrike-Aktie an der Seitenlinie. Der nächste Richtungsweiser für die Bewertung werden die Geschäftszahlen für das dritte Quartal, die für Anfang Dezember 2026 erwartet werden.
