

News
CVS: Gewinnsprung verpufft – Aufspaltung schickt Aktie auf Talfahrt
Cashflow Profi bei Google bevorzugen
Der US-Gesundheitskonzern CVS Health hat für das dritte Quartal 2026 überraschend starke Geschäftszahlen vorgelegt und zugleich eine historische Aufspaltung angekündigt. An der Wall Street stieß der radikale Konzernumbau auf schwere Bedenken und schickte die CVS-Aktie um 12,6 % auf Talfahrt.
Gewinnsprung wird von Zerschlagungsplänen überschattet
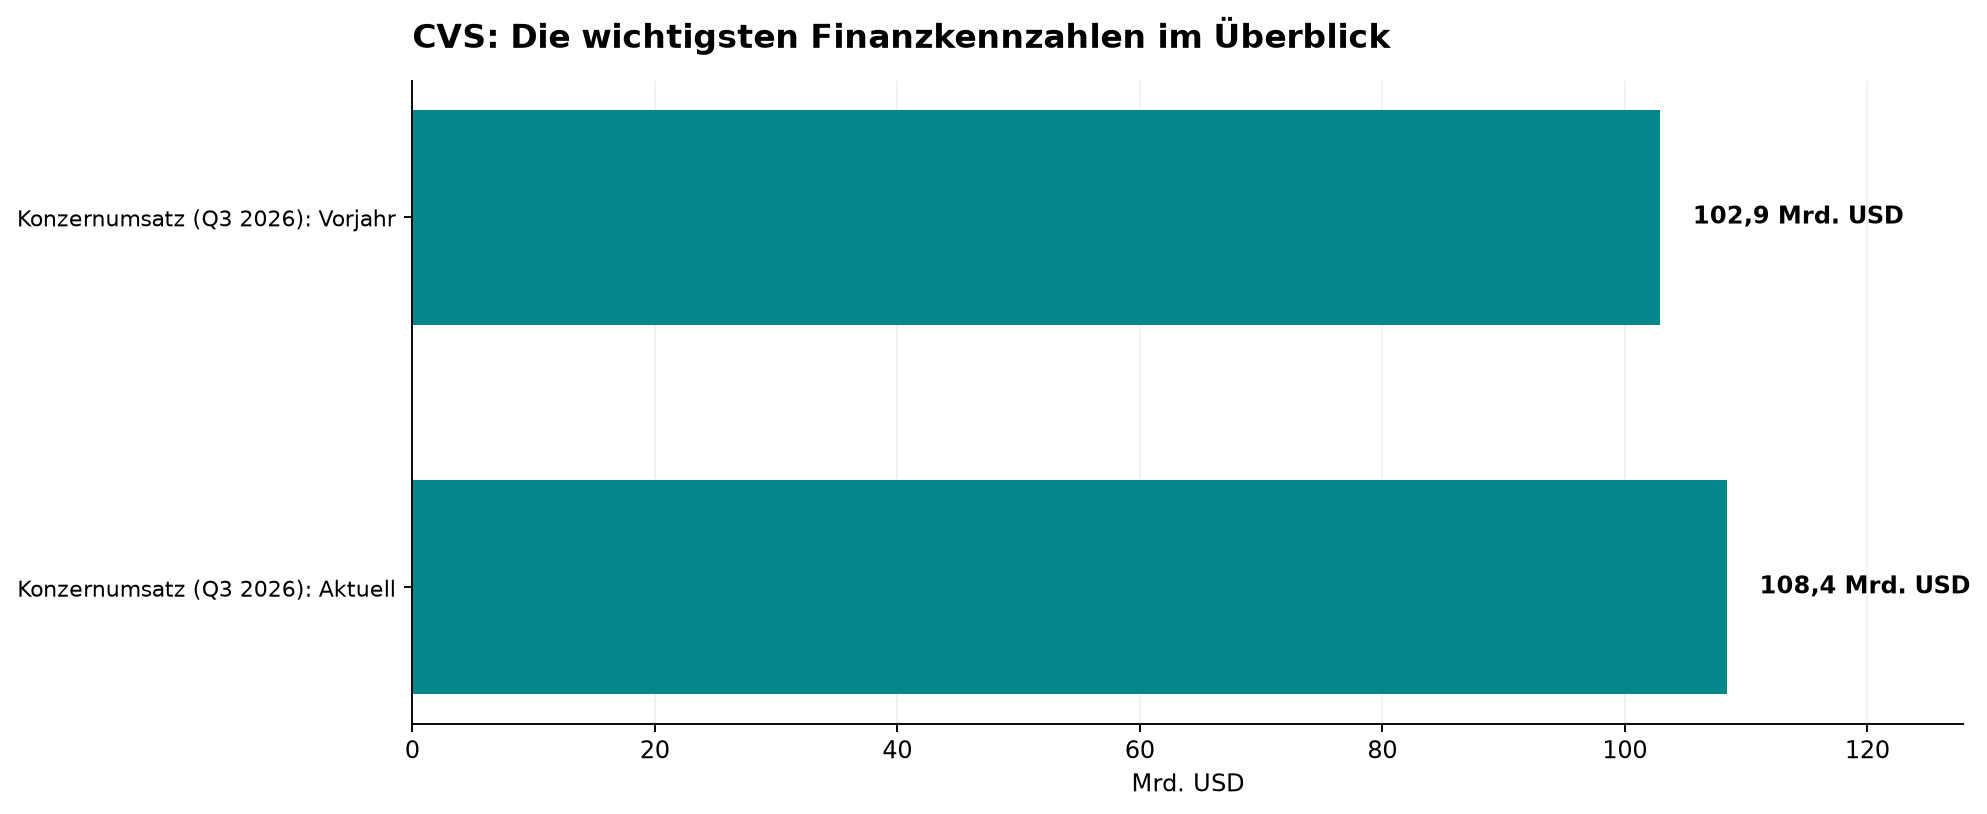
Im abgelaufenen Jahresviertel erwirtschaftete der Konzern einen bereinigten Gewinn von 2,09 USD je Aktie und übertraf die Analystenschätzungen von 1,65 USD deutlich. Der Quartalsumsatz stieg um 5,4 % auf 108,4 Mrd. USD nach 102,9 Mrd. USD im entsprechenden Vorjahreszeitraum.
Zusätzlich hob die Unternehmensführung um Vorstandschef David Joyner die Jahresprognose für den bereinigten Gewinn auf mindestens 8,20 USD je Aktie an. Trotz dieser Zahlen dominierten am Markt sofort die Zweifel an der neu beschlossenen Konzernstruktur.
Strategische Kehrtwende verunsichert Analysten
Bis zum ersten Halbjahr 2028 soll das Filialnetz mit rund 9.000 Apotheken und MinuteClinics als eigenständiges Unternehmen unter dem Namen CVS Pharmacy abgespalten werden. Die Versicherungssparte Aetna und der Apotheken-Dienstleister Caremark verbleiben hingegen im Kerngeschäft.
Branchenexperten und Analystenhäuser wie RBC Capital Markets bewerten diesen Schritt als riskanten Bruch mit der bisherigen Integrationsstrategie. Neben den organisatorischen Reibungsverlusten bereiten den Marktbeobachtern vor allem die künftige Schuldenverteilung und der anhaltende Regulierungsdruck auf das Geschäft Sorgen.
Die wichtigsten Daten auf einen Blick
- Bereinigter Gewinn je Aktie (Q3 2026): 2,09 USD (Konsens: 1,65 USD)
- Konzernumsatz (Q3 2026): 108,4 Mrd. USD (Vorjahr: 102,9 Mrd. USD)
- Jahresprognose 2026: Bereinigter Gewinn von mindestens 8,20 USD je Aktie
- Geplanter Vollzug der Aufspaltung: Erstes Halbjahr 2028
- Börsenreaktion am 04.11.2026: Kursminus von 12,6 % auf 79,94 USD
Einordnung für Anleger
Die überraschend starken Quartalszahlen treten angesichts der riskanten Aufspaltungspläne und der langen Umsetzungsphase bis 2028 vorerst in den Hintergrund. Auch der CP-Score fällt mit 55 von 100 Punkten eher mittelmäßig aus: Zwar überzeugt der starke Free Cashflow, die angeschlagene Charttechnik und die Marge drücken das Bild jedoch spürbar. Solange die künftige Schuldenverteilung und die organisatorischen Reibungsverluste der Trennung nicht geklärt sind, bleibt die Aktie von hoher Unsicherheit geprägt.
Anleger warten die Bodenbildung ab. Unsere Favoriten besprechen wir wie immer wie im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.