News
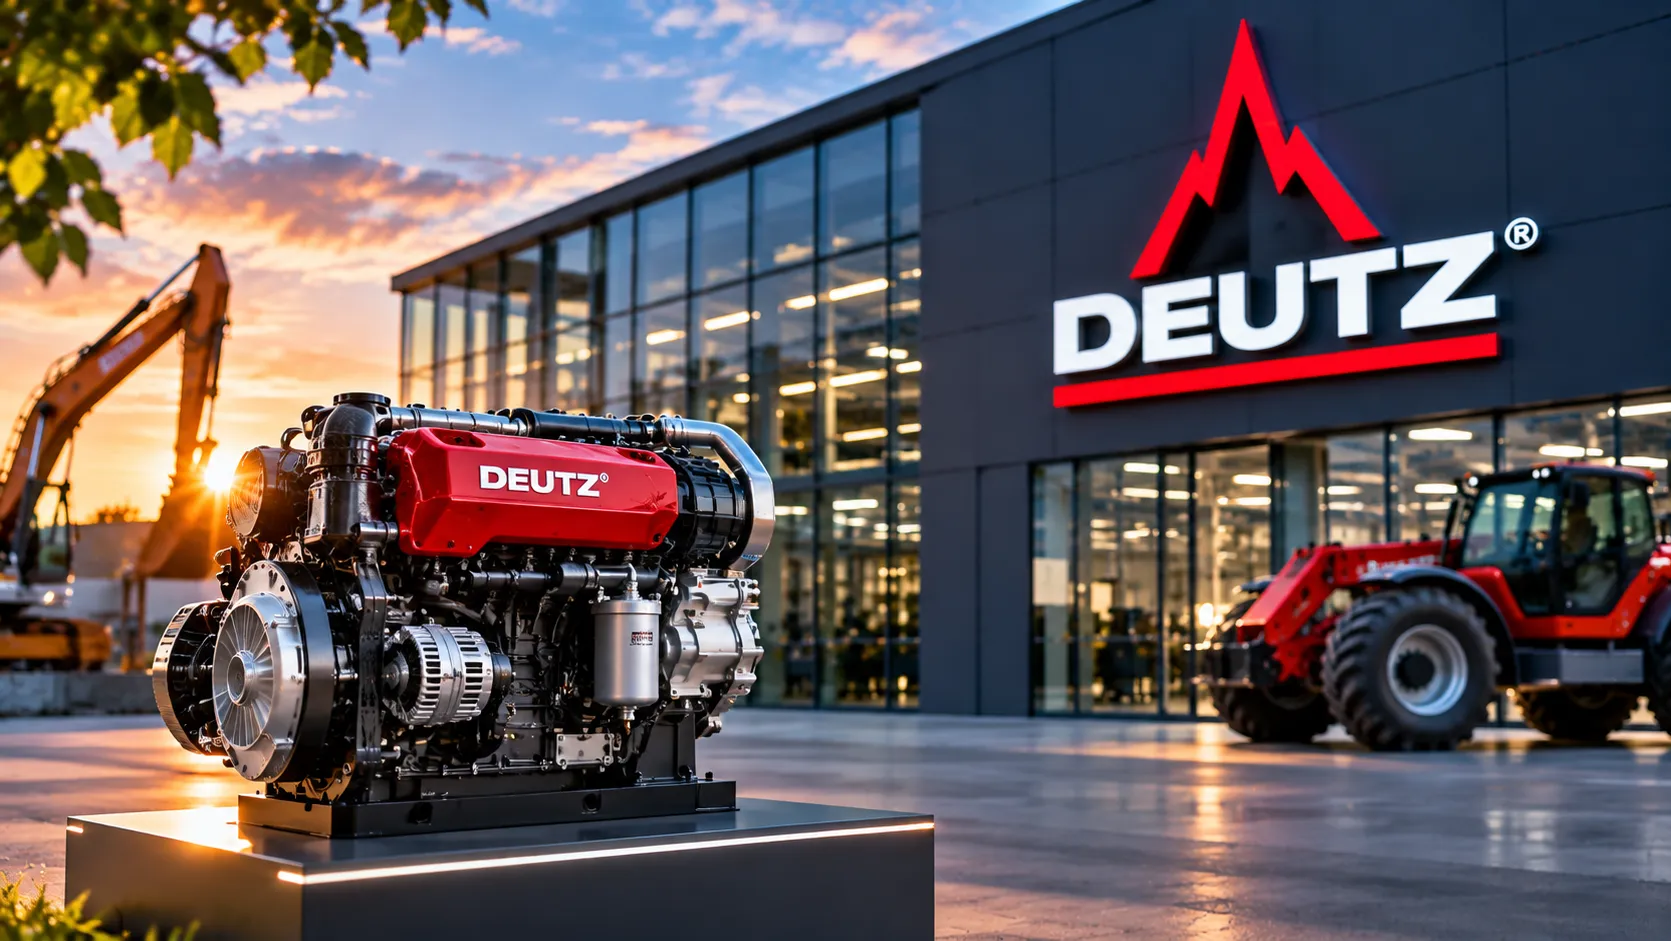
Deutz-Aktie: Deutsche Bank sieht durch Rüstungswende über 50 % Kurspotenzial
Cashflow Profi bei Google bevorzugen
Deutsche Bank Research hat die Deutz-Aktie mit einer Kaufempfehlung und einem Kursziel von 14,50 EUR in die Bewertung aufgenommen. Ausgehend von einem Einstiegskurs von 9,54 EUR entspricht dies einer rechnerischen Kurschance von rund 52 %.
Fehlbewertung als klassischer Motorenbauer
Analystin Mira Wiegratz stuft das Kölner Unternehmen in einer Studie der Finanznachrichtenagentur dpa-AFX als erstklassigen Verteidigungswert ein, den der Markt fälschlicherweise noch immer primär als zyklischen Motorenhersteller bewertet. Nach dem Vollzug der Übernahme des Militärfahrzeugbauers FFG für rund 1,6 Mrd. EUR verschiebt sich das operative Geschäft deutlich.
Die Deutsche Bank rechnet damit, dass der Rüstungsbereich ab dem Jahr 2027 die Hälfte des operativen Konzerngewinns erwirtschaftet. Gemessen an den Bewertungskennzahlen für 2028 notiert Deutz beim 6,7-Fachen des Unternehmenswerts zum operativen Ergebnis, während reine Landsystemanbieter das 10-Fache erzielen.
Kommende Großaufträge als Kurstreiber
Kurzfristige Impulse erwartet das Analysehaus bereits im laufenden Monat. Als wesentliche Katalysatoren gelten eine Mitte November 2026 anstehende Vergabeentscheidung aus den Niederlanden sowie Folgeaufträge für Bergefahrzeuge.
Zusätzliche Nachfrage zeichnet sich durch das anlaufende Radfahrzeugprogramm der Bundeswehr ab. Im dritten Quartal 2026 steigerte Deutz den Umsatz bereits um 12 % auf 553,9 Mio. EUR und verbesserte die bereinigte EBIT-Marge auf 7,0 %.
Die wichtigsten Daten auf einen Blick
- Neues Kursziel: 14,50 EUR (Einstufung: Buy)
- Kurspotenzial: Rund 52 % gegenüber dem Ausgangsniveau von 9,54 EUR
- Übernahmevolumen FFG: Rund 1,6 Mrd. EUR
- Gewinnbeitrag Rüstung: 50 % des operativen Konzerngewinns ab 2027
- EV/EBIT 2028: Deutz liegt bei 6,7 (Vergleichsgruppe: 10,0)
Einordnung für Anleger
Die Kaufempfehlung beschleunigt die Neubewertung der Deutz-Aktie vom konjunkturabhängigen Industriezulieferer zum wehrtechnischen Ausrüster. Maßgeblich für die Zielerreichung sind in den kommenden Wochen die finale Vergabe des niederländischen Fahrzeugauftrags sowie die operative Integration der FFG.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.