

News
DraftKings-Aktie stürzt 27 % ab: Teure Wette radiert die Gewinne aus
Cashflow Profi bei Google bevorzugen
Die DraftKings-Aktie ist nach der Vorlage der Quartalszahlen zum dritten Quartal um rund 27 % abgestürzt. Der Sportwettenanbieter verfehlte die Umsatzerwartungen und kürzte seine Gewinnprognose für das Gesamtjahr drastisch.
Hohe Ausgaben für Prognosemärkte belasten das Ergebnis
Auslöser der massiven Gewinnwarnung sind rasant steigende Investitionen in das neue Geschäftsfeld für Prognosemärkte. DraftKings steigerte das Budget für die Plattform Predictions für 2026 auf 650 bis 700 Mio. USD, nachdem zuvor 200 bis 300 Mio. USD veranschlagt waren.
Infolgedessen senkte das Management die Jahresprognose für das bereinigte EBITDA von zuvor 700 bis 900 Mio. USD auf nur noch 175 bis 275 Mio. USD. Gleichzeitig reduzierte das Unternehmen das Umsatzziel für das laufende Geschäftsjahr auf 6,35 bis 6,55 Mrd. USD nach bislang erwarteten 6,50 bis 6,90 Mrd. USD.
Schwaches drittes Quartal und verhaltener Ausblick auf 2027
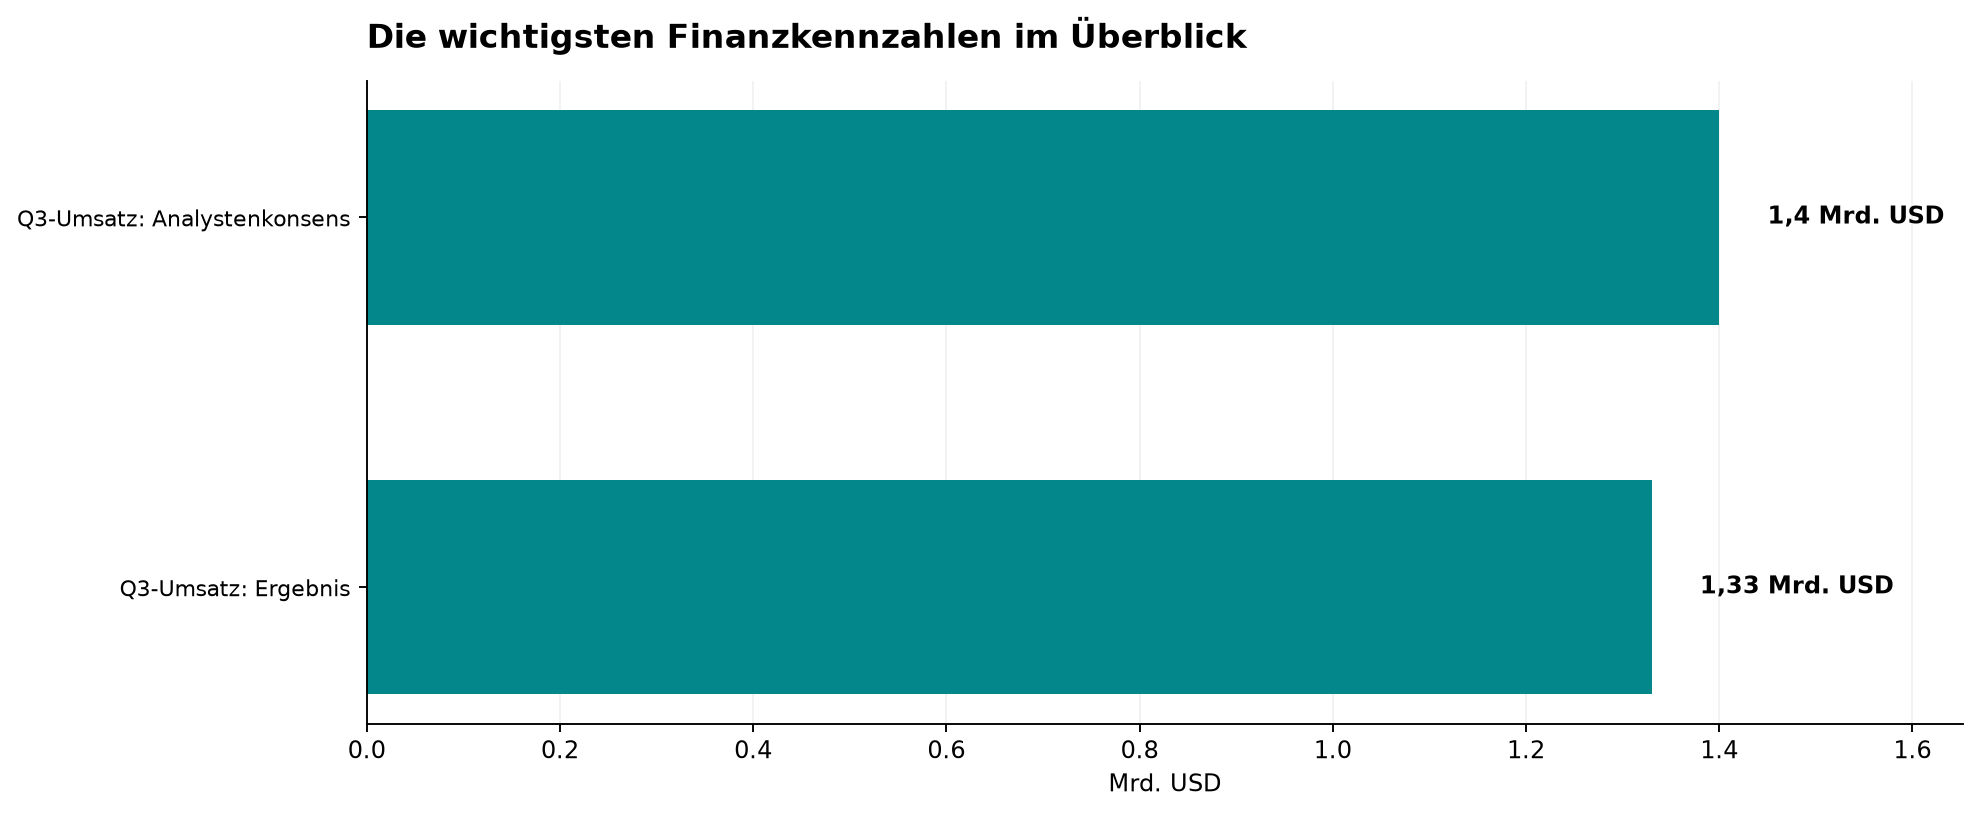
Im dritten Quartal wuchs der Umsatz zwar um 16 % auf 1,33 Mrd. USD, verfehlte jedoch die Schätzung der Wall Street von 1,40 Mrd. USD. Der bereinigte Verlust je Aktie weitete sich auf 0,53 USD aus, während Analysten im Schnitt lediglich mit einem Fehlbetrag von 0,36 USD gerechnet hatten.
Auch die erste Prognose für 2027 enttäuschte die Anleger. DraftKings rechnet für 2027 mit einem bereinigten EBITDA von 800 Mio. bis 1,0 Mrd. USD, während der Konsens der Analysten zuvor bei 1,12 Mrd. USD lag.
Die wichtigsten Daten auf einen Blick
- Kursverlust: rund 27 % im US-Handel
- Q3-Umsatz: 1,33 Mrd. USD (Konsens: 1,40 Mrd. USD)
- Bereinigter Verlust je Aktie Q3: 0,53 USD (Konsens: 0,36 USD)
- EBITDA-Prognose 2026 (bereinigt): 175 bis 275 Mio. USD (zuvor: 700 bis 900 Mio. USD)
- EBITDA-Ausblick 2027 (bereinigt): 800 Mio. bis 1,0 Mrd. USD (Konsens: 1,12 Mrd. USD)
Einordnung für Anleger
Der massive Investitionsschub in Prognosemärkte verunsichert die Anleger und rasiert die kurzfristige Profitabilität von DraftKings drastisch ab. Ob sich diese kostspielige Wette auszahlt, hängt nun maßgeblich von der zügigen Monetarisierung des neuen Geschäftsfelds ab.
Der Cashflow Profi sagt: Abwarten. Mehr zu unseren Favoriten gibt es im Börsenbrief.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.