News
Fraport-Aktie: Spürbar höherer Cashflow für 2027 erwartet
Cashflow Profi bei Google bevorzugen
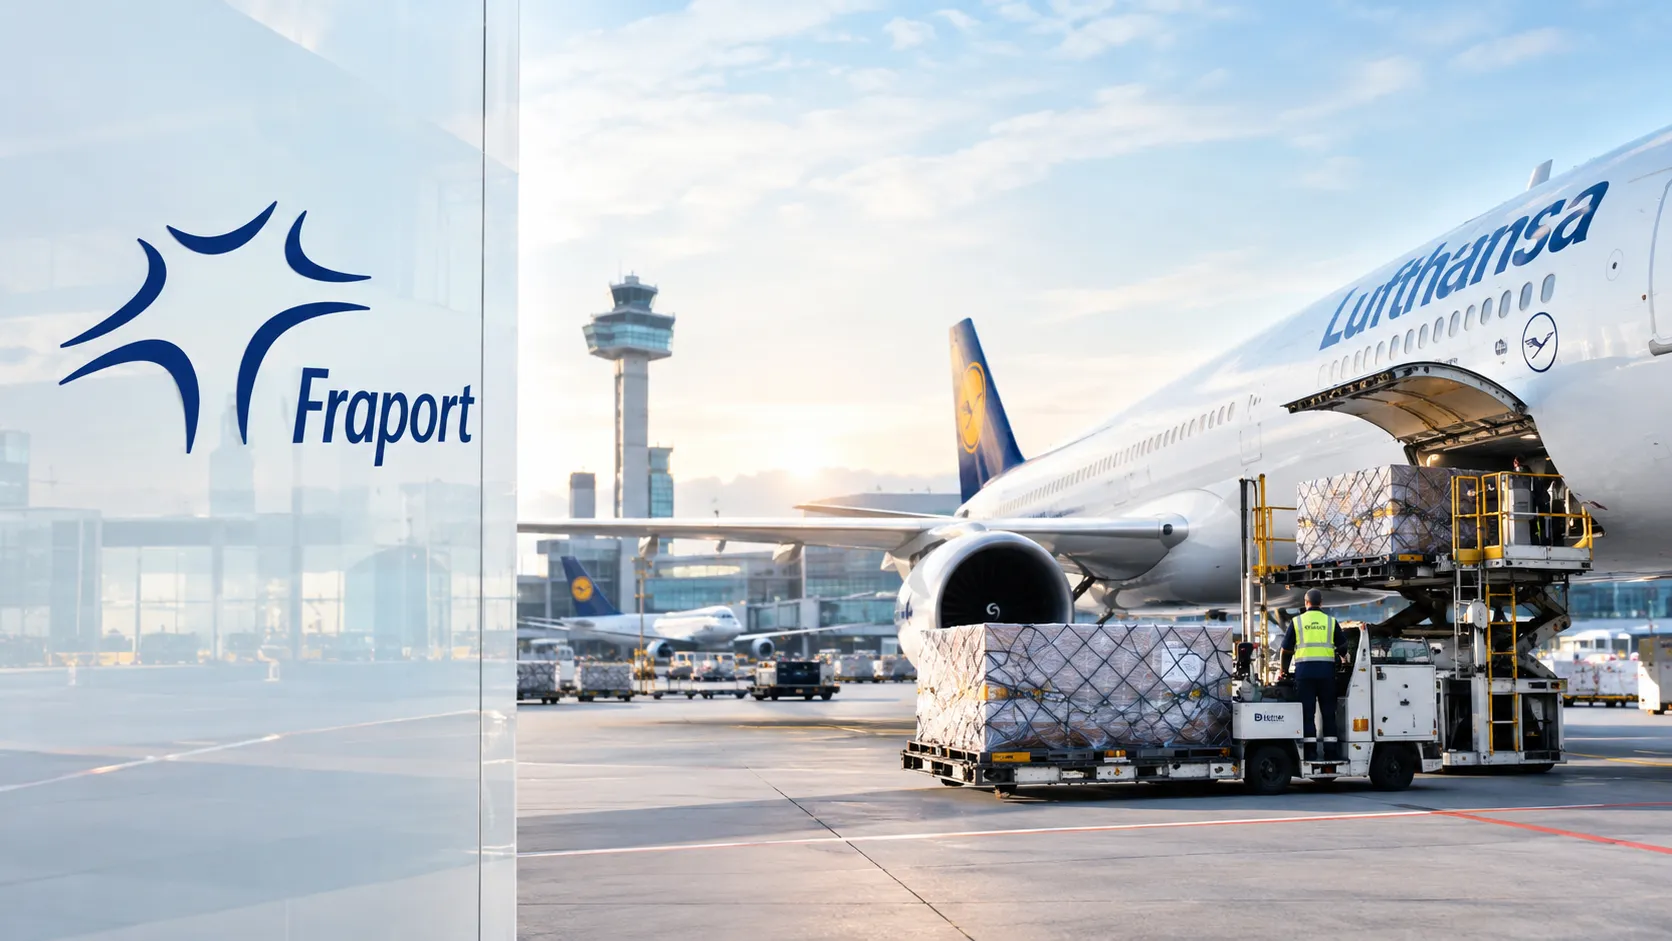
Die Fraport-Aktie kann nach schwierigem Kursverlauf in 2026 ein wenig durchatmen. Das Papier war von den geopolitischen Erschütterungen und Streiks deutlich gebeutelt worden. Der Flughafenbetreiber steuert nach mehrjährigen Milliardeninvestitionen in Großprojekte auf eine operative Normalisierung zu. Die ersten Zahlen für den Monat September zeigen eine Entspannung bei Passagierzahlen und Frachtraten.
Für das Geschäftsjahr 2027 rechnen Marktbeobachter mit steigenden Barmittelzuflüssen und einer spürbaren Entlastung der Konzernbilanz.
Geschäftsentwicklung und Konsensdaten für 2027
Nach den Daten von FactSet und Finanzen.net prognostizieren Analysten für das Geschäftsjahr 2027 im Mittel einen Konzernumsatz von rund 4,77 Mrd. EUR. Das operative Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) soll dabei auf knapp 1,59 Mrd. EUR klettern.
Der bereinigte Gewinn je Aktie wird von 18 Analysten im Schnitt auf 3,38 EUR bis 3,45 EUR veranschlagt. Zudem erwarten die Experten nach der mehrjährigen Pause eine fortgeführte Dividendenausschüttung von rund 1,50 EUR je Anteilsschein.
September deutlich erholt
Wie das Unternehmen mitteilte, swurden Monat mit rund 6,1 Millionen Passagieren 1,6 % in Frankfurt mehr abgefertigt worden, als im entsprechenden Vorjahresmonat. Da in Bayern und Baden-Württemberg noch Sommerferien waren, seien klassische Urlaubsdestinationen auch im September sehr gefragt gewesen, so der Betreiber.
Bei den internationalen Flughäfen stieg das Passagieraufkommen an den meisten von Fraport gemanagten Standorten. Insgesamt wurden im Berichtsmonat rund 21,1 Millionen Passagiere gezählt, 2,7 % mehr als im Vorjahresmonat
Beim Cargo-Volumen legt der Konzern um 2,5 % auf 174.773 Tonnen zu. Die Zahl der Flugbewegungen verringert sich um 3,5 Prozent auf 40.539 Starts und Landungen. Als massgeblichen Grund dafür nannte Fraport Rückgänge im innerdeutschen Verkehr von 25,2 %, insbesondere durch eingestellte Verbindungen nach Bremen und Stuttgart.
Bewertung und Cashflow nach Abschluss der Großprojekte
Auf dem aktuellen Kursniveau um 57 EUR ergibt sich für das Geschäftsjahr 2027 ein voraussichtliches Kurs-Gewinn-Verhältnis (KGV) von etwa 17. Das durchschnittliche Kursziel der Analysehäuser liegt im Bereich von 71 bis 76 EUR.
Hintergrund der optimistischen Gewinnschätzungen ist der Auslauf kapitalintensiver Baumaßnahmen, insbesondere rund um das neue Terminal 3 in Frankfurt. Der Free Cashflow soll sich dadurch bis 2027 laut Marktkonsens deutlich auf über 420 Mio. EUR erholen, was den Schuldenabbau beschleunigt.
Die wichtigsten Daten auf einen Blick
- Erwarteter Konzernumsatz 2027: rund 4,77 Mrd. EUR
- Erwartetes EBITDA 2027: rund 1,59 Mrd. EUR
- Geschätzter Gewinn je Aktie 2027: ca. 3,38 EUR
- Erwartetes KGV 2027: rund 17
- Durchschnittliches Analystenkursziel: ca. 71 bis 76 EUR
Einordnung für Anleger
Das absehbare Ende der milliardenschweren Bauphase markiert für Fraport den entscheidenden operativen Wendepunkt. Gelingt der prognostizierte Sprung beim freien Cashflow bis 2027, gewinnt der Flughafenbetreiber den nötigen Spielraum für einen zügigen Schuldenabbau und die Rückkehr zu verlässlichen Dividendenzahlungen.
Für die weitere Kursentwicklung bleibt die termingerechte Inbetriebnahme des Frankfurter Terminal 3 der zentrale Prüfstein. Der Cashflow Profi bleibt an der Seitenlinie.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.