

News
Halliburton-Aktie legt zu: Ausland fängt Fracking-Schwäche ab
Cashflow Profi bei Google bevorzugen
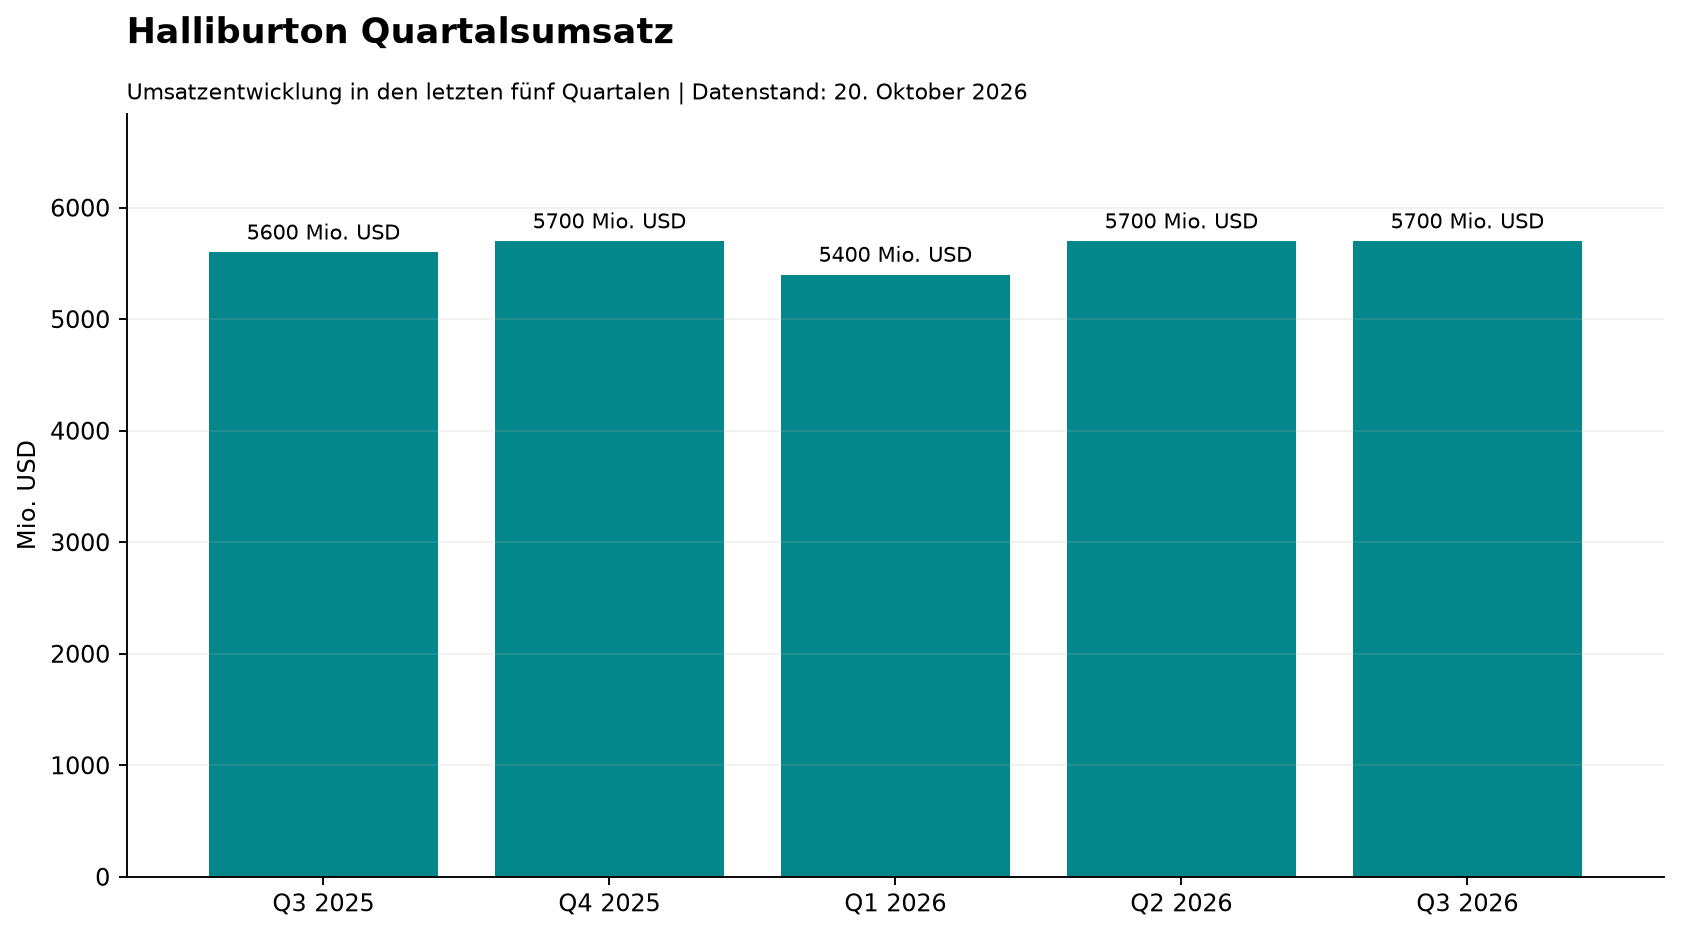
Der US-Ölfelddienstleister Halliburton hat im dritten Quartal 2026 die Erwartungen an der Wall Street bei Umsatz und bereinigtem Gewinn übertroffen. Die Halliburton-Aktie reagierte im US-Handel mit einem Kursanstieg von über zwei Prozent auf 33,67 USD.
Internationales Geschäft fängt US-Flaute auf
Der Konzernumsatz kletterte im Jahresvergleich um knapp zwei Prozent auf 5,7 Mrd. USD und übertraf die durchschnittliche Analystenschätzung von 5,58 Mrd. USD. Das bereinigte Ergebnis je Aktie erreichte 0,60 USD, womit Halliburton die Prognosen um zwei Cent schlug.
Träger des Wachstums waren vor allem die internationalen Märkte, während das Geschäft in Nordamerika wegen geringerer Fracking-Aktivitäten um 8,6 % auf 2,16 Mrd. USD schrumpfte. Zweistellige Umsatzzuwächse in Lateinamerika und Afrika fingen die Schwäche im US-Landgeschäft vollständig auf.
Geopolitische Verwerfungen stützen die Margen
Vorstandschef Jeff Miller bezeichnete die gegenwärtigen Versorgungsengpässe in der offiziellen Mitteilung des Konzerns als eine der größten Energieverwerfungen der Geschichte. Die weltweiten Anstrengungen zur Wiederherstellung von Förderkapazitäten und zur Stärkung der Energiesicherheit treiben laut Management einen mehrjährigen Investitionszyklus für Ölfelddienstleistungen an.
Für das Geschäftsjahr 2027 stellte die Unternehmensführung ein mittleres einstelliges Umsatzplus sowie eine operative Marge von rund 15 % in Aussicht. Dieser Margenanstieg um rund 200 Basispunkte setzt ausdrücklich keine Erholung des US-Fracking-Markts voraus.
Die wichtigsten Daten auf einen Blick
- Umsatz Q3 2026: 5,7 Mrd. USD (Konsens: 5,58 Mrd. USD)
- Bereinigter Gewinn je Aktie: 0,60 USD (Konsens: 0,58 USD)
- GAAP-Reingewinn: 417 Mio. USD (Vorjahr: 18 Mio. USD)
- Freier Cashflow: 156 Mio. USD
- Margenziel 2027: Rund 15 % operative Marge
Einordnung für Anleger
Halliburton beweist mit den jüngsten Quartalszahlen operative Stärke und gleicht die Schwäche im US-Fracking-Geschäft durch die florierende internationale Nachfrage erfolgreich aus. Angesichts der anhaltenden Flaute im US-Heimatmarkt bleibt Cashflow Profi für den Titel vorerst neutral gestimmt, auch wenn der weltweite Investitionszyklus mittelfristig Chancen eröffnet. Mit 65 von 100 Punkten untermauert der solide CP-Score dieses Bild, wobei vor allem der makellose Free Cashflow überzeugt, während die angeschlagene Charttechnik das Gesamtbild noch bremst. Entscheidend für neue Impulse wird sein, ob der Konzern seine Margenziele für 2027 auch ohne eine Erholung der nordamerikanischen Aktivitäten wie geplant umsetzen kann.
Hallliburton ist einer der größten Profiteure des aktuellen Öl-Booms. Anleger bleiben investiert.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.