Der Kochboxenversender HelloFresh hat seine Jahresziele für 2026 nach einem schwachen Neukundengeschäft erneut drastisch zusammengestrichen. Die HelloFresh-Aktie brach daraufhin am Freitag im frühen Handel zweistellig ein und markierte bei 2,16 EUR ein neues Rekordtief.
Fehlschlag in der Back-to-School-Saison
Als Hauptursache für den operativen Rückschlag nennt der Vorstand die enttäuschend verlaufene Back-to-School-Saison. In dieser für den Konzern traditionell entscheidenden Phase konnten nicht genügend neue Kunden gewonnen werden, um die ursprünglichen Planungen einzuhalten.
Das Unternehmen führt die Schwäche vor allem auf eine deutliche Kürzung der Marketingausgaben im Sommer zurück. Die Einsparungen dämpften zwar kurzfristig die Kostenbasis, bremsten jedoch das Neugeschäft erheblich stärker als vom Markt kalkuliert.
Umsatz und operatives Ergebnis unter Erwartungen
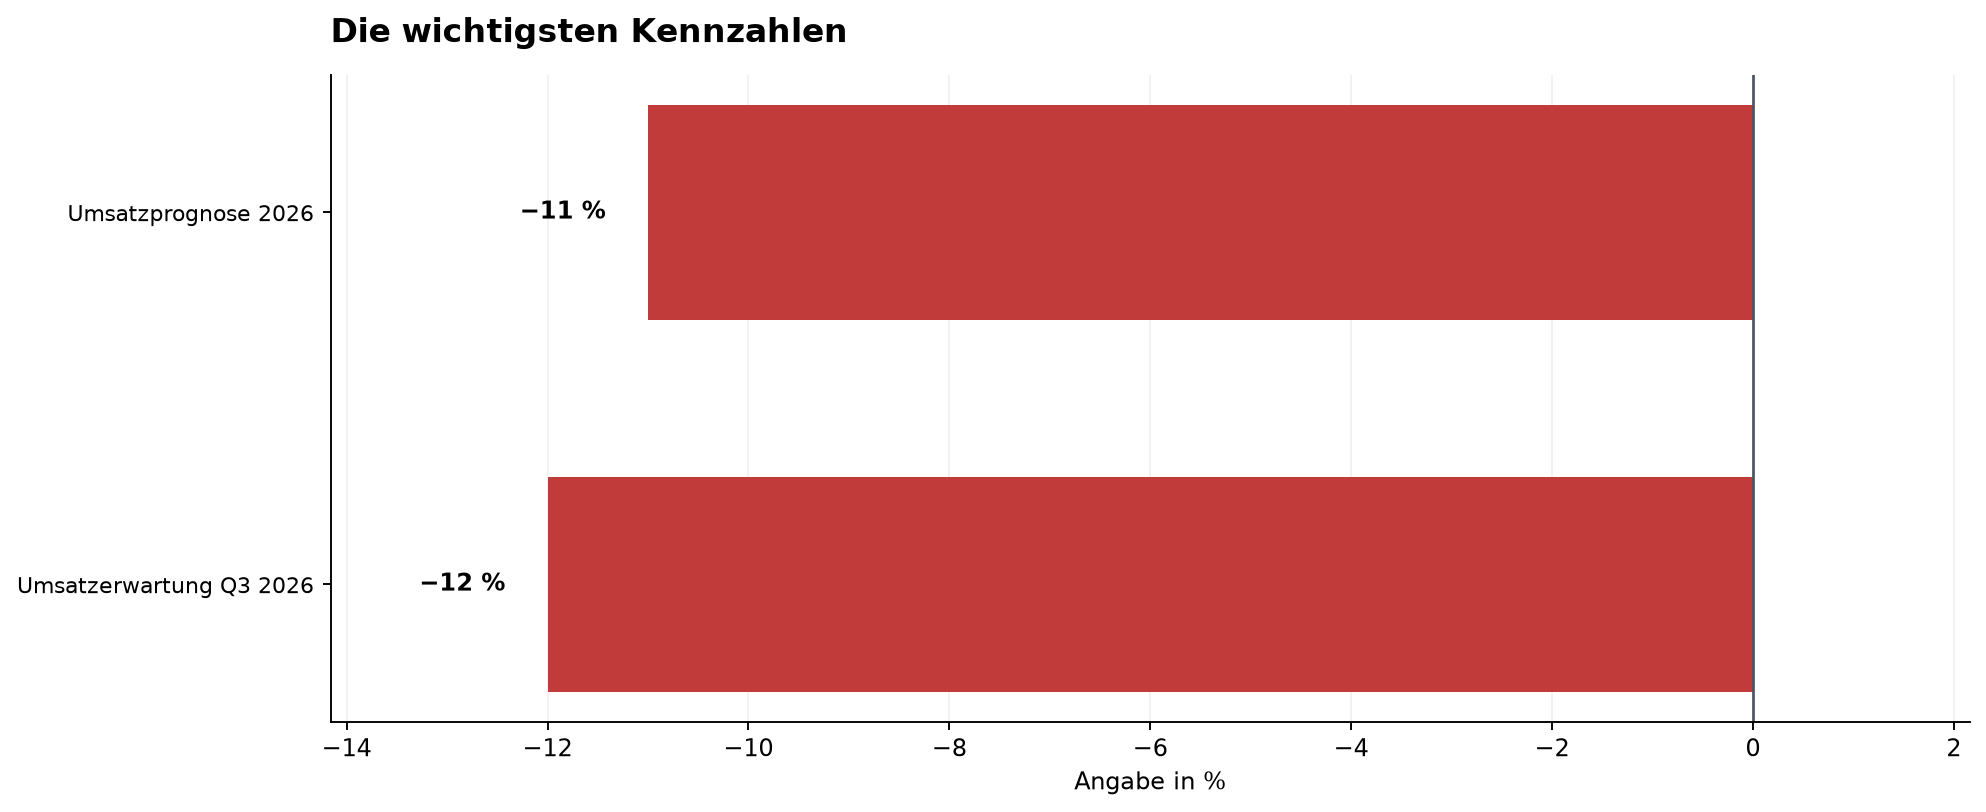
Für das dritte Quartal 2026 erwartet HelloFresh nun einen währungsbereinigten Umsatzeinbruch um 11 bis 12 %, nachdem Analysten zuvor von einem moderateren Minus von 6,8 % ausgegangen waren. Das bereinigte EBITDA soll zwischen 45 und 55 Mio. EUR liegen und bleibt damit hinter der Markterwartung von 57,2 Mio. EUR zurück.
Für das Gesamtjahr 2026 prognostiziert das Management nun ein währungsbereinigtes Erlösminus von 9 bis 11 % statt der zuvor anvisierten 3 bis 6 %. Beim bereinigten EBITDA rechnet HelloFresh noch mit 350 bis 370 Mio. EUR, während die bisherige Zielspanne bei 375 bis 425 Mio. EUR gelegen hatte.
Die wichtigsten Daten auf einen Blick
- Umsatzprognose 2026: Rückgang um 9 bis 11 % (währungsbereinigt)
- Bereinigtes EBITDA 2026: 350 bis 370 Mio. EUR (zuvor: 375 bis 425 Mio. EUR)
- Umsatzerwartung Q3 2026: Rückgang um 11 bis 12 % (Marktkonsens: -6,8 %)
- Bereinigtes EBITDA Q3 2026: 45 bis 55 Mio. EUR (Marktkonsens: 57,2 Mio. EUR)
- Veröffentlichung der Quartalszahlen: 5. November 2026
Einordnung für Anleger
Die drastische Prognosesenkung und die Schwäche im Neukundengeschäft verdeutlichen die anhaltend angespannte Lage bei HelloFresh nach den gekürzten Marketingausgaben. Mit 40 von 100 Punkten fällt auch der CP-Score verhalten aus: Vor allem das schwache Wachstum und die schwer angeschlagene Charttechnik drücken das Ergebnis, während der Free Cashflow weiterhin einen starken Gegenpol bildet. Ob das Management das Ruder operativ herumreißen kann, müssen vor allem die detaillierten Quartalszahlen am 5. November unter Beweis stellen.
Der Cashflow Profi hält sich von dieser Aktie komplett fern.
