Hewlett Packard Enterprise (HPE) profitiert von der hohen Nachfrage nach KI-Servern sowie Netzwerktechnik und hebt die Jahresziele deutlich an. Am Donnerstag konnte das Papier weitere 8 % auf 61,04 USD hinzugewinnen. Für Anleger stellt sich nach den jüngsten Kursgewinnen die Frage, ob die angehobenen Gewinnprognosen noch Spielraum nach oben bieten.
Rekordzahlen und angehobene Jahresziele
Laut Hewlett Packard Enterprise (HPE) kletterte der Konzernumsatz im dritten Geschäftsquartal 2026 im Jahresvergleich um 34 % auf 12,2 Mrd. USD. Der bereinigte Gewinn je Aktie stieg auf 1,11 USD und übertraf damit die Markterwartungen von 0,93 USD deutlich.
Für das Gesamtjahr 2026 hob das Management um CEO Antonio Neri die Prognose für das bereinigte Ergebnis je Aktie auf 3,75 bis 3,85 USD an. Beim Free Cashflow peilt das Unternehmen für das laufende Geschäftsjahr nun mindestens 3,75 Mrd. USD an.
Wachstumstreiber Juniper Networks und mittelfristiger Ausblick
Das starke Wachstum stützt sich vor allem auf das Netzwerkgeschäft nach der Übernahme von Juniper Networks sowie Aufträge für Rechenzentren. Der gesamte Auftragseingang legte um 42 % zu und sorgte für einen Rekordbestand in den Auftragsbüchern.
Für das Geschäftsjahr 2027 peilt der Konzern ein Umsatzplus von 13 % bis 17 % sowie ein bereinigtes Ergebnis je Aktie von 4,40 bis 4,60 USD an. Gleichzeitig verwies das Management auf kurzfristigen Margendruck durch Lieferengpässe bei Speicherbausteinen wie DDR5 und NAND.
Bewertung und Einstiegschancen an der Börse
Bei Analysten und Fondsmanagern überwiegen derzeit die Kaufempfehlungen für die Aktie mit einer Einstufung als moderates Kaufen. Das durchschnittliche Kursziel der Analysten stellt sich auf 68 USD und signalisiert weiteres Aufwärtspotenzial gegenüber den Notierungen um 58 USD.
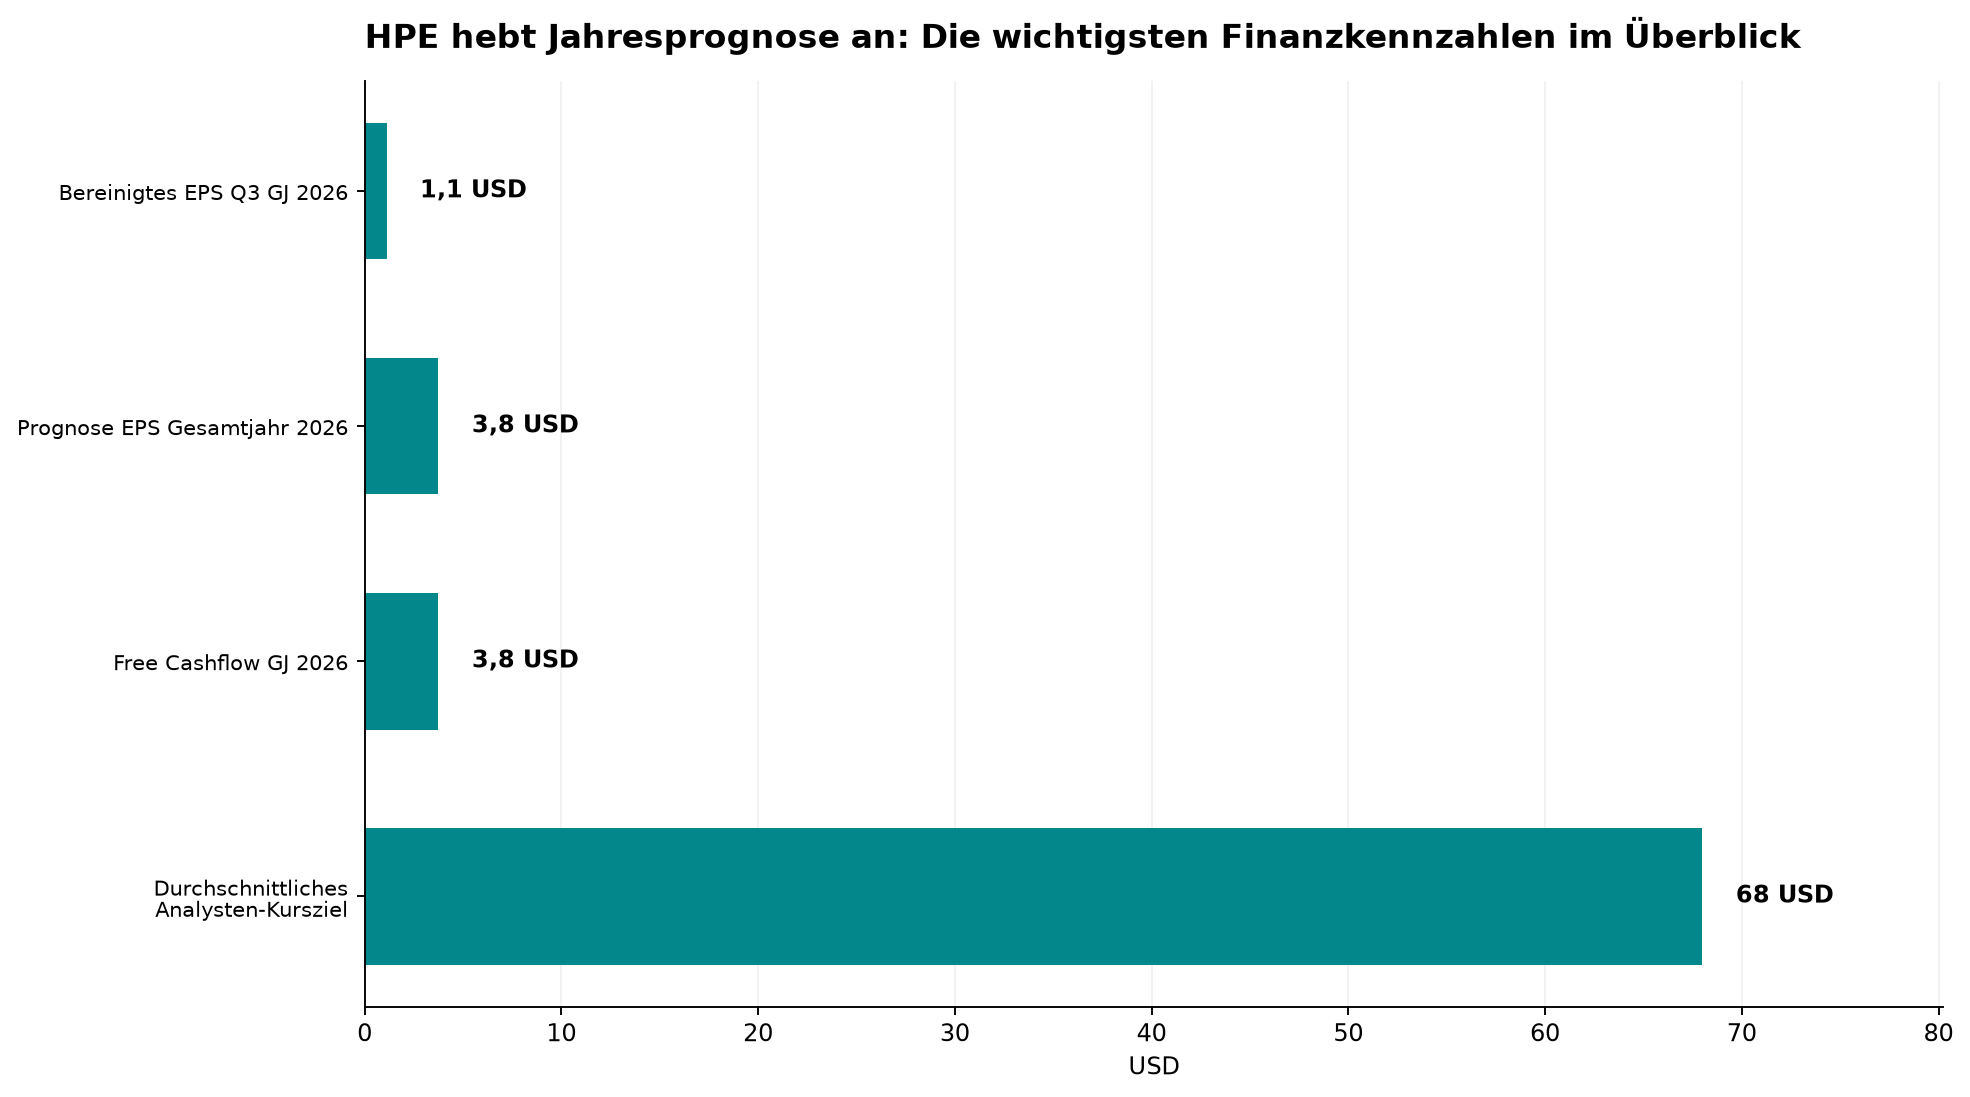
Die wichtigsten Daten auf einen Blick
- Umsatz Q3 GJ 2026: 12,2 Mrd. USD (+34 %)
- Bereinigtes EPS Q3 GJ 2026: 1,11 USD
- Prognose EPS Gesamtjahr 2026: 3,75 bis 3,85 USD
- Free Cashflow GJ 2026: mindestens 3,75 Mrd. USD
- Durchschnittliches Analysten-Kursziel: rund 68 USD
Einordnung für Anleger
Die angehobene Jahresprognose und der gut gefüllte Auftragsbestand unterstreichen, wie stark HPE vom anhaltenden Investitionsboom in KI-Infrastruktur und Netzwerke profitiert. Für die weitere Kursentwicklung wird nun entscheidend sein, wie effektiv das Management den kurzfristigen Margendruck durch Engpässe bei Speicherbausteinen abfedern kann. Gelingt es, die hohe Nachfrage weiterhin profitabel abzuarbeiten, spricht die Fähigkeit, weiter wachsenden Cashflow zu generieren, für Spielraum nach oben.
Der Cashflow Profi stuft die HPE-Aktie auf Halten ein. Momentan sind wir nicht investiert und bleiben zunächst an der Seitenlinie.
Weiterführende Artikel:
- TSMC: War es das jetzt mit der Rally?
- SpaceX explodiert nach IPO: Jetzt noch einsteigen?
- ASML: Die Architektur der KI-Macht: Warum der Burggraben alles entscheidet
