News
Lumentum-Aktie: Nach 660-Prozent-Zuwachs steigen Erwartungen und Risiken für 2027
Die Lumentum-Aktie verzeichnet nach einer Rallye von rund 660 % Höchststände jenseits der Kursmarke von 1.000 USD. Der US-Photonikspezialist profitiert vom Ausbau optischer Verbindungen in KI-Rechenzentren, sieht sich nach der Neubewertung jedoch extrem gestiegenen Markterwartungen gegenüber.
Wachstumstreiber und Prognosen für das Geschäftsjahr 2027
Im vierten Quartal des Geschäftsjahres 2026 steigerte Lumentum den Umsatz um 109 % auf 1,006 Mrd. USD, während das bereinigte Ergebnis je Aktie um 267 % auf 3,23 USD kletterte. Für das erste Quartal des Geschäftsjahres 2027 peilt das Management bereits Erlöse zwischen 1,225 Mrd. und 1,275 Mrd. USD bei einem bereinigten EPS von 4,05 bis 4,35 USD an.
Für das gesamte Geschäftsjahr 2027 prognostizieren Finanzanalysten einen Umsatzanstieg auf rund 4,6 Mrd. USD, nachdem im Geschäftsjahr 2025 noch 1,65 Mrd. USD erlöst wurden. Der Auftragsbestand für optische Schalter (OCS) liegt bei über 400 Mio. USD und sichert die volle Auslastung der Produktionskapazitäten bis weit in das Kalenderjahr 2027 ab.
Organisches Wachstum und Übernahme
Eine gewichtige Rolle nimmt bei Lumentum der Bereich Cloud & Networking ein. Hier entwickelt Lumentum optische Transceiver, kohärente optische Module, Pumplaser und photonische Komponenten für Telekommunikationsnetze und Hochgeschwindigkeitsverbindungen in Rechenzentren. Der extrem wachsende Ausbau der KI-Rechenzentren treibt die Nachfrage an, vorwiegend über optische Verbindungen für GPU-Cluster. Die Lumentum Holding hat das Geschäft durch die Übernahme der Cloud Light Technology von Apple abermals signifikant ausgebaut.
Kundenkonzentration und operative Risiken
Trotz des Auftragsbooms birgt die ausgeprägte Kundenkonzentration spürbare Risiken für die Ertragsentwicklung. Zuletzt entfielen rund 40 % der offenen Forderungen auf lediglich drei Großabnehmer aus dem Cloud- und Halbleiterbereich.
Parallel belasten mögliche Engpässe bei Vorprodukten wie Indiumphosphid die Fertigung moderner Laserdioden für 800G- und 1,6T-Transceiver. Sollten führende Hyperscaler ihre Investitionsausgaben drosseln oder Konkurrenzprodukte vorziehen, schlägt dies direkt auf die operativen Margen durch.
Die wichtigsten Daten auf einen Blick
- Kurszuwachs (9 Monate): rund 660 %
- Umsatz Q4 2026: 1,006 Mrd. USD (+109 % im Jahresvergleich)
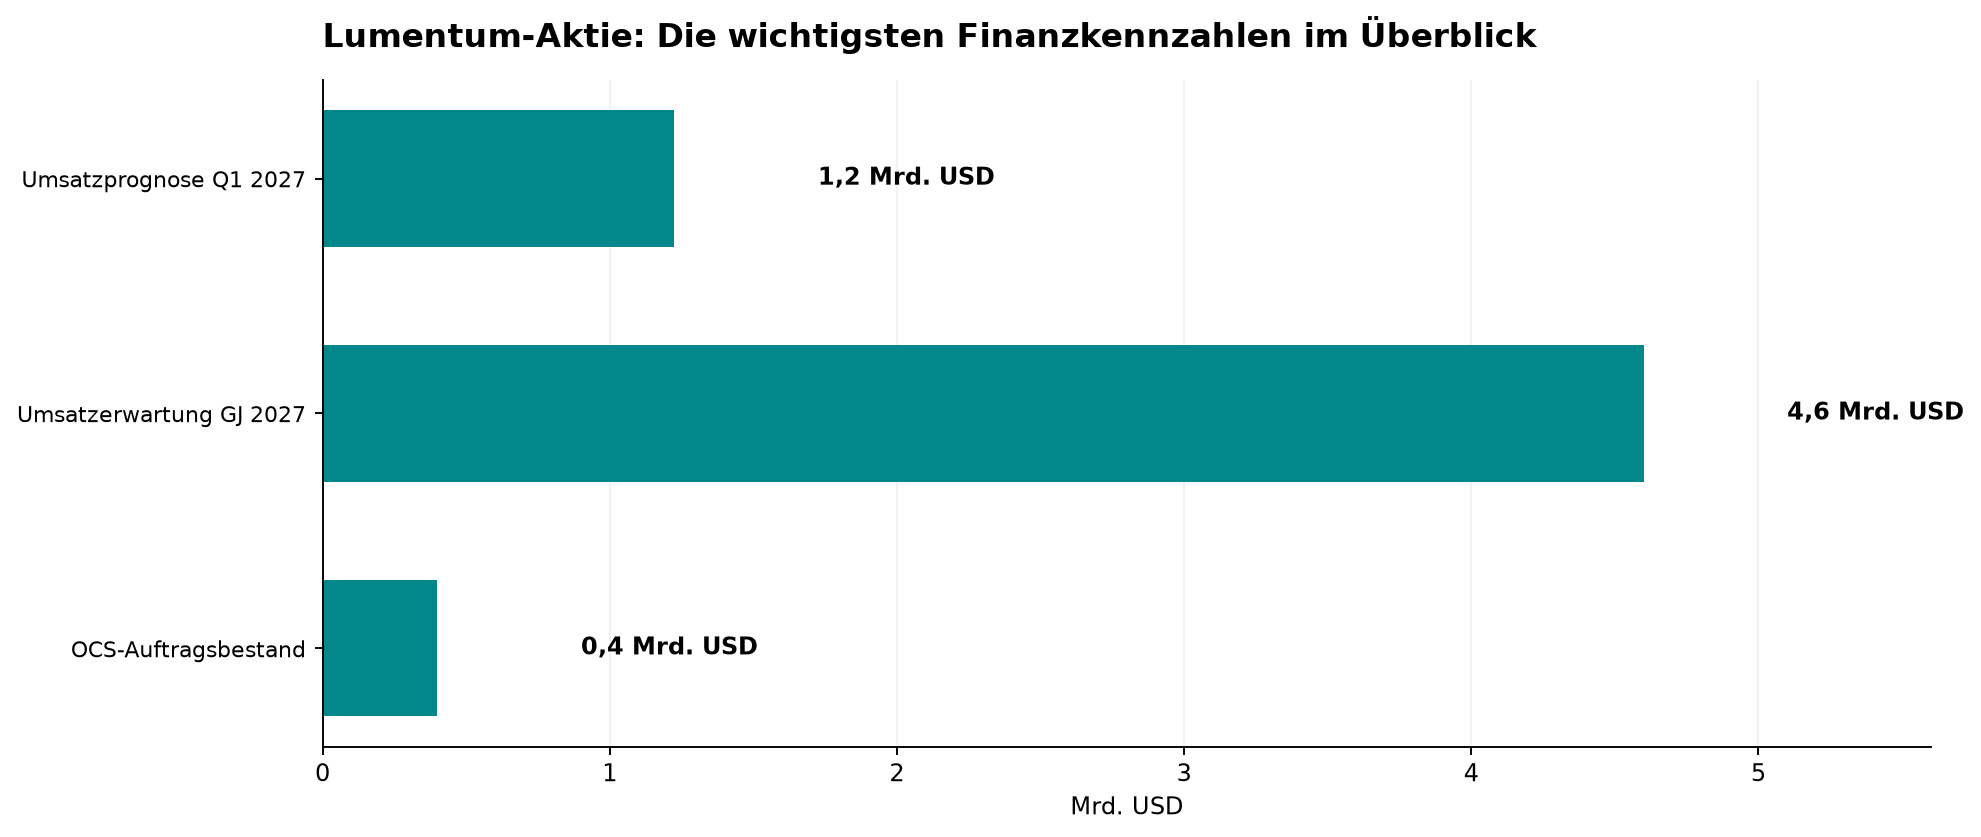
- Umsatzprognose Q1 2027: 1,225 Mrd. bis 1,275 Mrd. USD
- Umsatzerwartung GJ 2027: rund 4,6 Mrd. USD
- OCS-Auftragsbestand: über 400 Mio. USD (Kapazitäten bis 2027 ausgelastet)
Einordnung für Anleger
Die explosive Rallye spiegelt den enormen Boom bei optischen KI-Verbindungen wider, lässt nach dem Kursanstieg auf über 1.000 USD jedoch kaum noch Spielraum für operative Rückschläge. Solange der hohe Auftragsbestand trägt und Engpässe bei Vorprodukten wie Indiumphosphid ausbleiben, ist das dynamische Wachstum bis weit in das Geschäftsjahr 2027 gut abgesichert.
Der Cashflow Profi beobachtet das Papier genau und bleibt momentan bei der Lumentum-Aktie an der Seitenlinie. Ob der ausgeprägten Kundenkonzentration und der extrem gestiegenen Erwartungshaltung müssen die kommenden Quartale beweisen, dass man das hohe Tempo auch margenseitig fehlerfrei durchhalten kann.
