Die Nebius-Aktie verzeichnet im Zuge des globalen Ausbaus spezialisierter Rechenzentren für Künstliche Intelligenz ein explosives Umsatzwachstum. Für die Geschäftsjahre 2026 und 2027 strebt der niederländische Anbieter von Cloud-Infrastruktur eine Skalierung seiner Erlöse in den zweistelligen Milliardenbereich an.
Ausblick für 2026 und 2027: Skalierung in den Milliardenbereich
Für das Gesamtjahr 2026 peilt das Management um Gründer Arkady Volozh einen Konzernumsatz zwischen 3,0 Mrd. und 3,4 Mrd. USD an. Die annualisierte Umsatzrate (ARR) soll bis zum Jahresende 2026 auf 7 Mrd. bis 9 Mrd. USD klettern, gestützt auf einen vertraglichen Auftragsbestand von über 40 Mrd. USD.
Laut dem Quartalsbericht von Nebius kletterte der Konzernumsatz im zweiten Quartal 2026 im Jahresvergleich um 454 % auf 582,3 Mio. USD, während das bereinigte EBITDA mit 236,2 Mio. USD positiv ausfiel. Für 2027 trauen Analysten dem Konzern einen weiteren Sprung auf bis zu 22 Mrd. USD ARR zu, da ab 2027 jährlich mehr als 1 Gigawatt an neuer Rechenzentrumskapazität ans Netz gehen soll.
Enge Nvidia-Verbindung und operative Vorteile
Nebius agiert als Referenz-Cloud-Partner von Nvidia und setzt in seinen Rechenzentren vorrangig auf fortschrittliche Blackwell-Systeme wie HGX B200, HGX B300 und flüssigkeitsgekühlte GB300 NVL72-Racks. Neben der bevorzugten Hardware-Zuteilung festigte Nvidia die Kooperation durch eine direkte Eigenkapitalbeteiligung im Rahmen der Finanzierungsrunden Anfang 2026.
Zu den klaren Vorteilen zählt die hohe Preissetzungsmacht bei dedizierter KI-Rechenleistung, die Nebius Preiserhöhungen von bis zu 21 % pro GPU-Stunde ermöglichte. Zudem finanzieren Großkunden rund 50 % bis 60 % der zugehörigen Investitionsausgaben über Vorauszahlungen vorab, was die Amortisationsdauer neuer Cluster auf etwa 22 Monate drückt. Fraglich, ob bei dem deutlich erhöhten Zinsniveau die Finanzierungsbereitschaft auf dem angeforderten Niveau bleiben wird.
Kapitalhunger und Verwässerung als zentrale Risiken
Dem dynamischen Wachstum steht eine enorme Kapitalintensität gegenüber. Für das Gesamtjahr 2026 liegen die geplanten Investitionsausgaben (CapEx) im Bereich von 20 Mrd. bis 25 Mrd. USD, nachdem allein im zweiten Quartal 5,66 Mrd. USD investiert wurden.
Zur Refinanzierung platzierte das Unternehmen im August 2026 vorrangige Wandelanleihen über 5,75 Mrd. USD und schuf Rahmenbedingungen für Kapitalerhöhungen um bis zu 20 %. Hohe Abschreibungen auf die Hardware führten im zweiten Quartal 2026 trotz operativer Gewinne zu einem GAAP-Nettoverlust von 190,4 Mio. USD.
Neocloud als Geschäftsmodell
BofA-Analyst Tal Liani bleibt optimistisch für die Zukunftschancen der Nebius-Aktie. Er hebt hervor, dass der Neocloud-Anbieter anders als die Hyperscaler agiert. „Nebius kauft große Mengen an GPUs und stellt deren Rechenleistung für das Training und den Betrieb von KI-Anwendungen zur Verfügung. Das Unternehmen nutzt geschickt langfristige Verträge, um eine stabile Basis bei der Auslastung zu schaffen“, sagte der Analyst. Liani hat für die Nebius-Aktie ein Kursziel von 310 USD ausgegeben.
Die wichtigsten Daten auf einen Blick
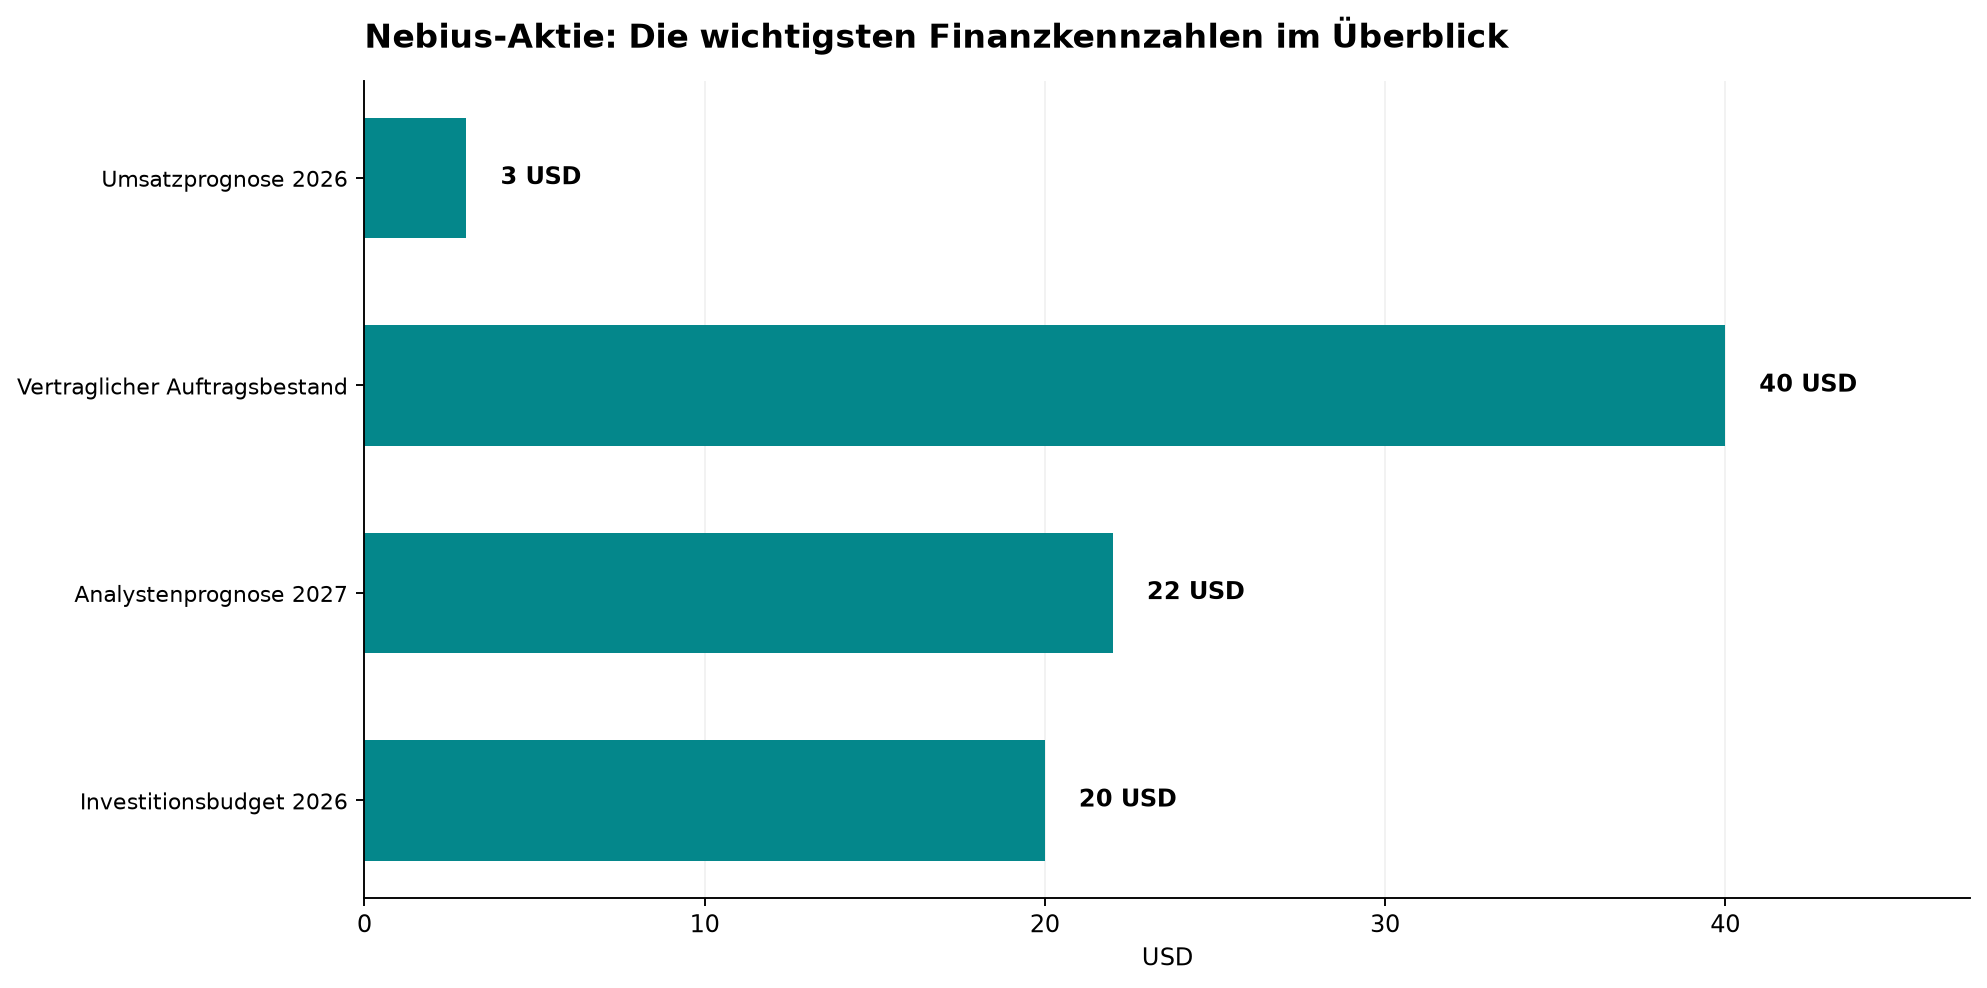
- Umsatzprognose 2026: 3,0 Mrd. bis 3,4 Mrd. USD (ARR-Ziel: 7 Mrd. bis 9 Mrd. USD)
- Vertraglicher Auftragsbestand: über 40 Mrd. USD
- Kapazitätsausbau: 5 Gigawatt an vertraglich gesicherter Leistung bis Ende 2026
- Analystenprognose 2027: Bis zu 22 Mrd. USD ARR bei planmäßigem Ausbau
- Investitionsbudget 2026: CapEx von 20 Mrd. bis 25 Mrd. USD
Einordnung für Anleger
Die Nebius-Aktie bietet einen hoch gehebelten Zugang zum boomenden Markt für KI-Rechenleistung, reagiert aber empfindlich auf Verzögerungen beim Netzanschluss neuer Rechenzentren. Anleger müssen vor allem die hohe Verschuldung im Visier behalten. Die Verwässerung durch die Wandelanleihen sowie das Risiko sinkender GPU-Stundensätze – sobald sich das weltweite Hardware-Angebot ab 2027 entspannt – bedeuten mittelfristig Gift für Nebius‘ Aktienkurs.
Der Cashflow Profi bleibt bei Nebius an der Seitenlinie.
Weiterführende Artikel:
- Nebius-Aktie-Bewertung: Rasantes Wachstum trifft auf Milliarden-Investitionen
- AMD vor nächstem Kurssprung: KI-Server treiben Aktie auf Rekordhoch
- Meta-Aktie: Erste Analysten rufen Kursziel von 1.000 Dollar aus
