Die Aktie der Nebius Group N.V. spiegelt mit einer Marktkapitalisierung von rund 60 Mrd. USD das rasante Wachstum im Markt für KI-Cloud-Infrastruktur wider. Gleichzeitig konfrontiert der massive Kapitalbedarf für Rechenzentren und Grafikprozessoren die Bewertung mit spürbaren bilanziellen Risiken.
Umsatzsprung und operative Wende im zweiten Quartal
Im zweiten Quartal 2026 kletterte der Umsatz von Nebius im Jahresvergleich um 454 % auf 582,3 Mio. USD. Das bereinigte EBITDA drehte mit 236,2 Mio. USD deutlich ins Plus, nachdem im Vorjahresquartal noch ein operativer Verlust von 21,0 Mio. USD angefallen war.
Unter dem Strich verblieb dennoch ein Nettoverlust von 0,68 USD je Aktie. Ausschlaggebend dafür sind die hohen Abschreibungen und Vorleistungen für den laufenden Aufbau der Rechenzentren.
Milliarden-Capex und steigende Verschuldung belasten Cashflow
Allein im zweiten Quartal 2026 wendete das Unternehmen 5,66 Mrd. USD für Infrastruktur und Hardware auf. Dadurch brach der freie Cashflow im gleichen Zeitraum auf minus 3,41 Mrd. USD ein.
Bis Ende Juni 2026 stiegen die Gesamtschulden auf 10,06 Mrd. USD. Zur weiteren Finanzierung des aggressiven Ausbaus platzierte Nebius im August 2026 zusätzliche Wandelschuldverschreibungen über 5,75 Mrd. USD.
Volle Auftragsbücher und Analystenziele
Ein langfristiger Auftragsbestand von bis zu 46 Mrd. USD mit Hyperscalern wie Meta und Microsoft stützt das Umsatzziel einer annualisierten Run-Rate von 7 bis 9 Mrd. USD zum Jahresende 2026. Eine im September 2026 geschlossene Partnerschaft mit Palantir für souveräne KI-Lösungen sowie angekündigte Preiserhöhungen für GPU-Kapazitäten ab Oktober 2026 belegen die bestehende Preismacht.
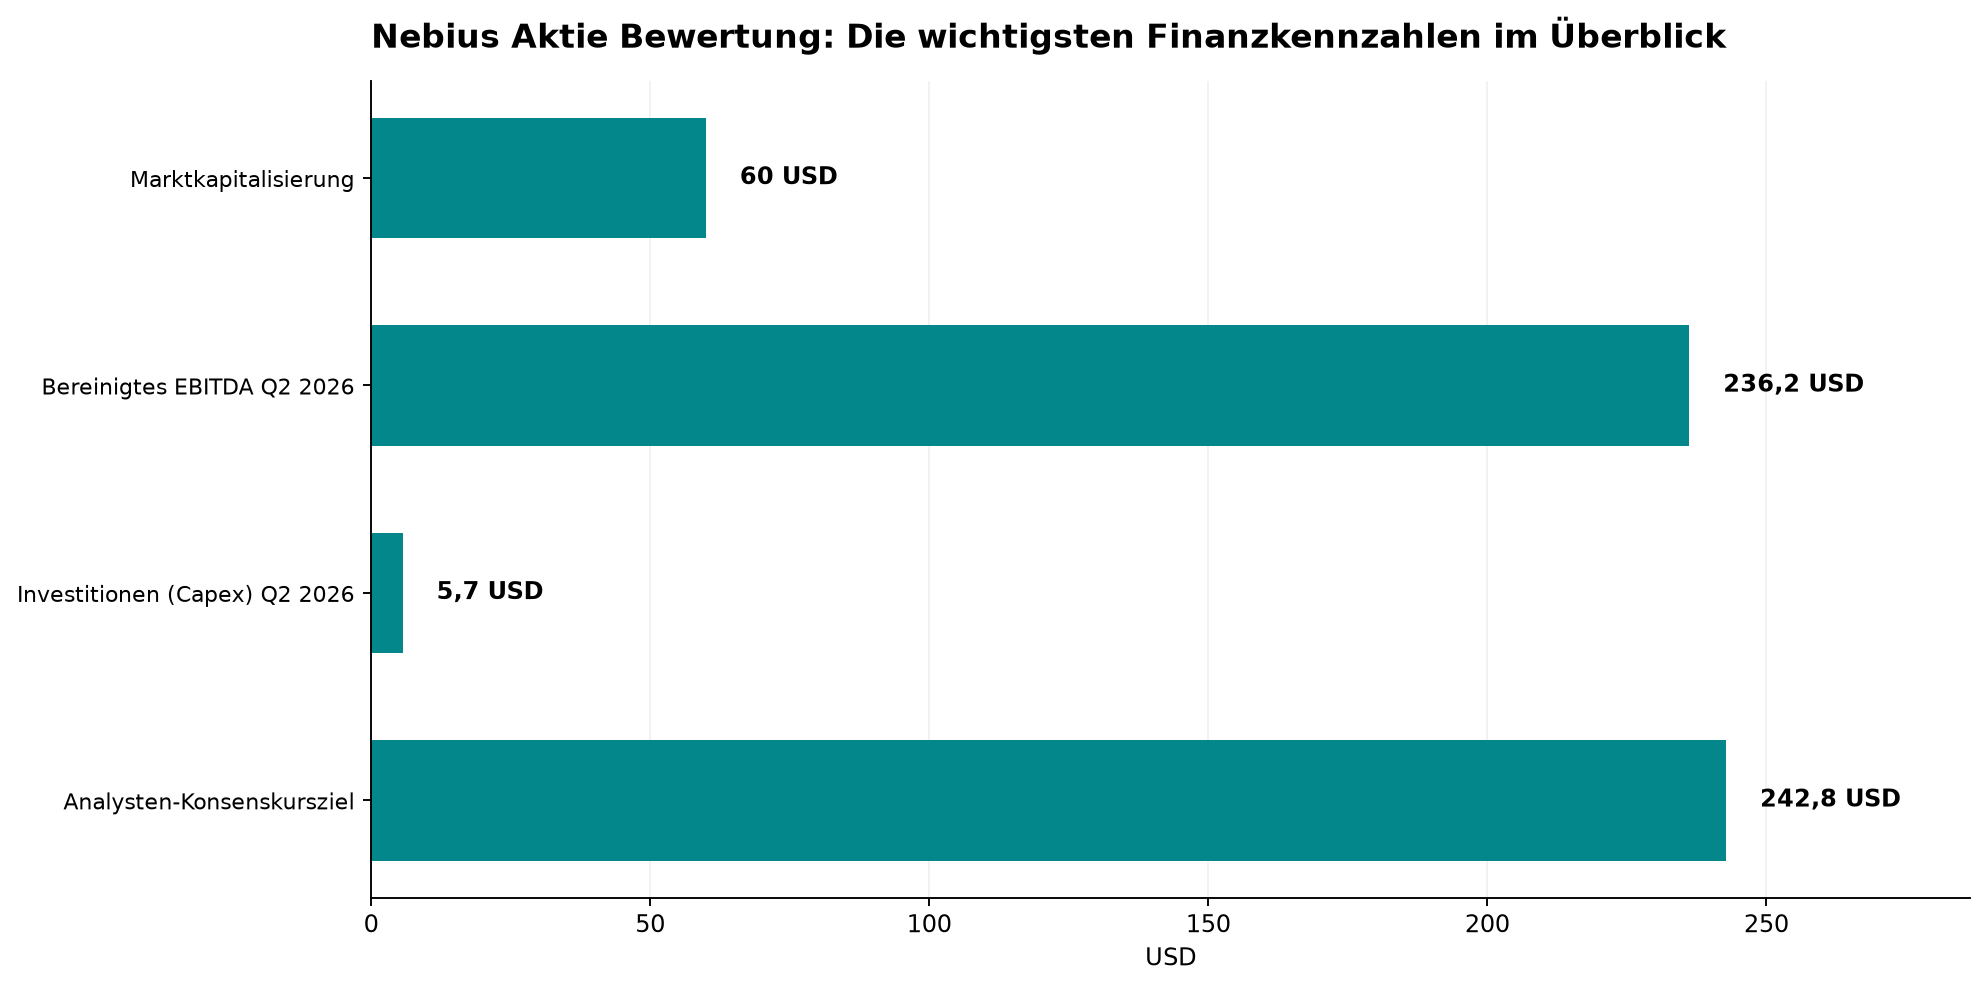
Laut einer Erhebung von MarketBeat liegt das durchschnittliche 12-Monats-Kursziel der Wall-Street-Analysten bei 242,79 USD mit einer moderaten Kaufempfehlung. Mit einem geschätzten Kurs-Umsatz-Verhältnis von über 17 auf Basis der Umsatzerwartungen für 2026 bleibt die Bewertung jedoch stark von einer fehlerfreien operativen Skalierung abhängig.
Die wichtigsten Daten auf einen Blick
- Marktkapitalisierung: rund 60 Mrd. USD
- Umsatz Q2 2026: 582,3 Mio. USD (+454 % im Vorjahresvergleich)
- Bereinigtes EBITDA Q2 2026: 236,2 Mio. USD
- Investitionen (Capex) Q2 2026: 5,66 Mrd. USD
- Analysten-Konsenskursziel: 242,79 USD
Einordnung für Anleger
Nebius untermauert mit dem rasanten Umsatzsprung und prall gefüllten Auftragsbüchern seine starke Rolle im KI-Infrastrukturboom, geht mit den massiven Investitionen jedoch erhebliche finanzielle Vorleistungen ein. Mit 52 von 100 Punkten fällt der CP-Score entsprechend verhalten aus: Während das maximale Wachstum und eine starke Charttechnik überzeugen, drücken die schwache Marge und der tiefrote Free Cashflow das Profil. Entscheidend für den weiteren Kursverlauf wird sein, ob die geplanten Preiserhöhungen und die anvisierte Umsatz-Run-Rate den immensen Kapitalbedarf und die steigende Verschuldung zeitnah abfedern können.
Nebius Group N.V.
