News
Paypal-Aktie profitiert von stärkerem 2026 – doch Gewinnfantasie abermals gedämpft
Cashflow Profi bei Google bevorzugen
Die Paypal-Aktie handelt beim Start des New Yorker Geschäfts nahezu unverändert bei 54,95 USD. Die Zahlen des US-Zahlungsdienstleisters für das dritte Quartal 2026 zeigen sich solide, doch verfehlen sie bei der Umsatzgröße die Markterwartungen. Zeitgleich hob das Management die Gewinnprognose für das laufende Jahr, dämpfte überbordende Hoffnungen jedoch mit dem Ausblick auf ein geplantes Investitionsjahr 2027.
Gewinnsprung im Quartal und angehobene Prognose für 2026
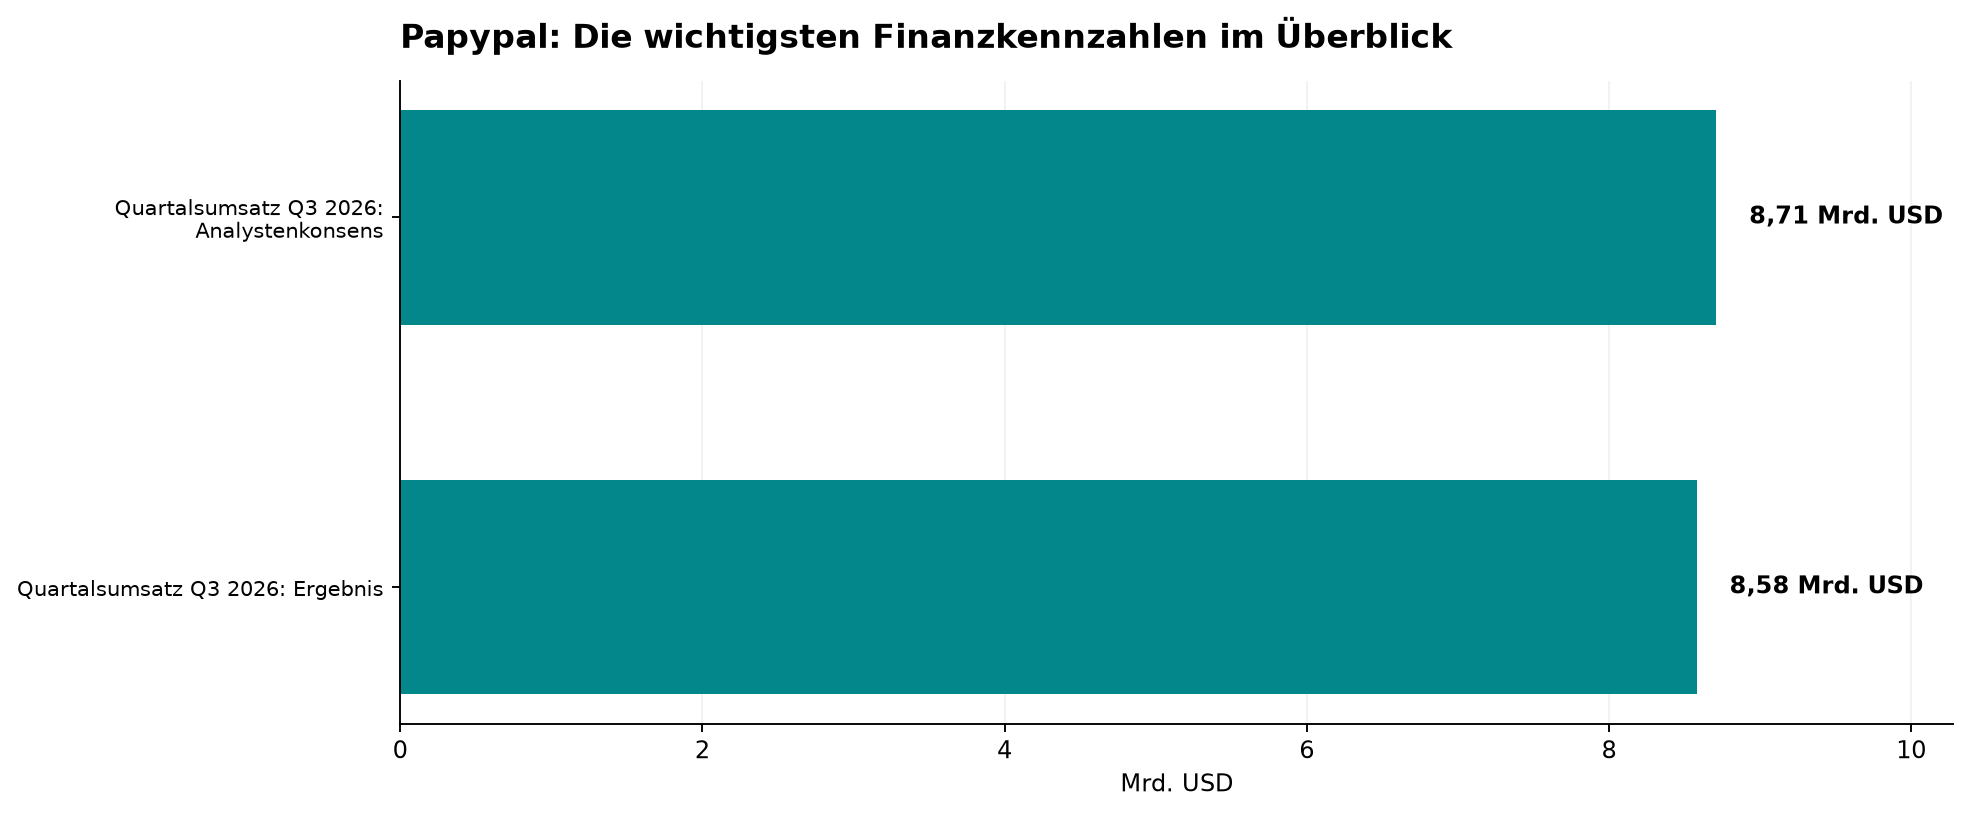
Im dritten Quartal 2026 kletterte der bereinigte Gewinn je Aktie um 8 % auf 1,45 USD und übertraf den Analystenkonsens von 1,31 USD deutlich. Der Quartalsumsatz stieg dagegen nur um 2 % auf 8,58 Mrd. USD und blieb hinter den prognostizierten 8,71 Mrd. USD zurück.
Für das Gesamtjahr 2026 schraubte Konzernchef Enrique Lores laut PayPal Investor Relations die Erwartung an den bereinigten Gewinn je Aktie auf rund 5,60 USD nach oben, nachdem zuvor etwa 5,38 USD angepeilt worden waren. Der bereinigte freie Cashflow soll 2026 mindestens 6,5 Mrd. USD erreichen, flankiert von geplanten Aktienrückkäufen über 6,0 Mrd. USD.
Wachstumstreiber Venmo gegen Bremsklotz Branded Checkout
Operativ zeigten sich im abgelaufenen Quartal erhebliche Unterschiede zwischen den einzelnen Sparten. Während das Zahlungsvolumen bei der Tochter Venmo zweistellig zulegte und auch die Finanzdienstleistungen kräftig expandierten, kam der margenstarke Bezahldienst Branded Checkout währungsbereinigt lediglich um 1 % voran.
Zusätzlich bremsten veränderte europäische Zoll- und Steuervorschriften das grenzüberschreitende Geschäft spürbar aus. Durch konzernweiten Stellenabbau und operative Verschlankungen peilt das Management bis Jahresende 2026 Brutto-Kosteneinsparungen von rund 700 Mio. USD an. Der Stellenabbau wird mit mehr als 2.000 Jobs sowie der Reduzierung der Managementebenen um ein Viertel angegeben.
Investitionsjahr 2027 dämpft kurzfristige Gewinnfantasie
Für das Geschäftsjahr 2027 kündigte die Unternehmensführung verstärkte Ausgaben für Produktverbesserungen, das Checkout-Erlebnis und Vertriebsinitiativen an. Das Management stuft 2027 als Übergangs- und Investitionsjahr ein, in dem das bereinigte Gewinnwachstum in etwa auf dem Niveau von 2026 verharren soll.
Diese strategische Zurückhaltung bremst die Hoffnung auf rasch anziehende operative Margen vorerst ein. Die vorsichtige Haltung zum Papier kommt sicherlich dementsprechend durch die Notwendigkeit einer Neuausrichtung des Konzerns zustande. Immerhin hat die Aktie seit Jahresanfang einen Kursverlust von rund 14 % hinnehmen müssen.
Die wichtigsten Daten auf einen Blick
- Bereinigtes EPS Q3 2026: 1,45 USD (Konsens: 1,31 USD).
- Quartalsumsatz Q3 2026: 8,58 Mrd. USD (Konsens: 8,71 Mrd. USD).
- Jahresprognose 2026 EPS (bereinigt): angehoben auf ca. 5,60 USD (zuvor ca. 5,38 USD).
- Bereinigter freier Cashflow 2026: mindestens 6,5 Mrd. USD.
- Aktienrückkäufe 2026: Zielmarke von 6,0 Mrd. USD bestätigt.
Einordnung für Anleger
PayPal liefert dank hoher Cashflows und Kostendisziplin solide Erträge für 2026, muss die Wachstumsdelle im margenstarken Kernbereich durch die geplanten Mehrausgaben ab 2027 aber erst nachhaltig überwinden. Mit 75 von 100 Punkten signalisiert der CP-Score dabei weiterhin ein robustes Fundament. Entscheidend für den weiteren Kursverlauf wird sein, ob die Investitionen in das Checkout-Erlebnis ausreichen, um die erlahmte Wachstumsdynamik wieder spürbar zu beleben.
Cashflow Profi bleibt bei der Paypal-Aktie an der Seitenlinie. Investments in Spitzenwerte und detaillierte Ein- und Ausstiegs-Setups gibt es im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.