Es gab eine Zeit, da galt der gelbe Bezahl-Button im Online-Checkout als das wertvollste Stück digitaler Infrastruktur im gesamten E-Commerce. Wer im Netz Schuhe, Flüge oder Elektronik kaufte, klickte reflexartig auf PayPal.
Das war bequem, sicher und fühlte sich wie der selbstverständliche Standard an. Die Börse belohnte das im Sommer 2021 mit einer Marktkapitalisierung von über 350 Milliarden USD und einem Kurs jenseits der 300 USD.
Heute, gut fünf Jahre später, notiert die Aktie bei rund 54 USD. Die Marktkapitalisierung ist auf rund 47 Milliarden USD geschrumpft.
Der Markt stuft das Unternehmen mittlerweile nicht mehr wie einen dynamischen Tech-Pionier ein, sondern fast wie eine klassische Bank oder eine alteingesessene Kreditkarten-Verarbeitungsmaschine. Ein KGV von unter 10 auf Basis der erwarteten Gewinne für das laufende Jahr spricht eine unmissverständliche Sprache.
Nur: Warum greifen professionelle Investoren bei einem optisch so niedrigen Bewertungsniveau nicht beherzt zu? Die Antwort liegt in einer Gemengelage aus schrumpfenden Burggräben, einem gesättigten Kernmarkt und einer strategischen Orientierungslosigkeit, die das Management seit Jahren vor sich herträgt.
Wenn aus einem Börsenliebling ein Sanierungsfall wird
Um zu verstehen, warum PayPal heute so schwerfällig wirkt, lohnt ein Blick auf die Kernmechanik des Geschäfts. PayPal verdient sein Geld im Wesentlichen über zwei Wege.
Da ist zum einen der klassische Marken-Checkout – der markante Button auf der Händlerseite, bei dem PayPal für die Weiterleitung, Absicherung und Abwicklung eine verhältnismäßig üppige Gebühr einstreicht. Dieser Bereich war jahrelang die Lizenz zum Gelddrucken mit operativen Margen, von denen traditionelle Händlerbanken nur träumen konnten.
Zum anderen betreibt das Unternehmen mit Braintree eine Plattform für sogenannte unbranded Services. Hier wickelt PayPal im Hintergrund Zahlungen für Großkunden wie Uber oder Spotify ab, ohne dass der Endkunde das PayPal-Logo überhaupt zu Gesicht bekommt. Klingt nach einer sinnvollen Ergänzung.
Der Haken daran: Dieses White-Label-Volumen wächst zwar oft schnell, wirft aber im Vergleich zum Marken-Checkout hauchdünne Margen ab. Wenn das margenstarke Kerngeschäft lahmt, kann die Masse der Braintree-Transaktionen das Gesamtergebnis kaum retten.
Genau das ist in den vergangenen Quartalen passiert. Im Vorstandszimmer gab es dabei wenig Ruhe.
Nachdem der langjährige Chef Dan Schulman den Posten räumte und Alex Chriss das Steuer übernahm, blieb die erhoffte Trendwende aus. Im Frühjahr 2026 kam es schließlich zum nächsten Wechsel an der Spitze: Enrique Lores übernahm das Ruder und kündigte prompt an, den Konzern in drei eigenständige Einheiten aufzuteilen – Kern-Checkout, Verbraucherdienste rund um Venmo sowie Zahlungsabwicklung samt Krypto.
Lores betonte in Interviews sinngemäß, dass diese neue Strukturierung mehr Transparenz für Investoren schaffen soll, um das operative Ergebnis je Sparte messbar zu machen. Das klingt nach einem vernünftigen Aufräumen. Aber seien wir ehrlich: Wer einen Konzern nach jahrelangem Stillstand erst mühsam in Sparten zerlegen muss, um den wahren Ertragskern überhaupt sichtbar zu machen, betreibt Sanierung, nicht Expansion.
Vier Prozent Wachstum sind keine Wachstumsstory mehr
Die Zahlen belegen die Abkühlung schwarz auf weiß. Das Umsatzwachstum dümpelt aktuell bei gerade einmal 4,8 % im Jahresvergleich. Für einen Konzern, der einst mit zweistelligen Zuwachsraten verwöhnte, ist das eine handfeste Wachstumsdelle.
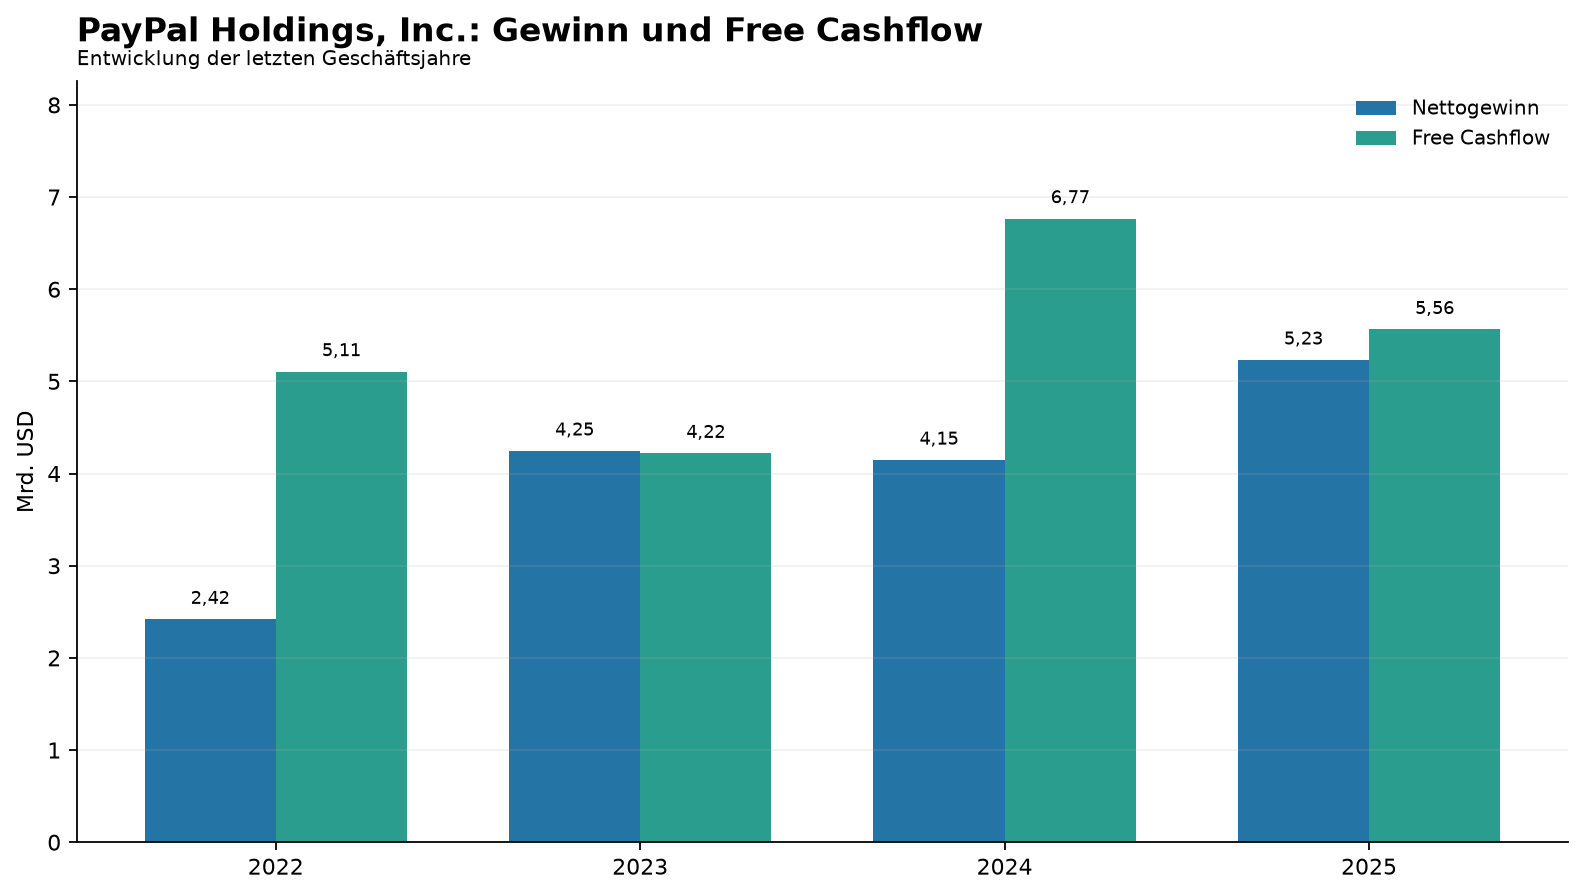
Zwar erzielte PayPal im abgelaufenen Geschäftsjahr 2025 noch einen Nettogewinn von 5,23 Mrd. USD nach 4,15 Mrd. USD im Jahr 2024. Auch der freie Cashflow lag mit 5,56 Mrd. USD auf einem beachtlichen Niveau.
Wer aber genauer in die Quartale schaut, sieht die Bremsspuren: Im ersten Quartal 2026 sackte der freie Cashflow auf 903 Mio. USD ab, bevor er sich im zweiten Quartal auf 1,78 Mrd. USD erholte. Das ist solide, aber eben kein Selbstläufer mehr.
Hinzu kommt die Sättigung des Marktes. In den westlichen Kernmärkten Nordamerika und Westeuropa hat praktisch jeder geschäftsfähige Mensch, der online einkauft, längst ein PayPal-Konto. Jahrelang versuchte das Management, das Wachstum über immer neue Nutzerkonten hochzurechnen – oft mit teuren Marketing-Aktionen, die Karteileichen produzierten.
Mittlerweile hat man diese Illusion aufgegeben. Das Ziel lautet heute: Mehr Transaktionen aus den bestehenden Kunden herauspressen.
Nur stößt auch das an natürliche Grenzen. Wenn der gesamte E-Commerce nach dem pandemiebedingten Sonderboom wieder in normale Wachstumsbahnen von fünf bis sieben Prozent einschwenkt, kann ein Zahlungsdienstleister ohne massive Marktanteilsgewinne schlicht nicht mehr zweistellig zulegen. Und Marktanteile gewinnt PayPal derzeit definitiv nicht hinzu.
Von Apple Pay bedrängt, von Stripe überholt
Hier kommen wir zum eigentlichen Schmerzpunkt der Investmentthese: dem Wettbewerb. Jahrelang war PayPal der unangefochtene Standard für reibungsloses Bezahlen im Webbrowser.
Man musste seine Kreditkartendaten nicht in dubiose Formulare kleiner Online-Shops eintippen. Das war das Nutzenversprechen.
Dieses Problem existiert heute so gut wie nicht mehr. Wenn ich heute am Smartphone einkaufe, drücke ich zweimal auf die Seitentaste meines iPhones, schaue kurz in die Kamera, und Apple Pay erledigt den Rest über die hinterlegte Kreditkarte.
Kein Weiterleiten auf ein PayPal-Fenster, kein Passwort-Login, kein Bestätigungscode per SMS. Noch bequemer geht es kaum.
Apple und Google haben den mobilen Checkout von Grund auf besetzt, weil sie das Betriebssystem kontrollieren. PayPal sitzt dagegen nur als App oder Web-Schaltfläche oben auf fremder Hardware.
Das ist ein fundamentaler strategischer Nachteil. Jeder Prozentpunkt, den Apple Pay im mobilen Handel gewinnt, geht tendenziell zulasten des hochprofitablen PayPal-Buttons.
Und auf der Händlerseite sieht es kaum besser aus. Dort hat sich Stripe zur weltweiten Standard-Infrastruktur für Entwickler und moderne E-Commerce-Plattformen hochgearbeitet, während der niederländische Rivale Adyen mit seiner einheitlichen End-to-End-Plattform Großkunden abwirbt. PayPal wird in diesem Sandwich regelrecht zerrieben: Von oben greifen die Plattform-Giganten über die Hardware an, von unten drücken spezialisierte Payment-Plattformen auf die Händlermargen.
Der Fluch der geplatzten Deals: Von Pinterest bis Stripe
Wie nervös die Führungsetage ob dieser Entwicklung schon vor Jahren war, zeigte eine der merkwürdigsten Episoden der jüngeren Börsengeschichte: Im Herbst 2021 machten Berichte die Runde, wonach PayPal die Social-Media-Pinnwand Pinterest für kolossale 45 Milliarden USD schlucken wollte. Anleger reagierten damals entsetzt. Was sollte ein Zahlungsabwickler mit einem Fotonetzwerk anfangen, auf dem Nutzer Deko-Tipps und Bastelanleitungen austauschen?
Nach einem heftigen Kursrutsch zog PayPal damals eilig die Reißleine und teilte offiziell mit, man verfolge eine solche Übernahme derzeit nicht. Die Übernahme war geplatzt, noch bevor sie formell besiegelt wurde.
Doch der Schaden war angerichtet: Der Markt verstand plötzlich, dass das PayPal-Management selbst nicht mehr daran glaubte, das Kerngeschäft aus eigener Kraft mit attraktiven Raten weiterentwickeln zu können. Es war der symbolische Startschuss für eine beispiellose Talfahrt der Aktie.
Die Ironie der Geschichte: Vor wenigen Wochen stand PayPal plötzlich auf der anderen Seite des Tisches. Gerüchte machten die Runde, wonach ein Konsortium aus Stripe und Finanzinvestoren wie Advent International die Fühler nach einer Komplettübernahme von PayPal ausgestreckt haben soll.
Auch über Westküsten-Techkonzerne wurde spekuliert. Doch auch diese Gespräche verliefen im Sande, ohne dass ein belastbares Angebot auf den Tisch kam.
Solche geplatzten Annäherungen und unbestätigten Flirts hinterlassen am Markt immer einen faden Beigeschmack. Sie zeigen zweierlei: Einerseits ist PayPal inzwischen so weit zurückgefallen, dass selbst Wettbewerber und Private-Equity-Häuser zumindest einen Taschenrechner in die Hand nehmen.
Andererseits schrecken potenzielle Käufer vor den enormen Altlasten und der unübersichtlichen IT-Architektur des Konzerns zurück. Ein Übernahme-Prämien-Kauf ist für Anleger daher eine extrem wackelige Spekulation.
Zehnfacher Gewinn – Value-Chance oder Value-Falle?
Werfen wir einen Blick auf die Bilanz und die Bewertung, denn hier wird die Diskussion unter Analysten leidenschaftlich. Mit einem aktuellen Kurs von 53,66 USD und einem geschätzten Vorwärts-KGV von rund 9,5 wirkt die Aktie wie aus einem Lehrbuch für antizyklische Value-Investoren geschnitten.
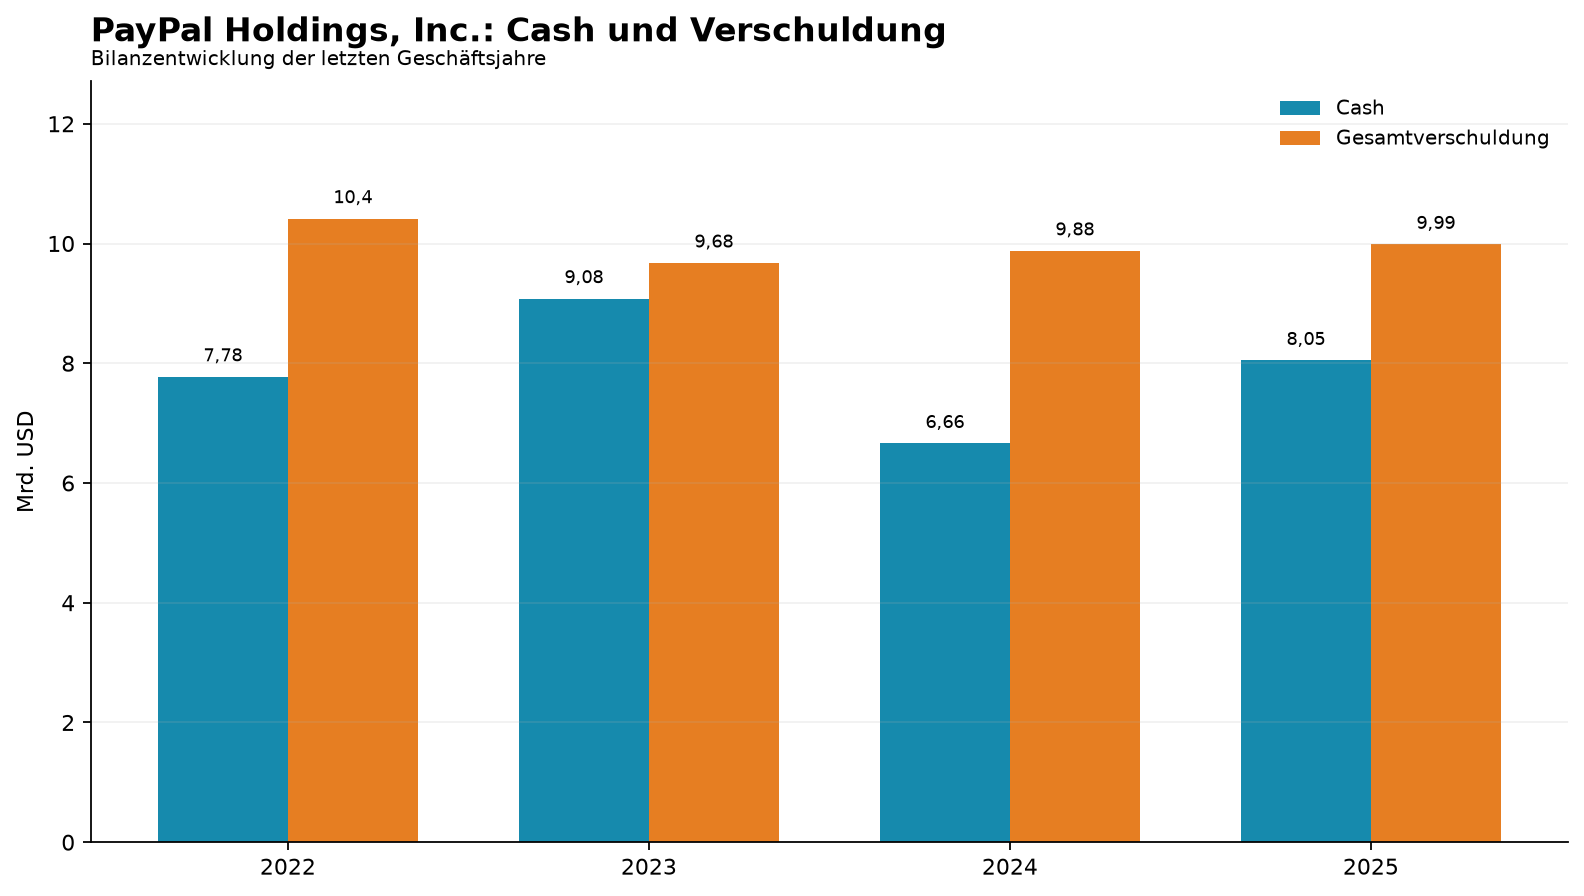
Die Bilanz ist keineswegs marode. PayPal wies zum Ende des zweiten Quartals 2026 liquide Mittel und kurzfristige Anlagen von 11,26 Mrd. USD aus, denen eine verzinsliche Gesamtverschuldung von 13,40 Mrd. USD gegenüberstand. Das ist eine absolut beherrschbare Nettoverschuldung für ein Unternehmen, das operativ jährlich mehrere Milliarden Dollar an freiem Cashflow generiert.
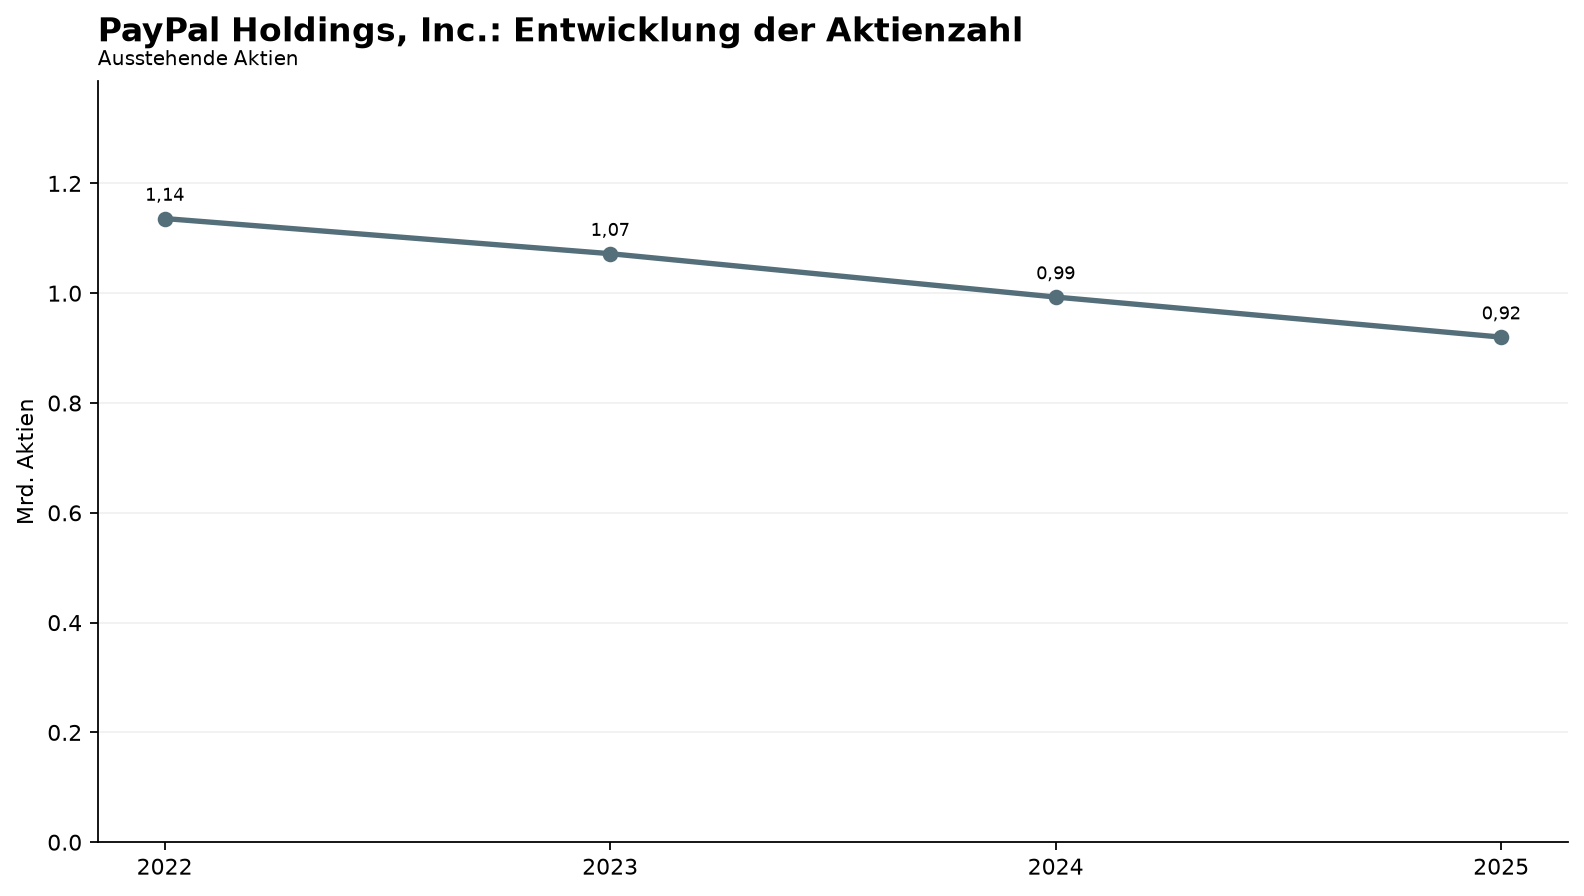
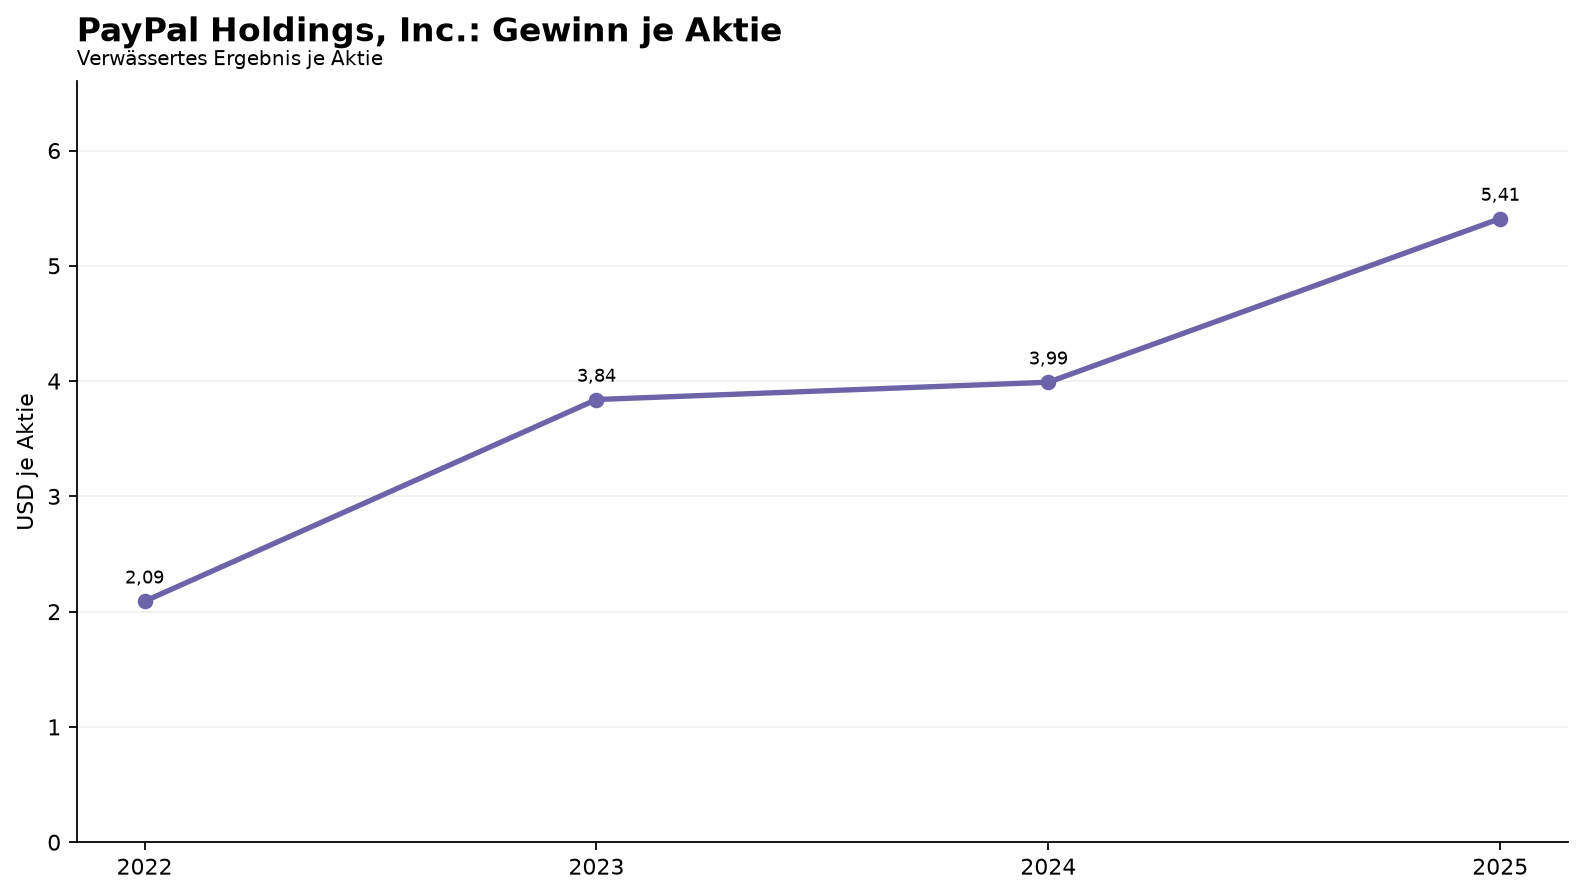
Dazu nutzt das Management den Cashflow konsequent für Aktienrückkäufe. Die Zahl der ausstehenden Aktien sank von 1,16 Milliarden Stück im Jahr 2022 auf zuletzt knapp 855 Millionen. Das stützt den Gewinn je Aktie spürbar und sorgt dafür, dass das bereinigte EPS trotz müdem Umsatzwachstum stabil bleibt oder leicht zulegt.
Nur darf man sich davon nicht blenden lassen. Aktienrückkäufe sind hervorragend, wenn das zugrunde liegende Geschäft einen echten Burggraben besitzt und reinvestiertes Kapital hohe Eigenkapitalrenditen erwirtschaftet. Wenn Rückkäufe jedoch nur dazu dienen, schrumpfende Marktanteile und stagnierende operative Gewinne optisch zu kaschieren, erkauft man sich damit lediglich Zeit.
Solange PayPal nicht beweisen kann, dass der eigene Checkout-Button gegenüber Apple Pay und Google Pay seine Preismacht behält, ist ein KGV von 10 keine historische Unterbewertung, sondern möglicherweise schlicht der faire Preis für ein reifes, kaum noch wachsendes Übergangsgeschäft.
Fazit
Für mich bleibt PayPal vorerst ein Wert, der trotz verlockend niedriger Bewertungskennziffern unter spürbarem Druck bleiben dürfte. Ein freier Cashflow von über fünf Milliarden Dollar und massive Aktienrückkäufe verhindern zwar den Absturz, ersetzen aber kein tragfähiges operatives Wachstum in einem zunehmend gesättigten Markt.
Ich halte mich hier an der Seitenlinie zurück und achte in den kommenden Quartalen vor allem auf zwei konkrete Messgrößen: Erstens die Entwicklung der Transaktionsmarge im margenstarken Marken-Checkout und zweitens verlässliche Belege dafür, dass der neue CEO Enrique Lores mit seiner Dreiteilung des Konzerns tatsächlich neues Kundenwachstum generiert, statt nur Kostenstellen zu verschieben.
Solange diese Signale ausbleiben, überwiegt das Risiko, in eine klassische Value-Falle zu greifen – ein niedriges Multiple kann an der Börse schließlich noch sehr lange niedrig bleiben.
Weiterführende Artikel:
- PayPal-Aktie bleibt im Abwärtstrend: Margendruck belastet Kurs
- PayPal Übernahme geplatzt: Fokus liegt nun auf Eigenständigkeit
- Börsenschluss 28. August: Märkte uneinheitlich, Nvidia stark