

News
Scout24-Aktie: Portalbetreiber trotzt Immo-Krise mit starken Zahlen und 15 % Kurspotenzial
Cashflow Profi bei Google bevorzugen
Die Scout24-Aktie gewinnt am Mittwoch fast 4 % hinzu. Der Portalbetreiber konnte im dritten Quartal 2026 die Markterwartungen übertreffen und konkretisiert die Umsatzprognose für das Gesamtjahr auf rund 18 %. Trotz der anhaltenden Schwäche am deutschen Immobilienmarkt legten die Erlöse des Portalbetreibers zweistellig zu.
Starke Marktstellung treibt operatives Ergebnis
Im dritten Quartal stieg der Konzernumsatz um 19,7 % auf 198,2 Mio. EUR, wobei das organische Wachstum ohne Zukäufe 10,1 % erreichte. Getrieben wurde diese Dynamik vor allem durch ein zweistelliges Plus bei den B2B-Abonnements sowie den Ausbau höherwertiger Mitgliedschaften bei Privatkunden.
Das operative EBITDA aus gewöhnlicher Geschäftstätigkeit kletterte parallel um 15,9 % auf 120,8 Mio. EUR. Während die berichtete operative Marge durch die Übernahme der spanischen Portale Fotocasa und Habitaclia leicht auf 60,9 % nachgab, verbesserte sich die bereinigte organische Marge auf 63,3 %.
Analysten sehen rund 15 % Kurspotenzial
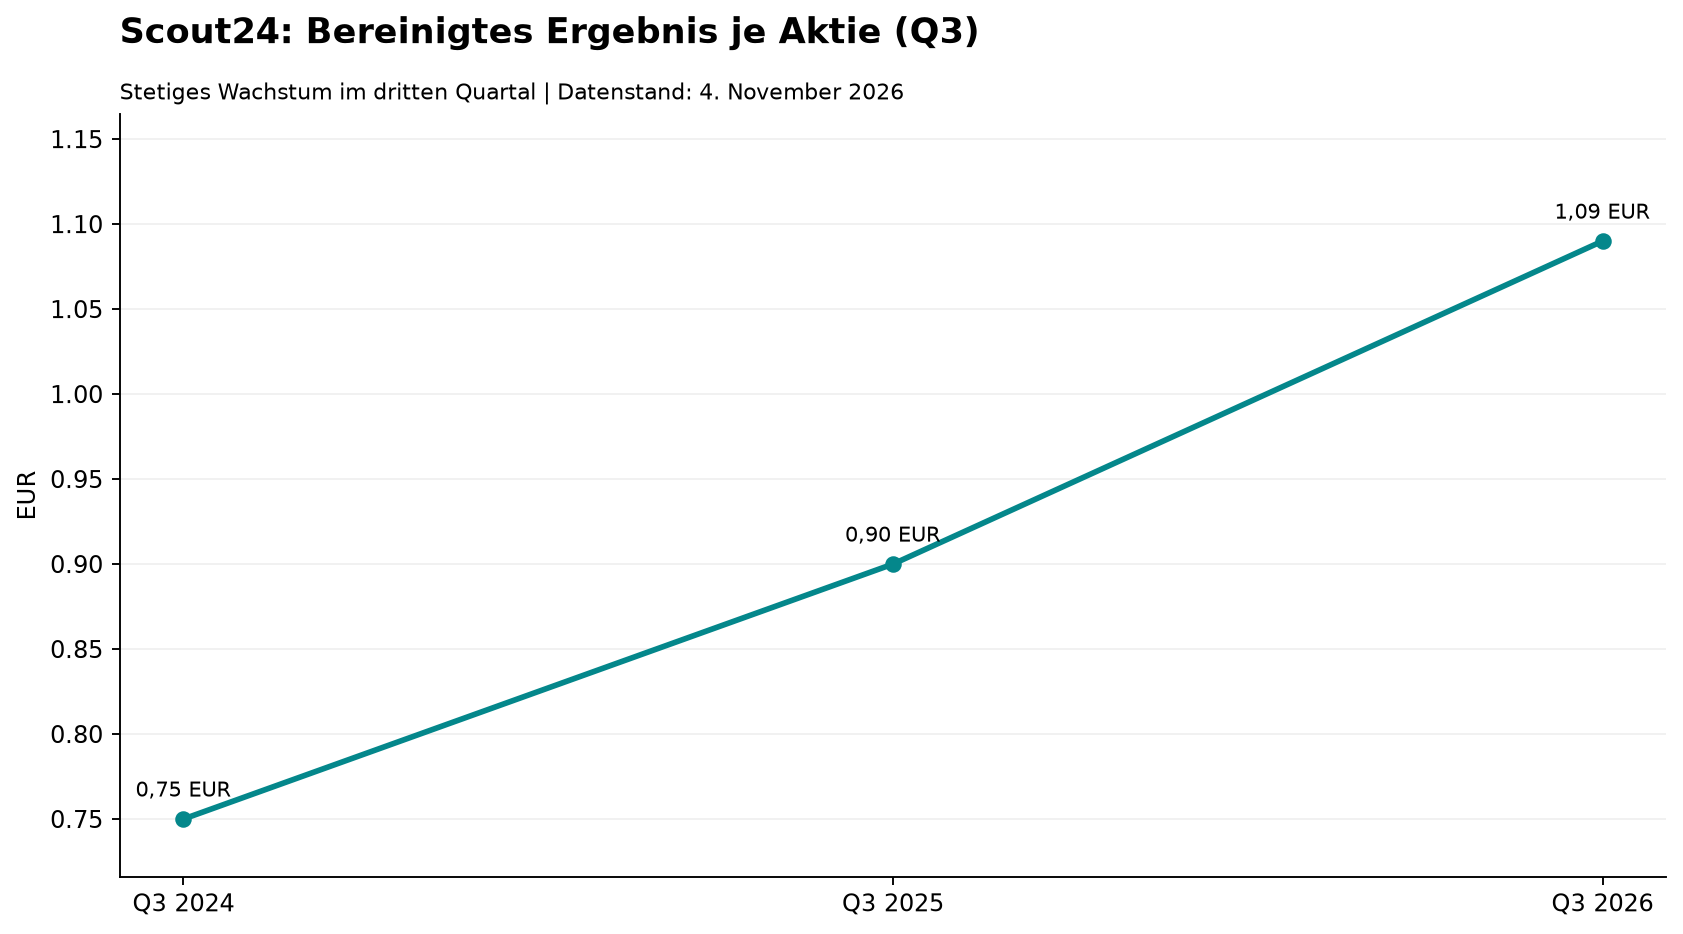
Der Vorstandsvorsitzende Ralf Weitz bestätigte das Jahresziel einer operativen Marge von bis zu 61 % und stellte für das Schlussquartal weiteren Margenauftrieb in Aussicht. Das bereinigte Ergebnis je Aktie verbesserte sich im Quartal um 21,5 % auf 1,09 EUR, gestützt durch Aktienrückkäufe im Volumen von 165 Mio. EUR.
Am Aktienmarkt kletterte das Papier am Mittwochvormittag im Xetra-Handel zeitweise um mehr als 4 % auf 89,50 EUR. Das Analysehaus Jefferies bestätigte seine Kaufempfehlung mit einem Kursziel von 102,50 EUR, was ausgehend vom aktuellen Kursniveau einem Aufwärtspotenzial von knapp 15 % entspricht.
Die wichtigsten Daten auf einen Blick
- Konzernumsatz Q3 2026: 198,2 Mio. EUR (+19,7 % im Jahresvergleich)
- Bereinigtes operatives EBITDA: 120,8 Mio. EUR (+15,9 %)
- Bereinigter Gewinn je Aktie: 1,09 EUR (+21,5 %)
- Umsatzausblick Gesamtjahr 2026: konkretisiert auf rund 18 % Wachstum
- Jefferies-Kursziel: 102,50 EUR (Einstufung: Buy)
Einordnung für Anleger
Scout24 beweist mit den starken Quartalszahlen eindrucksvoll, dass das abonnementbasierte Plattformmodell auch in einem anhaltend schwierigen Immobilienumfeld verlässlich zweistellig wachsen kann. Für weiteren Schwung in Richtung der Analystenziele dürfte nun vor allem entscheidend sein, ob der Portalbetreiber den in Aussicht gestellten Margenauftrieb im Schlussquartal voll einlösen kann.
Cashflow Profil bleibt bei Scout24 an der Seitelinie. Wichtige Einschätzungen zu Spitzenwerten und detaillierte Ein- und Ausstiegs-Setups gibt es im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.