Die Shopify-Aktie zündet am Dienstag eine neue Kursrakete und gewinnt 9,8 % auf 147,74 USD hinzu. Der E-Commerce-Riese beschleunigt das operative Wachstum. Getragen wird der jüngste Kursanstieg insbesondere durch den Erfolg von Metas KI-Agenten Muse.
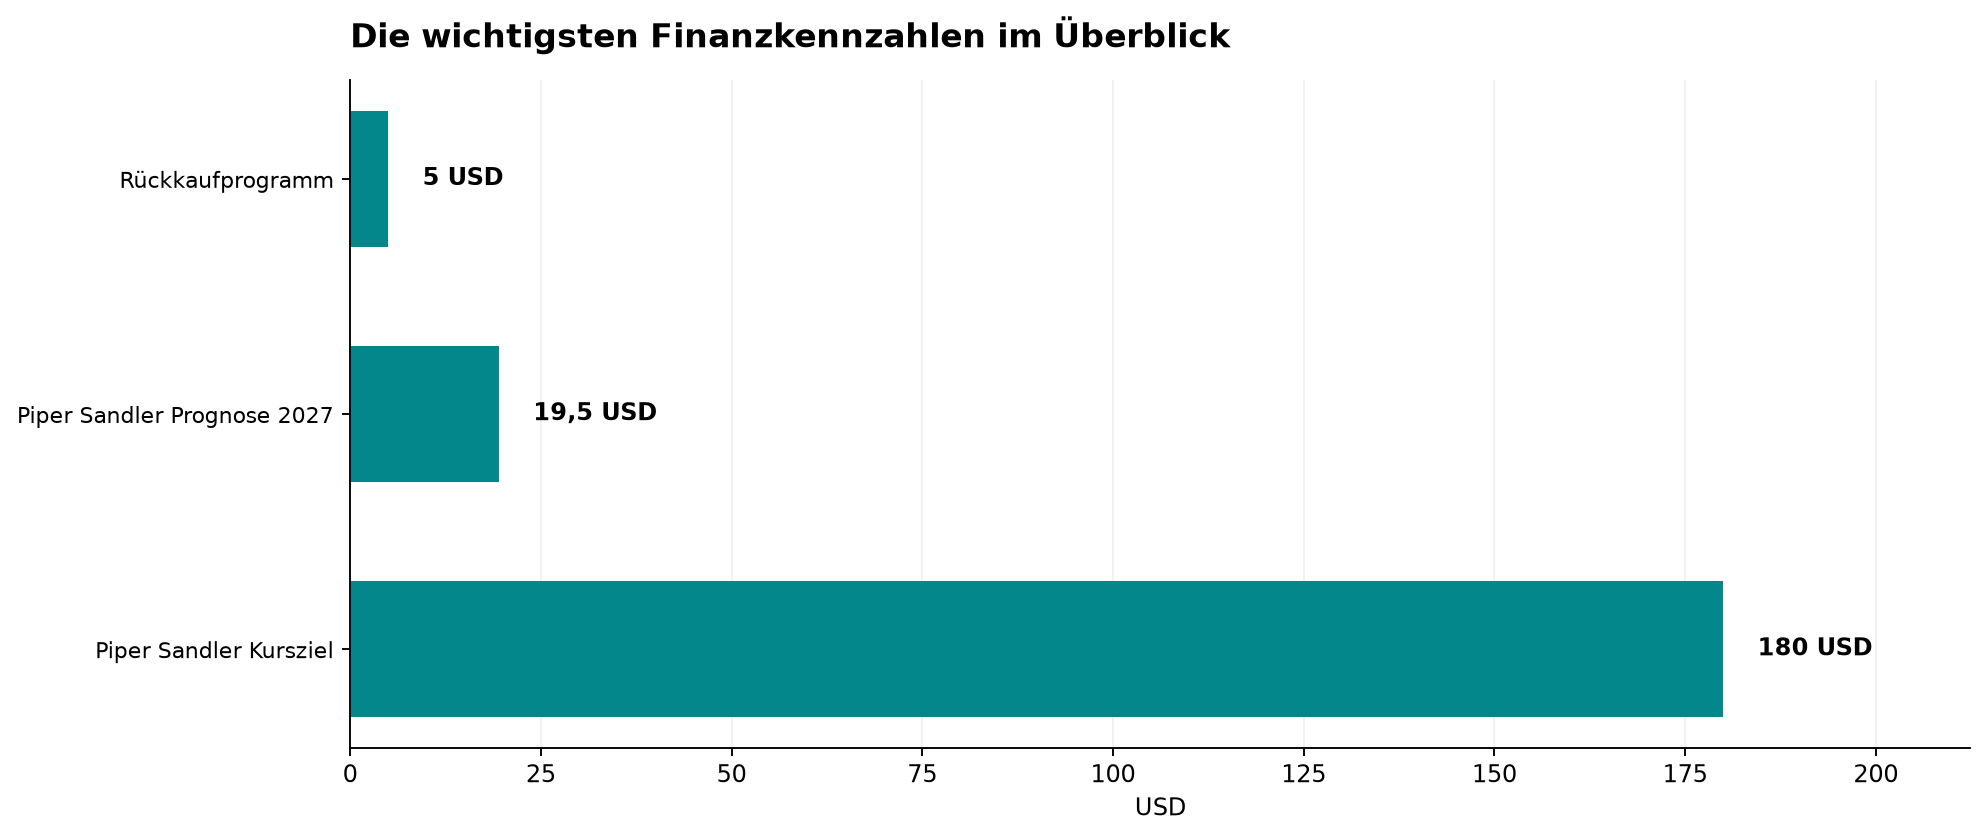
Zudem untermauert das Shopify-Management die Zuversicht in die Geschäftsentwicklung mit einem erweiterten Aktienrückkaufprogramm über 5 Mrd. USD. Die Shopify-Aktie profitiert von zweistelligen Zuwächsen beim Bruttowarenvolumen und anziehenden Margen, während viele Analysten ihre langfristigen Prognosen bis 2027 spürbar anheben.
Download-Hit Muse
Die Anzahl der Muse-Downloads bei Shopify bedeutet einen neuen Spitzenplatz in den Downloadcharts. Nach Angaben des Analysehauses Stifel überbot Muse auf Shopify den alten Rekord von ChatGPT. Durch Muse entdecken Kunden passendere Produkte, erhalten individuell abgestimmte Empfehlungen und durchlaufen einen durch KI‑Agenten optimierten Kaufprozess – was die Konversion in Shopify‑Shops steigern und erheblichen Mehrumsatz bringen wird.
Milliardenschwere Rückkäufe stützen den Gewinn je Aktie
Das Board von Shopify hat die Ermächtigung für den Rückkauf eigener Class-A-Aktien um zusätzliche 3 Mrd. USD auf insgesamt 5 Mrd. USD aufgestockt. Im zweiten Quartal 2026 kaufte das Unternehmen bereits eigene Anteile im Wert von 1,42 Mrd. USD über den Markt zurück.
Finanzchef Jeff Hoffmeister begründete die Kapitalrückführung mit dem verlässlichen operativen Cashflow und einer bilanziellen Stärke für langfristige Investitionen. Das Rückkaufprogramm beinhaltet kein starres Enddatum und wird flexibel über vorab festgelegte algorithmische Handelsanweisungen gesteuert.
Wachstumstreiber und Prognosen bis 2027
Im zweiten Quartal 2026 steigerte Shopify den Konzernumsatz um 33,7 % auf 3,58 Mrd. USD, während das Bruttowarenvolumen um 32 % auf 115,57 Mrd. USD zulegte. Der freie Cashflow erreichte 654 Mio. USD, was einer Marge von 18 % entspricht.
Die Investmentbank Piper Sandler hob im September 2026 ihr Kursziel für die Shopify-Aktie von 172 auf 180 USD an und bestätigte die Einstufung „Overweight“. Die Analysten erhöhten ihre Umsatzprognose für das Geschäftsjahr 2027 auf 19,5 Mrd. USD und kalkulieren bis dahin mit einem freien Cashflow von 4,2 Mrd. USD.
Bewertung verlangt anhaltend hohe Wachstumsraten
Mit einem vorausschauenden Kurs-Gewinn-Verhältnis von über 60 bezahlt der Markt für Shopify ein deutliches Aufgeld gegenüber etablierten E-Commerce-Rivalen. Wettbewerber wie Amazon notieren beim zukunftsgerichteten KGV nahe 32, während Nischenanbieter wie Etsy bei rund 15 liegen.
Das Bewertungsniveau stützt sich auf die Verdopplung von Großkunden mit über 100 Mio. USD Warenvolumen innerhalb von zwei Jahren sowie neue Schnittstellen für KI-gestützte Bezahlprozesse via Shop Pay. Sollte sich das Umsatzwachstum in Richtung 20 % abschwächen, droht eine Neubewertung der Aktie über sinkende Multiplikatoren.
Die wichtigsten Daten auf einen Blick
- Rückkaufprogramm: Autorisierung auf 5 Mrd. USD ausgeweitet
- Q2 2026 Umsatz: 3,58 Mrd. USD (+33,7 % im Jahresvergleich)
- Q2 2026 Free-Cashflow: 654 Mio. USD (18 % Marge)
- Piper Sandler Prognose 2027: 19,5 Mrd. USD Umsatz und 4,2 Mrd. USD FCF
- Piper Sandler Kursziel: 180 USD (vorher 172 USD)
Einordnung für Anleger
Mit dem auf fünf Milliarden USD ausgeweiteten Rückkaufprogramm unterstreicht das Management seine Zuversicht in die langfristige Ertragskraft bis 2027. Die Effekte aus der hohen Nachfrage nach Muse dürften sich erst im vierten Quartal zeigen.
Angesichts der ambitionierten Bewertung mit einem KGV von über 60 bleibt das Erreichen der hohen Wachstumsraten jedoch die entscheidende Bedingung für weitere Kursgewinne. Mit 74 von 100 Punkten fällt der CP-Score überzeugend aus und honoriert die Kombination aus dynamischer Expansion und bilanzieller Sicherheit. Der Cashflow Profi bleibt bei Shopify an der Seitenlinie.
Weiterführende Artikel:
