News
Synopsys-Aktie: Warum die Bewertung durch 2027-Ziele und KI-Deals überzeugt
Die Synopsys-Aktie profitiert deutlich von einem verbesserten Ausblick und Nachrichten über gute Abschlüsse mit Amazon Web Services. Die Aktie legt zum Oktoberbeginn eindrucksvolle 12,8 % auf 490,54 USD und zählt zu den Topperformern an der Nasdaq. Der Hersteller von Chip-Design-Software schiebt eine neue Kursfantasie an, nachdem am Investorentag neue Finanzziele des Unternehmens bekannt wurden. Die Kursrakete kann den Wert mittelfristig in den Bereich von 700 USD führen.
Gewinnerwartungen 2027 und Synergien aus der Ansys-Übernahme
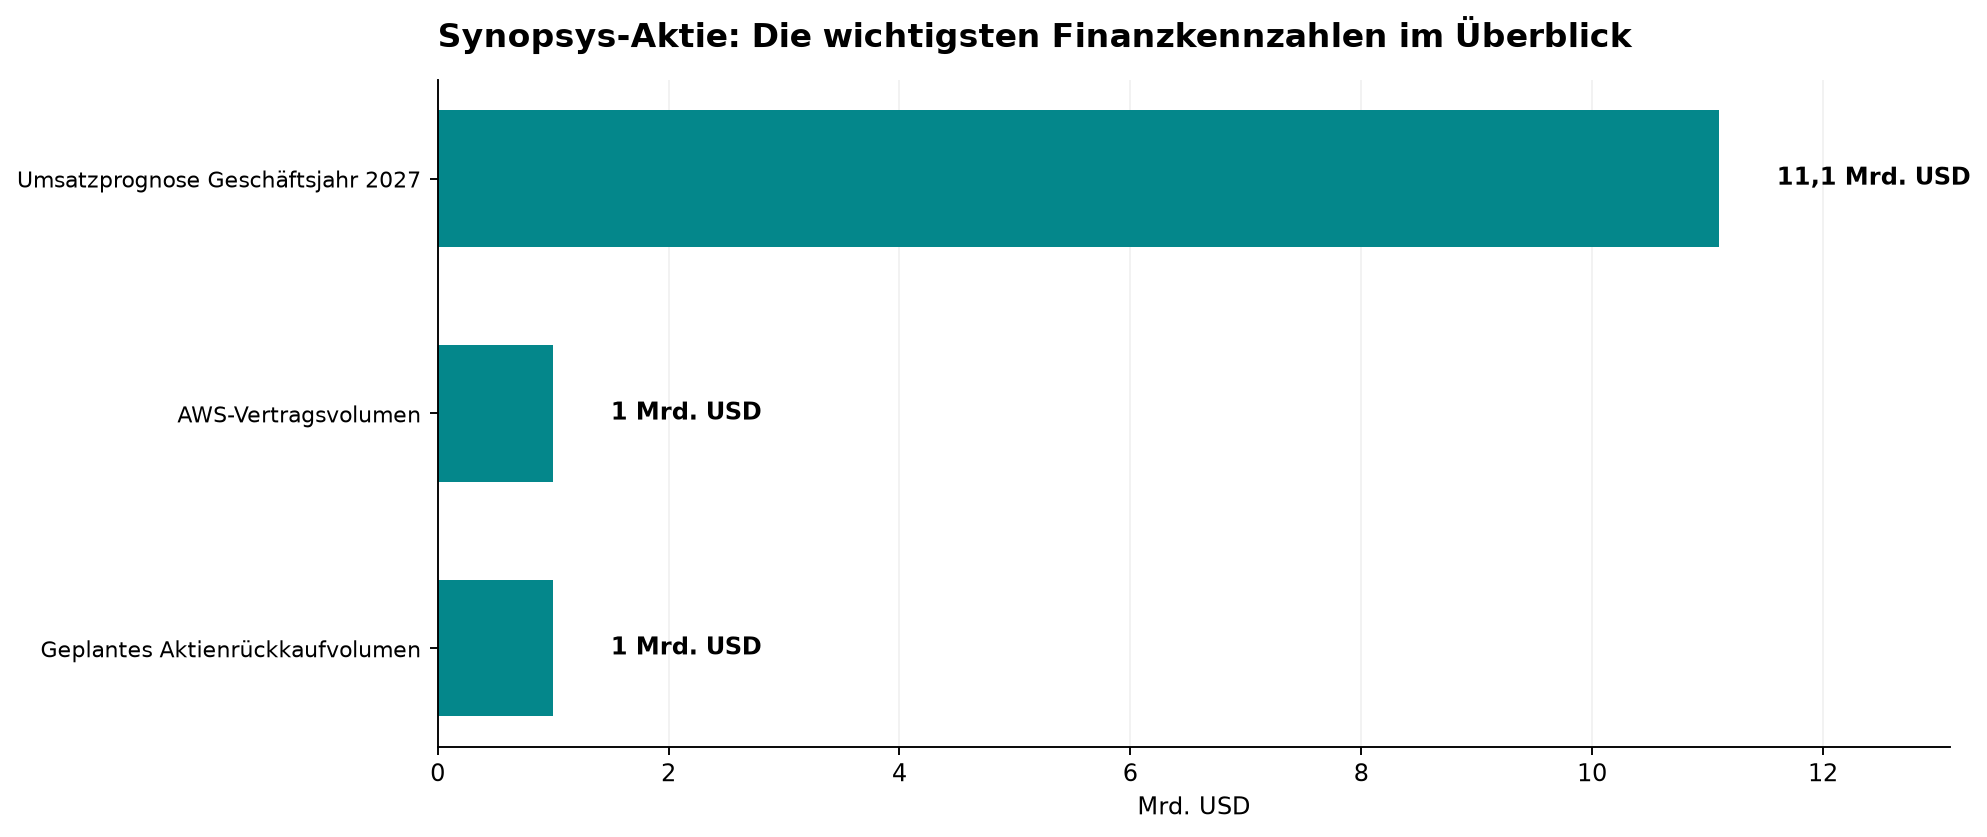
Für das im Oktober endende Geschäftsjahr 2027 stellt Synopsys einen Umsatz zwischen 11,10 Mrd. USD und 11,20 Mrd. USD in Aussicht. Der bereinigte Gewinn je Aktie soll eine Spanne von 19,04 USD bis 19,12 USD erreichen, womit das Unternehmen den bisherigen Analystenkonsens von 17,81 USD klar übertrifft.
Wesentlicher Treiber für den Optimismus ist die Integration des für 35 Mrd. USD übernommenen Simulationsspezialisten Ansys. Bis zum Ende des Geschäftsjahres 2027 erwartet das Management annualisierte Umsatzsynergien aus der Transaktion von über 100 Mio. USD, die bis 2029 auf 400 Mio. USD anwachsen sollen.
Milliarden-Deals mit Amazon und OpenAI stützen die Bewertung
Nicht nur die Zusammenarbeit mit Amazon Web Services, die einen Umsatz von schätzungsweise einer Milliarde Dollar einbringen dürfte, überzeugt die Börsianer. Die Vereinbarung mit Amazon umfasst auch die Integration der Simulations-, Analyse- und agentenbasierten KI-Software von Synopsys in die Engineering-Workflows von AWS. Damit hat Synopsis mit einem relevanten Hyperscaler „verbunden“.
So wird Synopsys seine Halbleiter-IP-Sparte auf ein Lizenz-plus-Tantiemen-Modell umstellen. Zukünftige finanzielle Erträge werden damit direkt an die Produktionsvolumina gekoppelt, wenn die Chip-Nutzung der Kunden steigt. Im Gegenzug wird Synopsys die Cloud-Rechen- und Speicherdienste von AWS sowie Amazon Bedrock nutzen, um eigene interne KI-Anwendungen zu entwickeln und zu implementieren sowie die Werkzeugentwicklung zu beschleunigen.
Ebenso zukunftsweisend setzt Synopsis bei der Zusammenarbeit mit OpenAI auf die Entwicklung des speziellen Chip-Designs GPT-Synopsys. So verbreitert das Unternehmen seine Potenziale nicht nur durch mehr Softwarelizenzen, sondern auch in kundenspezifischem IP, nutzungsabhängigen Gebühren und wiederkehrenden Lizenz- beziehungsweise Royalty-Erlösen.
Marge kann bis auf 50 % steigen
Die bereinigte operative Marge soll im Geschäftsjahr 2027 rund 44 % erreichen und bis zum Geschäftsjahr 2030 auf etwa 50 % zulegen. Beim Free Cashflow kalkuliert das Management für 2027 mit 3,1 Mrd. USD und kündigte zudem Aktienrückkäufe im Volumen von rund 1 Mrd. USD für die kommenden Monate an.
Analystenstimmen und angehobene Kursziele
Die Deutsche Bank reagierte auf den Investorentag mit einer Kurszielanhebung von 590 USD auf 640 USD bei unveränderter Kaufempfehlung. Die Bank of America hob ihr Kursziel von 500 USD auf 600 USD an und verwies auf ein erwartetes Gewinnwachstum von durchschnittlich 23 % pro Jahr bis 2030. HSBC setzt ein Kursziel von 700 USD. Laut LSEG-Daten empfehlen 22 von 24 beobachtenden Analysten die Synopsys-Aktie zum Kauf.
Die wichtigsten Daten auf einen Blick
- Umsatzprognose Geschäftsjahr 2027: 11,10 bis 11,20 Mrd. USD
- Bereinigter Gewinn je Aktie (Non-GAAP) 2027: 19,04 bis 19,12 USD
- Bereinigte operative Marge 2027: rund 44 %
- AWS-Vertragsvolumen: über 1 Mrd. USD
- Geplantes Aktienrückkaufvolumen: rund 1 Mrd. USD
Einordnung für Anleger
Die angehobenen Mittelfristziele bis 2027 sowie die Partnerschaften mit OpenAI und AWS unterstreichen die starke Marktposition von Synopsys im KI-getriebenen Halbleitersektor. Für die weitere Kursentwicklung wird nun entscheidend sein, ob die Integration von Ansys planmäßig verläuft und die avisierten Umsatzsynergien realisiert werden können.
Kaufen. Anleger können stufenweise eine Position aufbauen. Die Synopsys-Aktie hat mit Blick auf die mittelfristige Bewertungschance noch erhebliches Kurspotenzial. Mit 70 von 100 Punkten fällt der CP-Score überzeugend aus und spiegelt insbesondere das dynamische Wachstum sowie die starke Generierung von Free Cashflow wider. Das Aktienrückkaufprogramm wird die Kursfantasie hochhalten.
Weiterführende Artikel:
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.