Trotz historischer Kurstiefs und anhaltender Spekulationen an den Finanzmärkten steht TeamViewer keineswegs vor einer Insolvenz. Die offiziellen Konzernzahlen belegen eine solide Schuldendeckung und eine unverändert hohe operative Ertragskraft.
Schuldenabbau und Cashflow widerlegen Pleite-Gerüchte
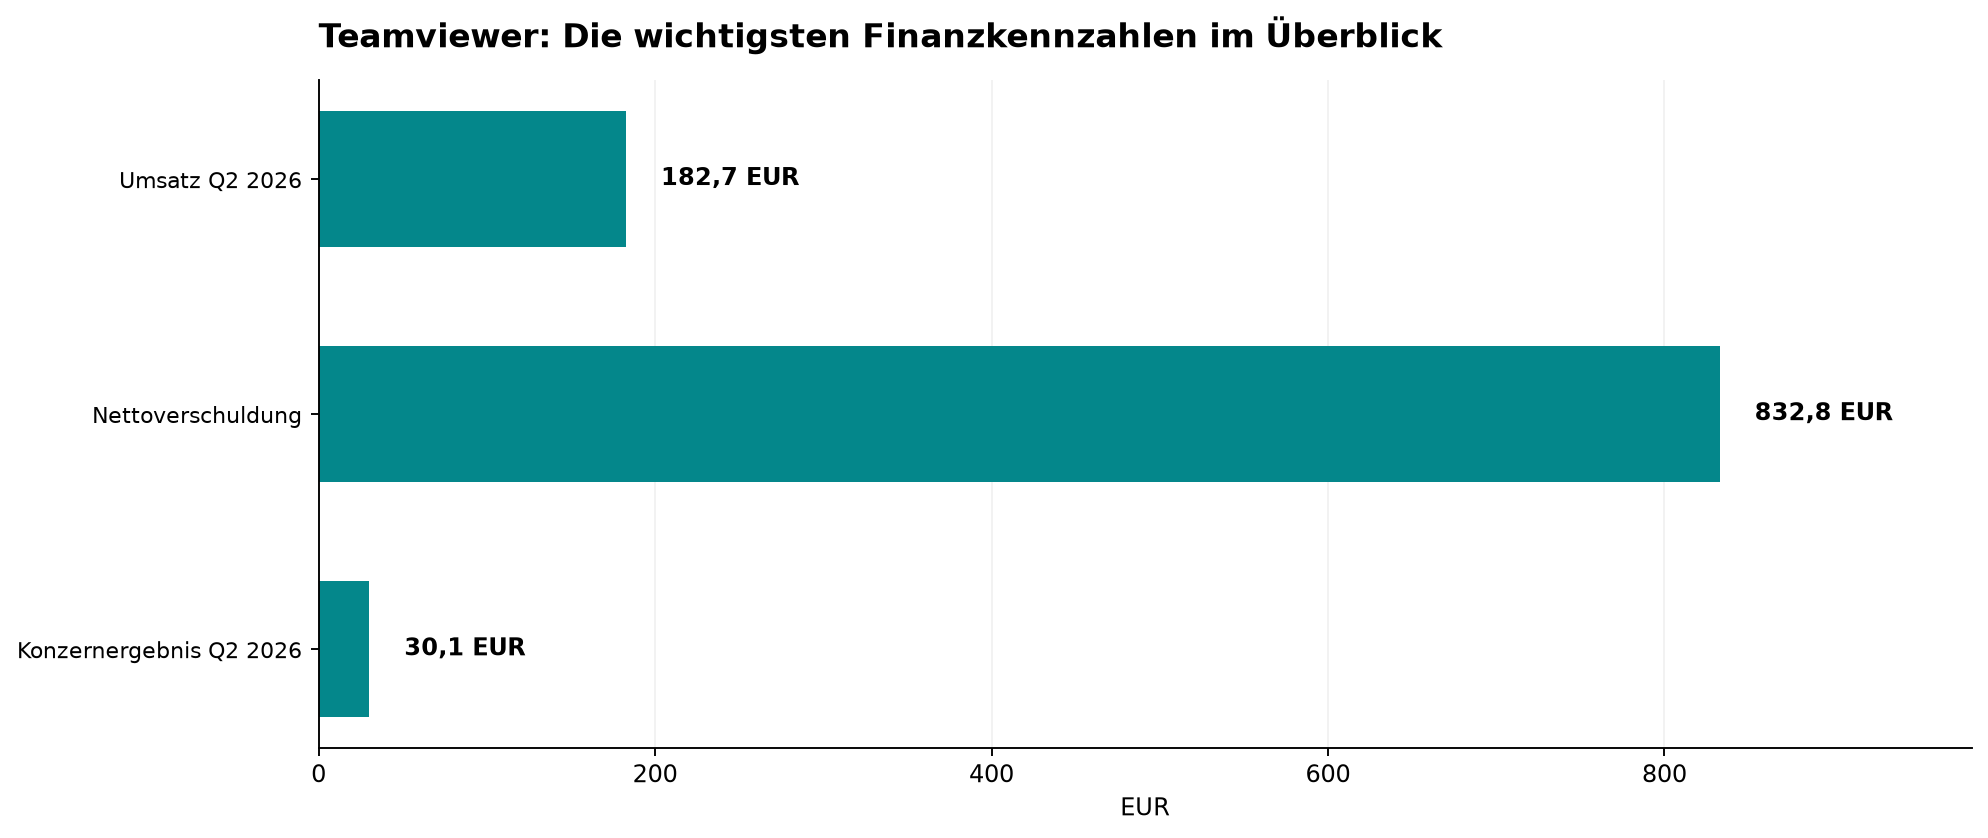
Die Verunsicherung im Markt rührt vor allem von den Verbindlichkeiten aus der Übernahme des britischen Softwareunternehmens 1E her. Durch den operativen Mittelzufluss senkte TeamViewer die Nettoverschuldung im zweiten Quartal 2026 auf 832,8 Mio. EUR.
Der Verschuldungsgrad verbesserte sich damit auf das 2,5-Fache des bereinigten EBITDA. Bis zum Ende des Geschäftsjahres 2026 plant das Management eine weitere Absenkung auf den Zielwert von etwa 2,3x.
Hohe Profitabilität stützt die finanzielle Stabilität
Im zweiten Quartal 2026 erzielte TeamViewer Umsatzerlöse von 182,7 Mio. EUR, was währungsbereinigt einem moderaten Rückgang von 1,4 % entspricht. Das Konzernergebnis stieg im gleichen Zeitraum um 33 % auf 30,1 Mio. EUR.
Mit einer bereinigten EBITDA-Marge von 43,2 % arbeitet das Unternehmen weiterhin hochprofitabel. Während die Kundenbasis im Segment für kleinere Betriebe Einbußen verzeichnete, wuchsen die jährlich wiederkehrenden Erlöse im lukrativen Enterprise-Geschäft währungsbereinigt um 8,3 %.
Die wichtigsten Daten auf einen Blick
- Umsatz Q2 2026: 182,7 Mio. EUR
- Bereinigte EBITDA-Marge Q2 2026: 43,2 %
- Nettoverschuldung: 832,8 Mio. EUR
- Verschuldungsgrad: 2,5x bereinigtes EBITDA
- Konzernergebnis Q2 2026: 30,1 Mio. EUR
Einordnung für Anleger
Die akuten Insolvenzsorgen erweisen sich angesichts einer bereinigten EBITDA-Marge von über 43 Prozent und des voranschreitenden Schuldenabbaus aktuell als unbegründet. Entscheidend für eine nachhaltige Erholung der Aktie wird nun sein, ob das wachsende Enterprise-Geschäft die Schwäche im Segment kleinerer Kunden dauerhaft ausgleichen und das avisierte Verschuldungsziel von 2,3x wie geplant erreicht werden kann.
Langfristig bleibt der Cashflow Profi bearisch und hält sich von der Aktie weiterhin fern.
