News
Thyssenkrupp Nucera: Teure Mängel treiben Verlust weit über die Prognose
Cashflow Profi bei Google bevorzugen
Der Elektrolyse-Spezialist Thyssenkrupp Nucera hat für das abgelaufene Geschäftsjahr 2025/26 einen deutlich höheren operativen Verlust verbucht als zuvor angekündigt. Fehlerhafte Komponenten bei Wasserstoffanlagen und Projektverzögerungen drückten das operative Ergebnis vor Zinsen und Steuern (EBIT) nach vorläufigen Berechnungen auf minus 136 Mio. EUR.
Teure Komponentenfehler und massive Sonderbelastungen
Das Management hatte zuletzt mit einem EBIT-Verlust von höchstens 105 Mio. EUR gerechnet, nachdem im Vorjahr noch ein operativer Gewinn von 2 Mio. EUR angefallen war. Allein im vierten Geschäftsquartal entstanden zusätzliche Aufwendungen von knapp 40 Mio. EUR, um Qualitätsmängel an zugelieferten Komponenten außerhalb der eigentlichen Elektrolysezellen zu beheben.
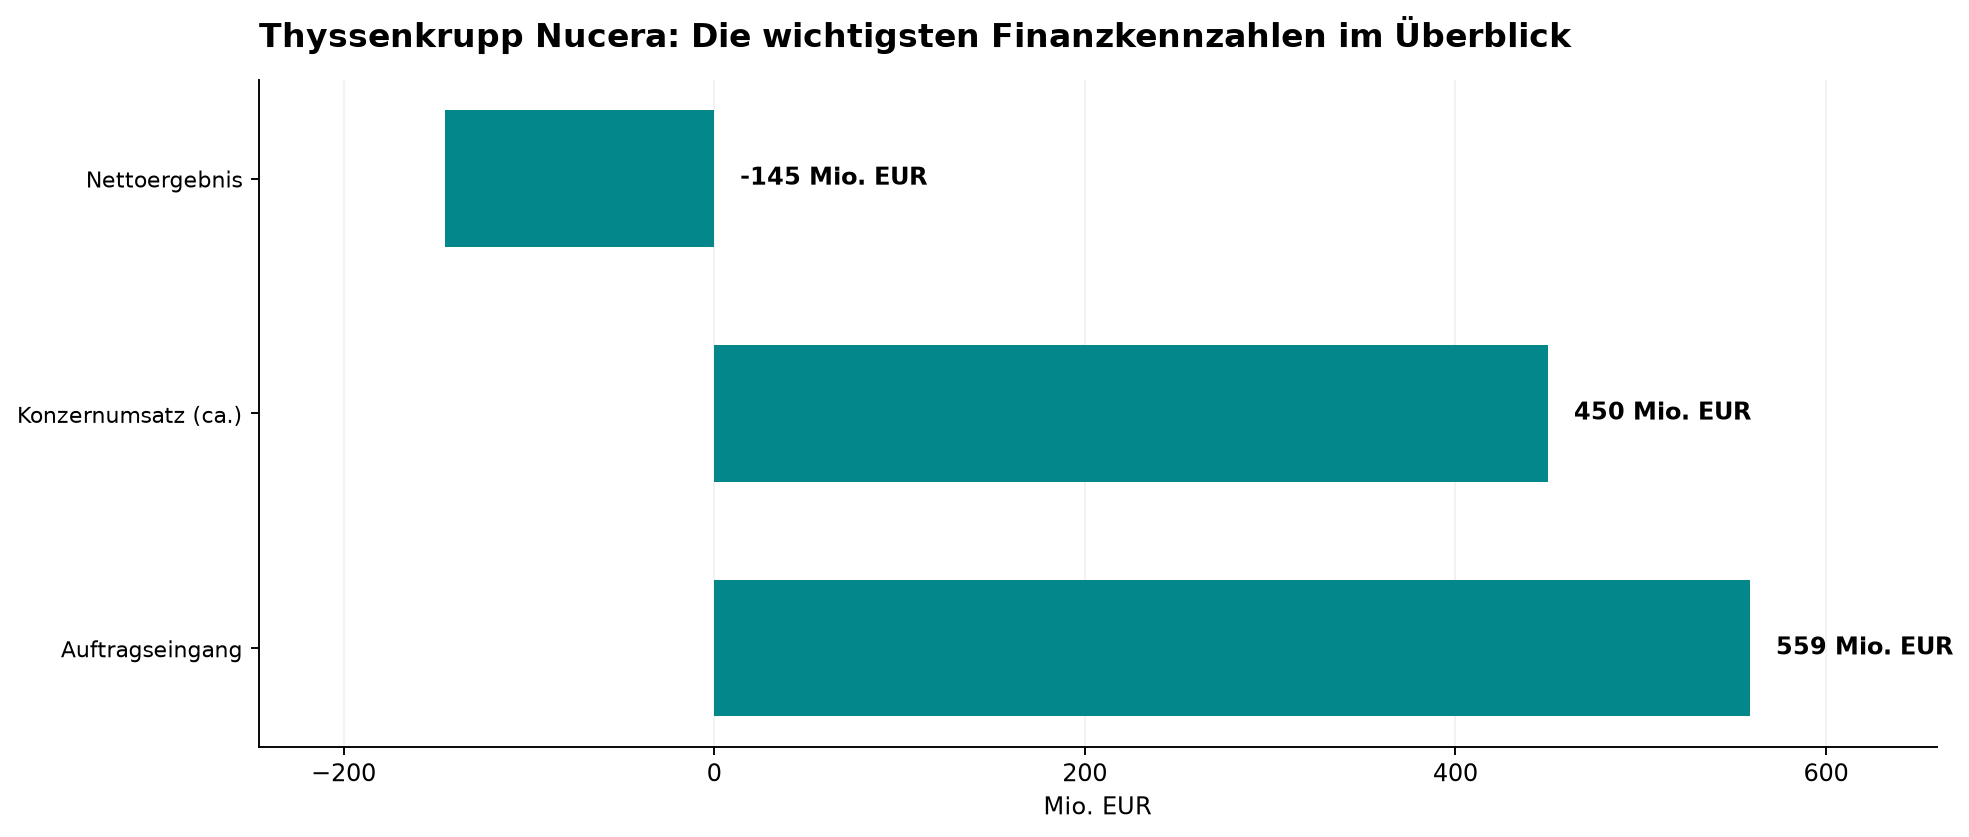
Über das gesamte Geschäftsjahr summierten sich die Sonderbelastungen auf rund 110 Mio. EUR, wozu auch Wertberichtigungen für eine Pilotanlage zählten. Unter dem Strich stand nach Angaben in einer Pflichtmitteilung des Unternehmens ein Nettoverlust von 145 Mio. EUR nach einem Vorjahresgewinn von 5 Mio. EUR.
Halbierter Umsatz trifft auf wachsende Auftragsbücher
Der Konzernumsatz brach im Zwölfmonatszeitraum um fast die Hälfte von 845 Mio. EUR auf rund 450 Mio. EUR ein und traf damit lediglich das untere Ende der Prognosespanne. Besonders drastisch fiel der Einbruch im Segment für grünen Wasserstoff aus, dessen Erlöse von 459 Mio. EUR auf 84 Mio. EUR schrumpften.
Als Stütze erwies sich das traditionelle Chlor-Alkali-Geschäft, dessen EBIT leicht auf 61 Mio. EUR bei einer Marge von rund 17 % stieg. Gleichzeitig kletterte der Auftragseingang um rund 60 % auf 559 Mio. EUR, während der freie Barmittelzufluss von 11 Mio. auf 16 Mio. EUR zulegte.
Die wichtigsten Daten auf einen Blick
- EBIT: -136 Mio. EUR (Prognose: -105 bis -75 Mio. EUR, Vorjahr: +2 Mio. EUR)
- Nettoergebnis: -145 Mio. EUR (Vorjahr: +5 Mio. EUR)
- Konzernumsatz: rund 450 Mio. EUR (Vorjahr: 845 Mio. EUR)
- Auftragseingang: 559 Mio. EUR (+60 % gegenüber Vorjahr)
- Geschäftsbericht-Vorlage: 16. Dezember 2026
Einordnung für Anleger
Die unerwarteten Nacharbeiten und Belastungen durch Zulieferteile belegen, dass die industrielle Skalierung von Wasserstoff-Großanlagen weiterhin mit erheblichen technischen Ausführungsrisiken behaftet ist. Der erfreuliche Zuwachs beim Auftragseingang bietet zwar eine Basis für künftiges Umsatzwachstum, garantiert aber kurzfristig keine Rückkehr in die operative Gewinnzone. Für Anleger wird der vollständige Geschäftsbericht am 16. Dezember 2026 der entscheidende Indikator sein, wie rasch das Management die Kostenrisiken wieder einfangen kann.
Der Cashflow Profi bleibt der Aktie fern. Alle Details zu unseren Favoriten gibt es im Börsenbrief.
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.