Strategy Inc. (Nasdaq: MSTR) steht an den Kapitalmärkten im Mittelpunkt einer grundlegenden Debatte über die Bewertung seiner Bitcoin-Bestände. Jahrelang zahlten Investoren einen massiven Aufschlag auf das bilanzielle Nettovermögen, der das fremdfinanzierte Kaufmodell des Konzerns antrieb.
Der mNAV-Aufschlag und das Schwungrad-Prinzip
Die Bewertung von MSTR wird am Markt vor allem über das Multiple of Net Asset Value (mNAV) ermittelt. Diese Kennzahl setzt den Unternehmenswert ins Verhältnis zum Marktwert der gehaltenen Krypto-Reserve.
In vergangenen Boomphasen erreichte dieser Bewertungsaufschlag Spitzenwerte von über 100 % bis hin zum Dreifachen des reinen Bitcoin-Vermögens. Durch dieses Bewertungsniveau konnte das Management neue Stammaktien mit hohem Aufschlag emittieren und die Erlöse für weitere Zukäufe nutzen, um den Bitcoin-Bestand je Aktie kontinuierlich zu steigern.
Kollabierende Bewertungsprämie und Schuldenlast
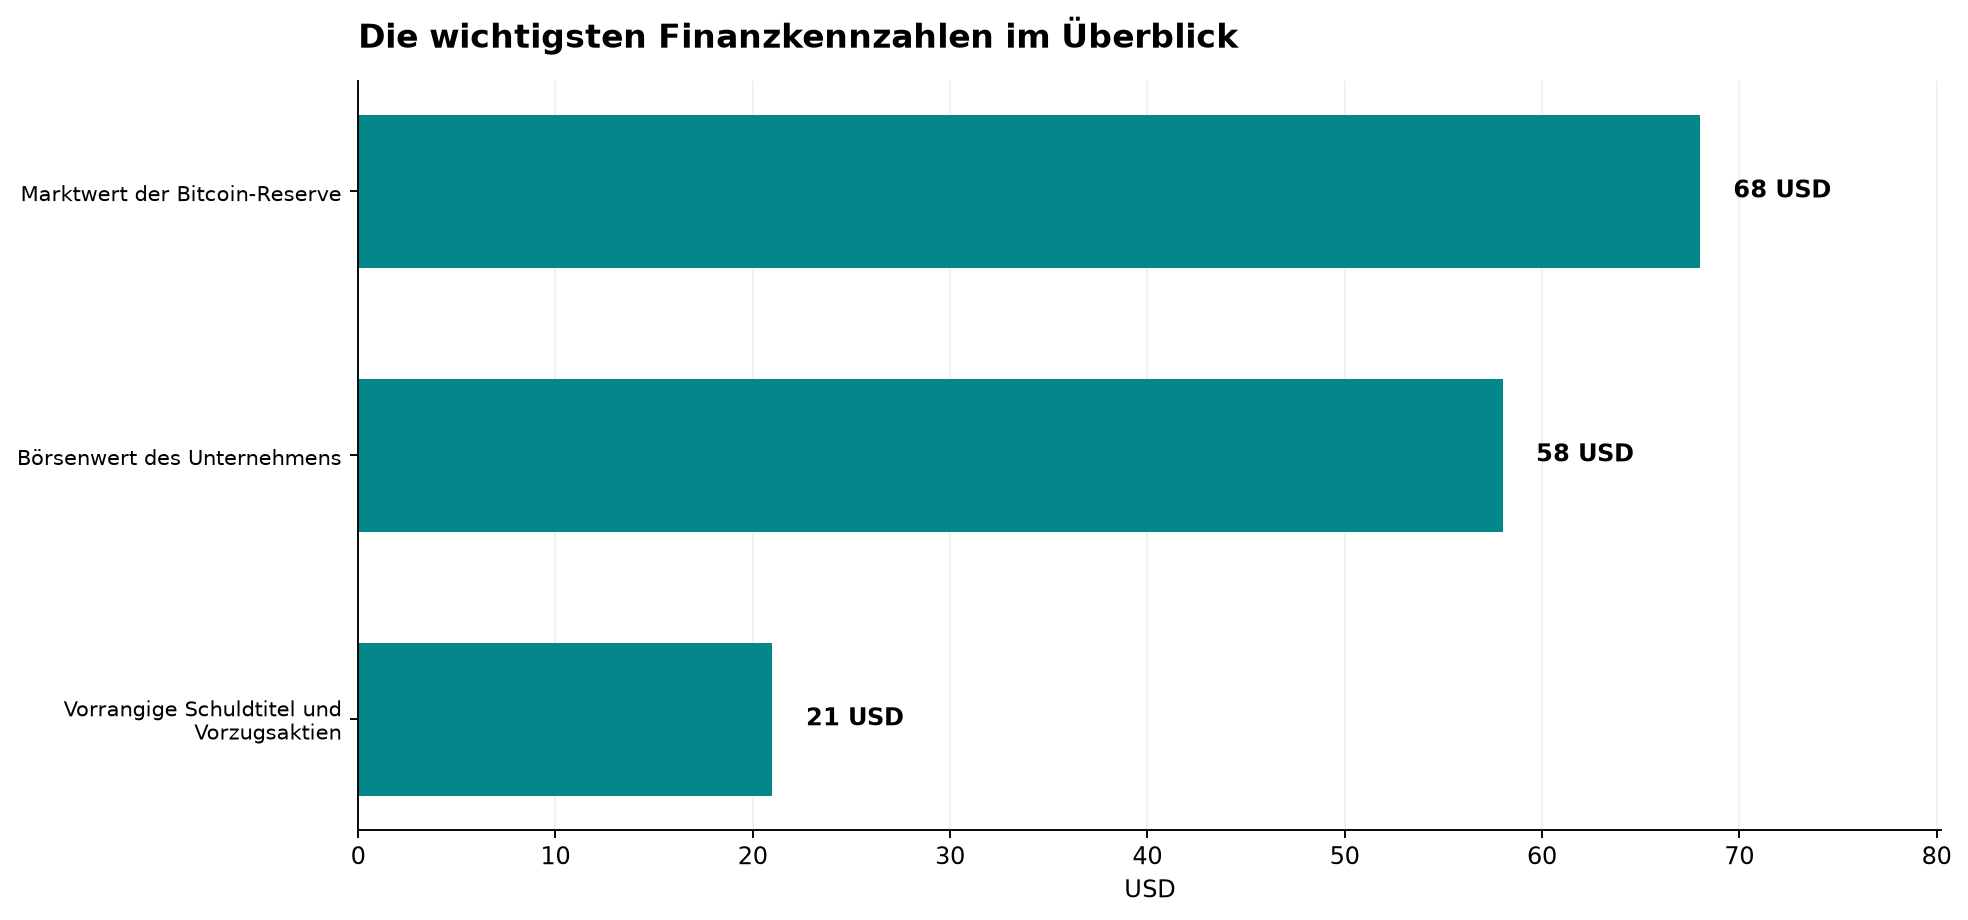
Aktuell hält der Konzern rund 845.050 Bitcoin mit einem Marktwert von rund 68 Mrd. USD. Die eigene Marktkapitalisierung belief sich zuletzt auf etwa 58 Mrd. USD, womit der historische Bewertungsaufschlag auf das reine Eigenkapital weitgehend abgebaut ist.
Auf Gesamtunternehmensebene inklusive Verbindlichkeiten notiert das mNAV-Multiple nur noch bei knapp 1,1x. Gleichzeitig stehen vorrangige Verbindlichkeiten und Vorzugsaktien im Volumen von mehr als 21 Mrd. USD vor den Ansprüchen der Stammaktionäre.
Die wichtigsten Daten auf einen Blick
- Bitcoin-Bestand von MSTR: 845.050 BTC (Stand: September 2026)
- Marktwert der Bitcoin-Reserve: rund 68 Mrd. USD
- Börsenwert des Unternehmens: ca. 58 Mrd. USD
- Bewertungsmultiple auf Gesamtunternehmensebene (mNAV): ca. 1,1x
- Vorrangige Schuldtitel und Vorzugsaktien: ca. 21 Mrd. USD
Einordnung für Anleger
Mit dem Rückgang des mNAV-Multiples auf 1,1x verliert Strategy seinen zentralen Hebel für fremdfinanzierte Bitcoin-Zukäufe, während vorrangige Verbindlichkeiten von mehr als 21 Milliarden Dollar die Risiken für Stammaktionäre verschärfen. Mit 36 von 100 Punkten fällt der CP-Score verhalten aus: Vor allem Marge und Charttechnik belasten das Profil, während das Wachstum einen Gegenpol bildet. Entscheidend für die Aktie bleibt nun, ob ein neuer Aufwärtsimpuls am Krypto-Markt die erodierte Prämie auf die Bitcoin-Bestände wiederbeleben kann.
Strategy Inc
Weiterführende Artikel:
- HPE hebt Jahresprognose an: Bieten sich noch Einstiegschancen?
- Palantir: Hohe Bewertung begrenzt den Spielraum für Rückschläge
- Infineon: Aktie wachgeküsst – neue Kaufempfehlung
