Der US-Konzern SpaceX richtet seine Flottenstrategie neu aus und bremst die Annahme externer Buchungen für die Falcon-9-Rakete spürbar ab. Durch die Priorisierung des eigenen Satellitendienstes Starlink und der Großrakete Starship verschiebt das an der Nasdaq notierte Unternehmen das Angebot im weltweiten Trägermarkt maßgeblich.
Strategischer Wandel bei Trägerraketen
SpaceX vergibt nach Branchenberichten kaum noch neue Startplätze für kommerzielle Falcon-9-Flüge über das Jahr 2028 hinaus. Der SpaceX-Konzern reserviert die vorhandene Taktung verstärkt für den Ausbau des Starlink-Netzwerks sowie für vertraglich zugesicherte Missionen der US-Regierung.
Konkurrenten wie der italienische Raumfahrtkonzern Avio registrieren infolgedessen bereits eine wachsende Nachfrage von kommerziellen Satellitenbetreibern, die keine Startfenster mehr buchen können. Zeitgleich bereitet das Unternehmen den Übergang auf das wiederverwendbare Starship-System vor, für das Trägerintegratoren wie Exolaunch bereits erste kommerzielle Missionen für 2029 gezeichnet haben.
Wachstumstreiber Starlink und operative Finanzdaten
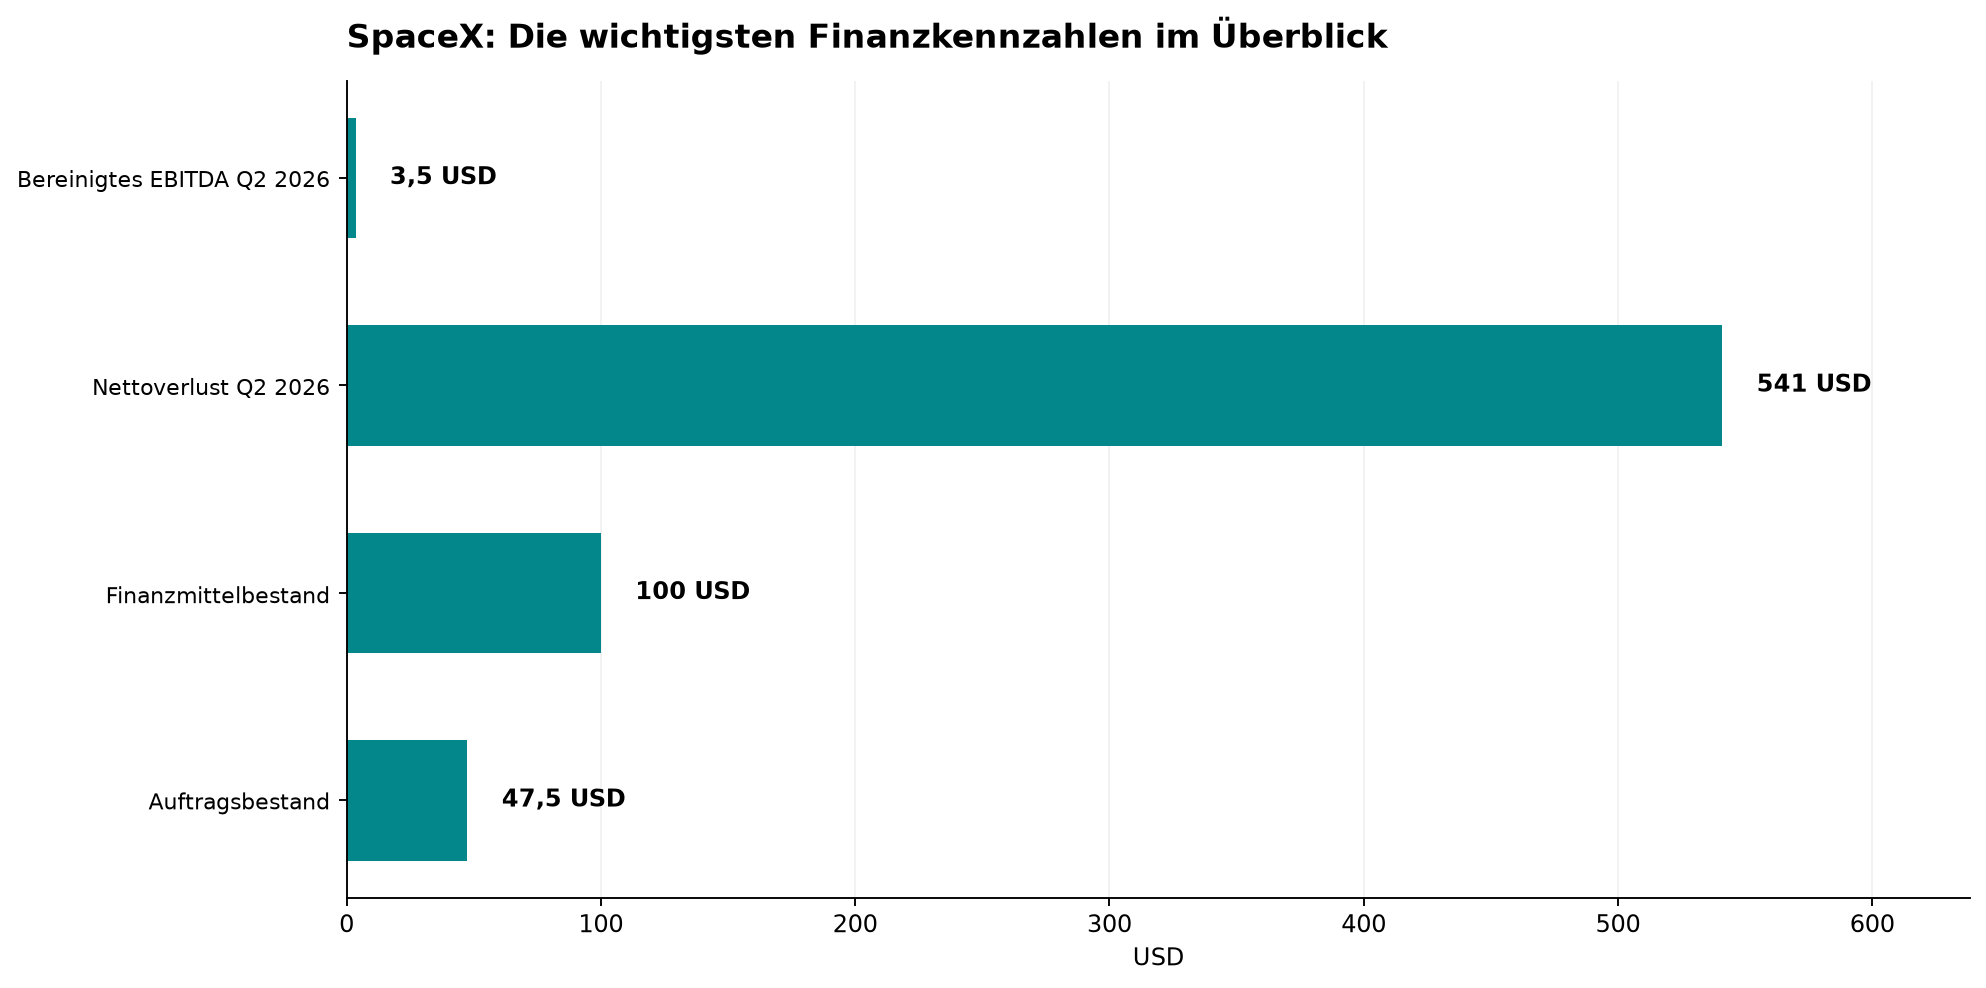
Im zweiten Quartal 2026 stieg der SpaceX-Umsatz im Vergleich zum Vorjahresquartal um 92 % auf 7,8 Mrd. USD. Während das bereinigte operative Ergebnis (EBITDA) 3,5 Mrd. USD erreichte, reduzierte sich der Nettoverlust auf 541 Mio. USD.
Haupttreiber der operativen Dynamik bleibt das Netzwerk Starlink, dessen Konnektivitätsumsatz binnen Jahresfrist um 66 % anzog. Mit liquiden Mitteln und handelbaren Wertpapieren von 100 Mrd. USD sowie einem Auftragsbestand von 47,5 Mrd. USD verfügt das Unternehmen über solide Puffer für die kapitalintensiven Testphasen der Starship-Flotte.
Die wichtigsten Daten auf einen Blick
- Konzernumsatz Q2 2026: 7,8 Mrd. USD (+92 % zum Vorjahr)
- Bereinigtes EBITDA Q2 2026: 3,5 Mrd. USD
- Nettoverlust Q2 2026: 541 Mio. USD
- Finanzmittelbestand: 100 Mrd. USD an Barmitteln und Wertpapieren
- Auftragsbestand: 47,5 Mrd. USD
Einordnung für Anleger
Mit der strategischen Fokussierung auf Starlink und Starship sichert SpaceX das künftige Skalierungspotenzial ab, überlässt kurzfristig jedoch Teilen des kommerziellen Trägermarkts der Konkurrenz. Der CP-Score fällt mit 57 von 100 Punkten noch verhalten aus: Während das dynamische Umsatzwachstum voll überzeugt, bremsen die noch schwache Marge und der Free Cashflow das Bild aus. Entscheidend für die weitere Entwicklung wird sein, wie zügig die kapitalintensiven Starship-Starts in eine nachhaltige Profitabilität übergehen.
Der Cashflow Profi hält viel von SpaceX, bleibt jedoch vorerst an der Seitenlinie. Das Unternehmen muss erstmal beweisen, das es nachhaltig Geld verdienen und in die aktuelle Bewertung hineinwachsen kann.
Weiterführende Artikel:
- HPE hebt Jahresprognose an: Bieten sich noch Einstiegschancen?
- Chip-Aktien unter Druck: Arm, Infineon und Intel führen weltweiten Kursrutsch an
- Procter & Gamble: Nullwachstum im Quartal bremst die Aktie aus
