News
Navitas-Semiconductor-Aktie bleibt spekulativ: KI-Wandel und langer Atem bis Gewinne sprudeln
Cashflow Profi bei Google bevorzugen
Der US-Halbleiterspezialist Navitas Semiconductor treibt seinen tiefgreifenden Umbau hin zu Leistungschips für KI-Rechenzentren voran. Für Anleger bleibt die Navitas-Semiconductor-Aktie trotz namhafter Industriepartner spekulativ, da das Unternehmen weiterhin deutliche operative Verluste ausweist.
Wandlung des Geschäfts und neue Partner
Unter dem Strategieprogramm „Navitas 2.0“ zieht sich das Unternehmen gezielt aus dem margenschwachen Geschäft mit Mobilgeräten und Unterhaltungselektronik zurück. Stattdessen konzentriert sich das Management auf Halbleiter aus Galliumnitrid (GaN) und Siliziumkarbid (SiC) für KI-Server, moderne Stromnetze und Industrieanwendungen.
Auf Produktebene arbeitet das Unternehmen eng mit Nvidia an neuen 800-Volt-Gleichstromarchitekturen für energiehungrige KI-Rechenzentren zusammen. Um die Stromversorgung vom Stromnetz bis unmittelbar an den Prozessor abzudecken, schloss Navitas Anfang Oktober 2026 die bis zu 232,8 Mio. USD schwere Übernahme des Spezialisten Claros ab.
Technologie kann Hyperscalern dienen
Als Innovation gilt in Fachkreisen Navitas‘ 24-Kilowatt-Stromversorgungsplatine, die 800 Volt Gleichstrom in 12 Volt umwandelt und bei Volllast einen Wirkungsgrad von 97 % anstrebt. Dank seiner Abmessungen von 400 mm × 60 mm lässt sich das Modul direkt auf die Hauptplatine integrieren, wodurch die Stromumwandlung näher an die Grafikprozessoren (GPUs) herangeführt wird.
Das Analysehaus Analysehaus Robert W. Baird sieht den Trend hin zu 800-V-Stromversorgungsarchitekturen als bedeutende Wachstumschance, da Betreiber von Hyperscale-Rechenzentren auf Designs setzen, die zunehmend anspruchsvollere KI-Workloads unterstützen sollen.
Jüngste Zahlen und der Pfad zur Gewinnzone
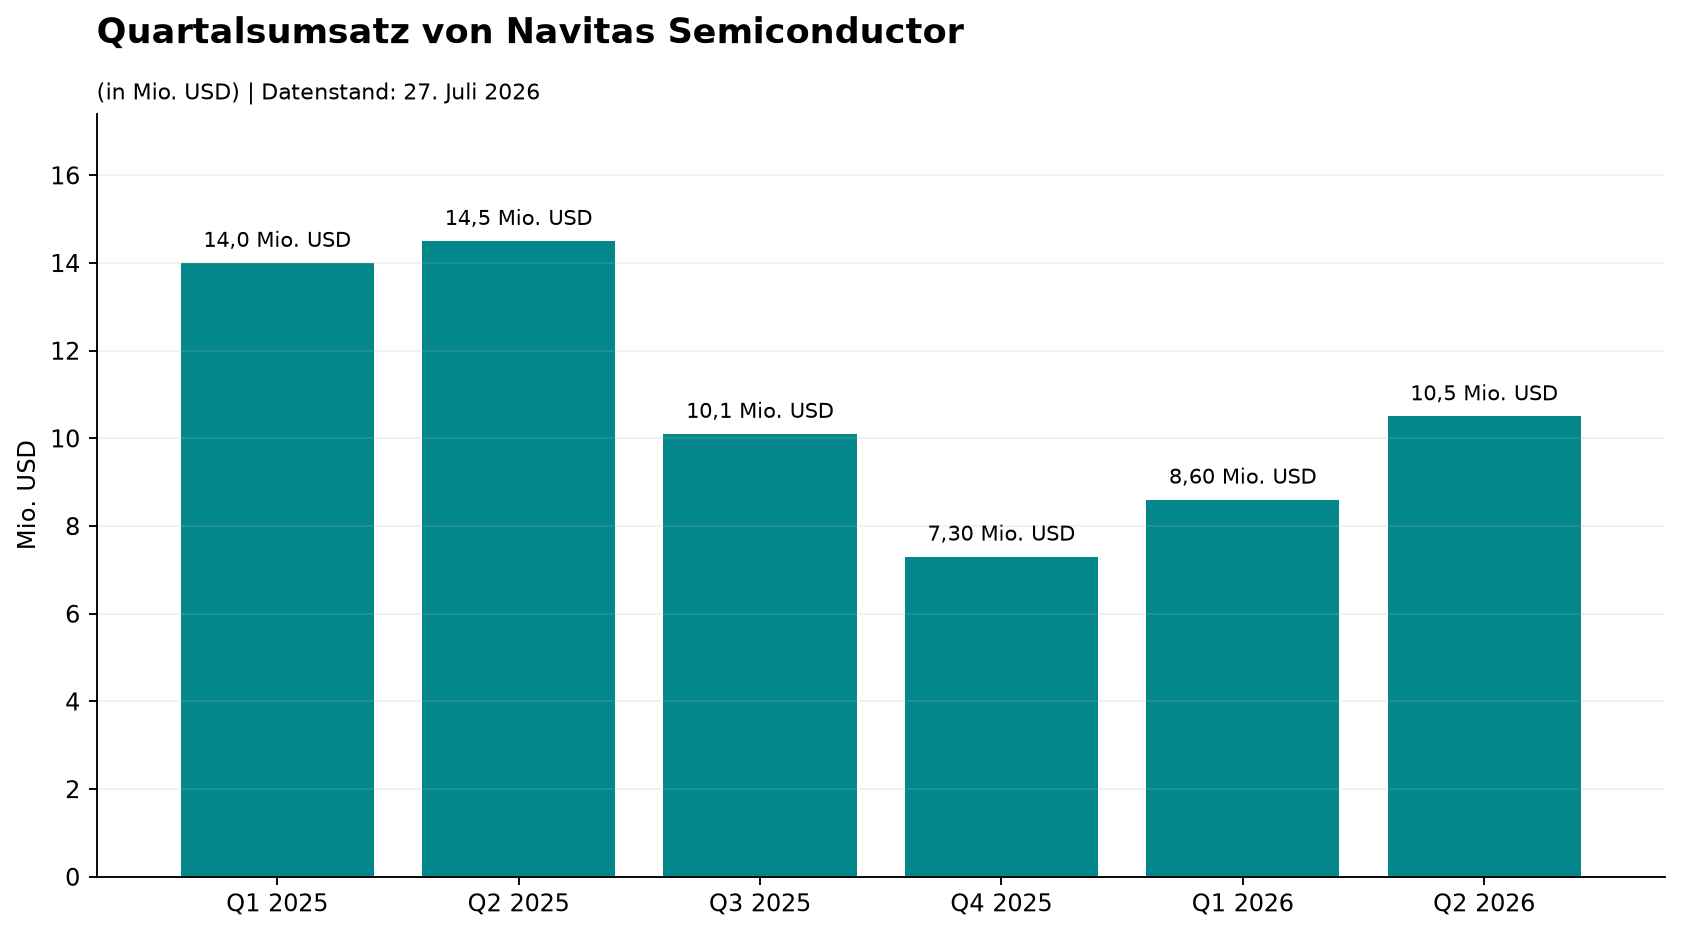
Im zweiten Quartal 2026 stieg der Umsatz im Quartalsvergleich um 22% auf 10,5 Mio. USD, gestützt von über 50% Erlöswachstum im Hochleistungsbereich. Die bereinigte Bruttomarge legte auf 39,5% zu, während der bereinigte Nettoverlust 9,3 Mio. USD betrug.
Die operative Gewinnschwelle liegt dennoch in weiter Ferne. Nach Unternehmensangaben ist ein Quartalsumsatz von mehr als 30 Mio. USD erforderlich, um die operativen Kosten bei den aktuellen Margen vollständig zu decken.
Am Markt wird ein Erreichen der Gewinnzone frühestens für den Zeitraum 2027 bis 2028 erwartet. Mit Barmitteln von 557,4 Mio. USD per Ende Juni 2026 ist die Zwischenfinanzierung dank vorangegangener Kapitalmaßnahmen vorerst gesichert.
Die wichtigsten Daten auf einen Blick
- Umsatz Q2 2026: 10,5 Mio. USD (+22% zum Vorquartal)
- Bereinigte Bruttomarge: 39,5%
- Bereinigter Nettoverlust: 9,3 Mio. USD
- Barmittelbestand: 557,4 Mio. USD (Stand: 30. Juni 2026)
- Operative Gewinnschwelle: Über 30 Mio. USD Quartalsumsatz erforderlich
Einordnung für Anleger
Navitas stellt mit der Neuausrichtung auf KI-Rechenzentren und starken Partnern wie Nvidia die Weichen für die Zukunft, doch der Weg zur Profitabilität bleibt schwierig. Zwar verschafft das komfortable Cash-Polster von über 550 Millionen US-Dollar genügend Zeit für den Konzernumbau, solange die operative Gewinnschwelle von mehr als 30 Millionen US-Dollar Quartalsumsatz jedoch nicht absehbar erreicht wird, bleibt der Halbleitertitel vorerst eine hochspekulative und volatile Wette. Mögliche Enttäuschungen bei Auftragsvolumen, Design-Wins oder Margen können starke Kursausschläge auslösen.
Cashflow Profi beobachtet den Wert genau, sieht gegenwärtig von einem Investment ab. Regelmäßige Up-dates zu unseren Spitzenwerten und der Aufstellung der Depots finden Interessierte im Premiumbereich.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.