News
Hypoport-Aktie: Markt erwartet kräftiges EBIT-Wachstum und stellt sich auf Kaufen
Cashflow Profi bei Google bevorzugen
Die Hypoport-Aktie kann nach langer Durststrecke aufatmen. Der Berliner Plattformbetreiber setzt seinen operativen Erholungskurs fort und rückt mit seinen mittelfristigen Ertragsaussichten verstärkt in den Fokus des Kapitalmarkts. Die Vorausschau auf die Zahlen zu Q3 macht den Anlegern Mut. Für das Geschäftsjahr 2027 prognostizieren Marktexperten einen spürbaren Schub bei Umsatz und Betriebsergebnis, gestützt auf Marktanteilsgewinne und anstehende Refinanzierungswellen im Immobiliensektor.
Operative Ausgangslage und Jahresziele
Im ersten Halbjahr steigerte der Konzern seinen Umsatz um 5 % auf 319,4 Mio. EUR. Das operative Ergebnis vor Zinsen und Steuern (EBIT) wuchs im selben Zeitraum um 20 % auf 19,3 Mio. EUR.
Haupttreiber bleibt das Segment Real Estate & Mortgage Platforms rund um den B2B-Kreditmarktplatz Europace. Für das laufende Gesamtjahr hält der Vorstand an der Prognose eines Rohertrags von mindestens 280 Mio. EUR und einem EBIT zwischen 40 und 55 Mio. EUR fest.
Analystenschätzungen für das Geschäftsjahr 2027
Für das Geschäftsjahr 2027 rechnen Analysten im Konsens mit einem Konzernumsatz von rund 700 Mio. EUR. Das operative EBIT soll nach den aktuellen Schätzungen auf über 50 Mio. EUR klettern, begleitet von einem erwarteten Gewinn je Aktie von etwa 5,55 EUR.
Als wesentlicher Impulsgeber gilt das ab 2027 erwartete Volumen bei Anschlussfinanzierungen, da zahlreiche vor zehn Jahren geschlossene Festzinsdarlehen auslaufen. Zugleich stärkt das Unternehmen den Vertrieb über neue Softwarelösungen sowie den Ausbau von Plattformen im Bereich der Altersvorsorge.
Analysehäuser wie Berenberg und die Deutsche Bank bewerten die Hypoport-Aktie mit Kaufempfehlungen. Die Kursziele der Branchenbeobachter spannen sich dabei überwiegend in einem Rahmen zwischen 150 EUR und 185 EUR auf.
Zusammenarbeit mit Sparkassen- und Geossenschaftssektor
„Während der Gesamtmarkt für private Immobilienfinanzierungen durch gestiegene Zinsen bei immer noch hohen Kaufpreiserwartungen der Verkäufer zwischenzeitlich nachgibt, verteidigen wir unser Transaktionsvolumen durch Zugewinne bei Sparkassen und Genossenschaftsbanken“, sagte CEO Ronald Slabke in einer Mitteilung von Hypoport.
Hypoport erzielt hervorragende Zuwächsen bei den Joint Ventures Finmas (Sparkassen) mit plus 14 Prozent auf 3,28 Milliarden Euro sowie Genopace (Genossenschaftsbanken) mit plus 8 Prozent auf 5,33 Milliarden Euro. Diese Entwicklung hat den Rückgang im Geschäft mit privaten Banken abgefangen. Das Transaktionsvolumen bei Europace Bausparen sank derweil um 14 Prozent.
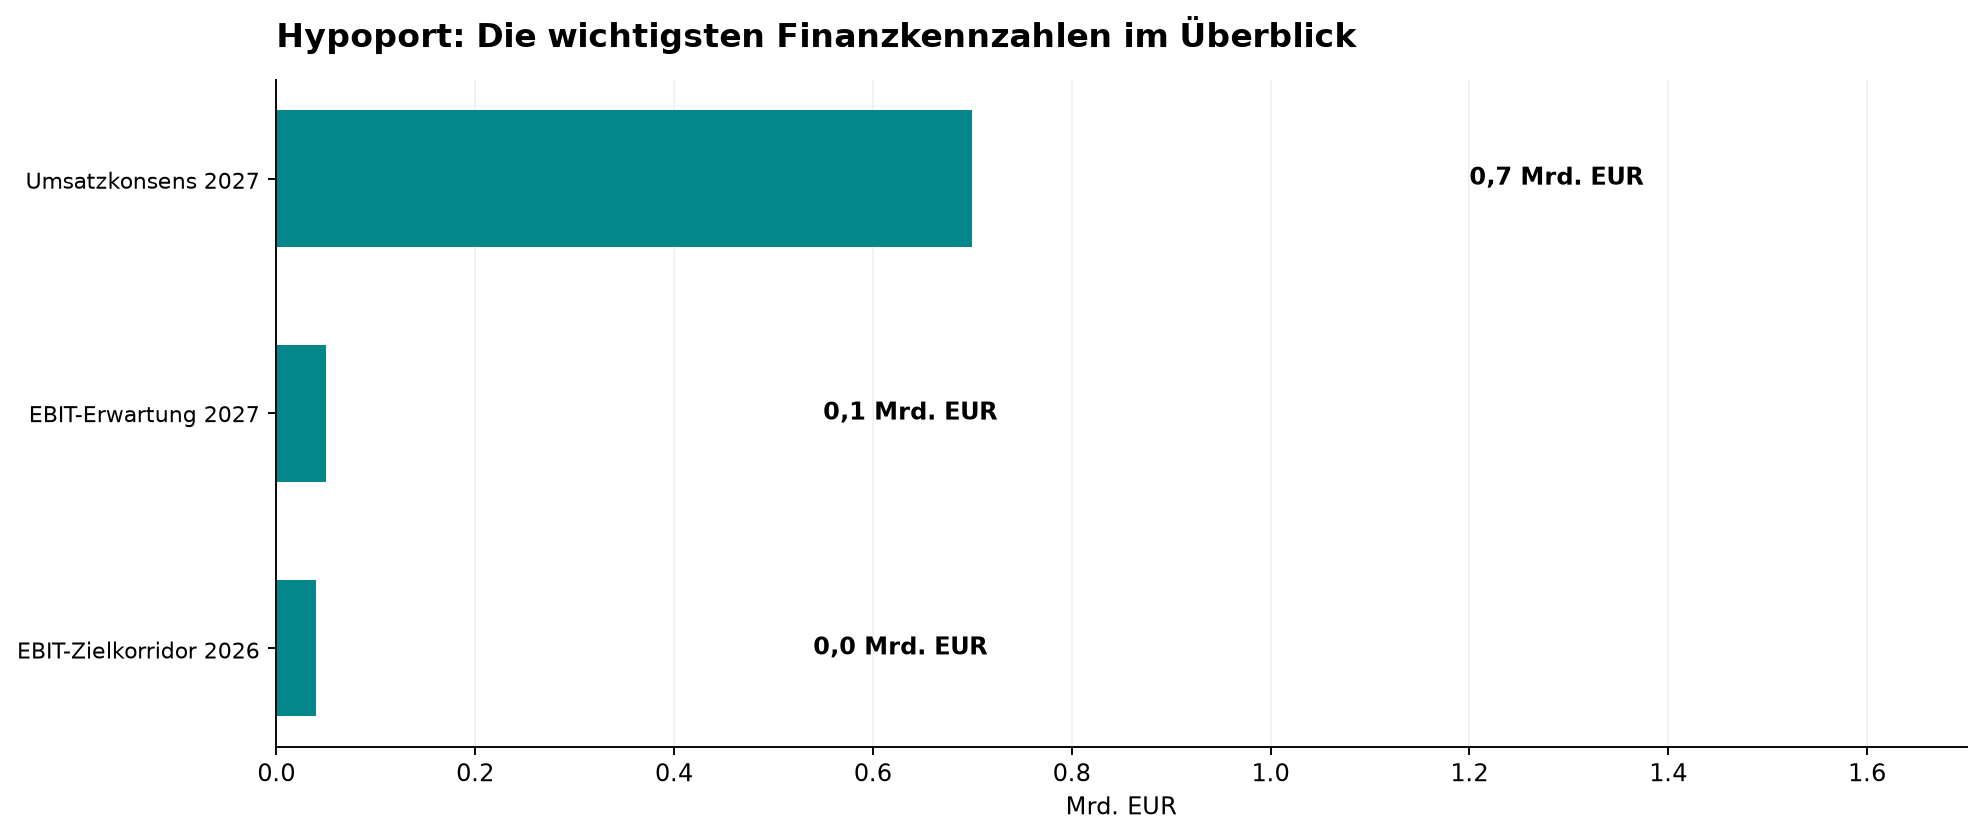
Die wichtigsten Daten auf einen Blick
- Umsatzkonsens 2027: rund 700 Mio. EUR
- EBIT-Erwartung 2027: über 50 Mio. EUR
- Geschätzter Gewinn je Aktie 2027: rund 5,55 EUR
- EBIT-Zielkorridor 2026: 40 bis 55 Mio. EUR
- Analysten-Kursziele: 150 bis 185 EUR
Einordnung für Anleger
Hypoport positioniert sich mit seiner Plattform Europace aussichtsreich, um ab 2027 von der anstehenden Welle auslaufender Zinsbindungen überproportional zu profitieren. Ob die ambitionierten Umsatz- und Ergebnisziele der Analysten realistisch bleiben, hängt allerdings maßgeblich davon ab, wie zügig sich das allgemeine Neugeschäft bei Immobilienfinanzierungen bereits in den kommenden Quartalen belebt. Bis dahin bildet das Erreichen der für 2024 gesteckten EBIT-Spanne den entscheidenden Prüfstein für die Tragfähigkeit der operativen Erholung.
Hypoport kann zum aussichtsreichen Cashflow-Kandidaten aufsteigen. Cashflow Profi beobachtet den Titel genau und bleibt zunächst an der Seitenlinie.
Weiterführende Artikel
- Europäische Chipaktien brechen weg: Infineon und ASML unter Druck
- CoreWeave-Aktie bricht 15 Prozent ein – Anleihemarkt sendet Warnsignal
- GlobalFoundries-Aktie legt nach 21-Milliarden-Dollar-Deal mit Japan zu
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.