News
Intuitive Surgical pulverisiert Erwartungen: Darum fällt die Aktie trotzdem
Cashflow Profi bei Google bevorzugen
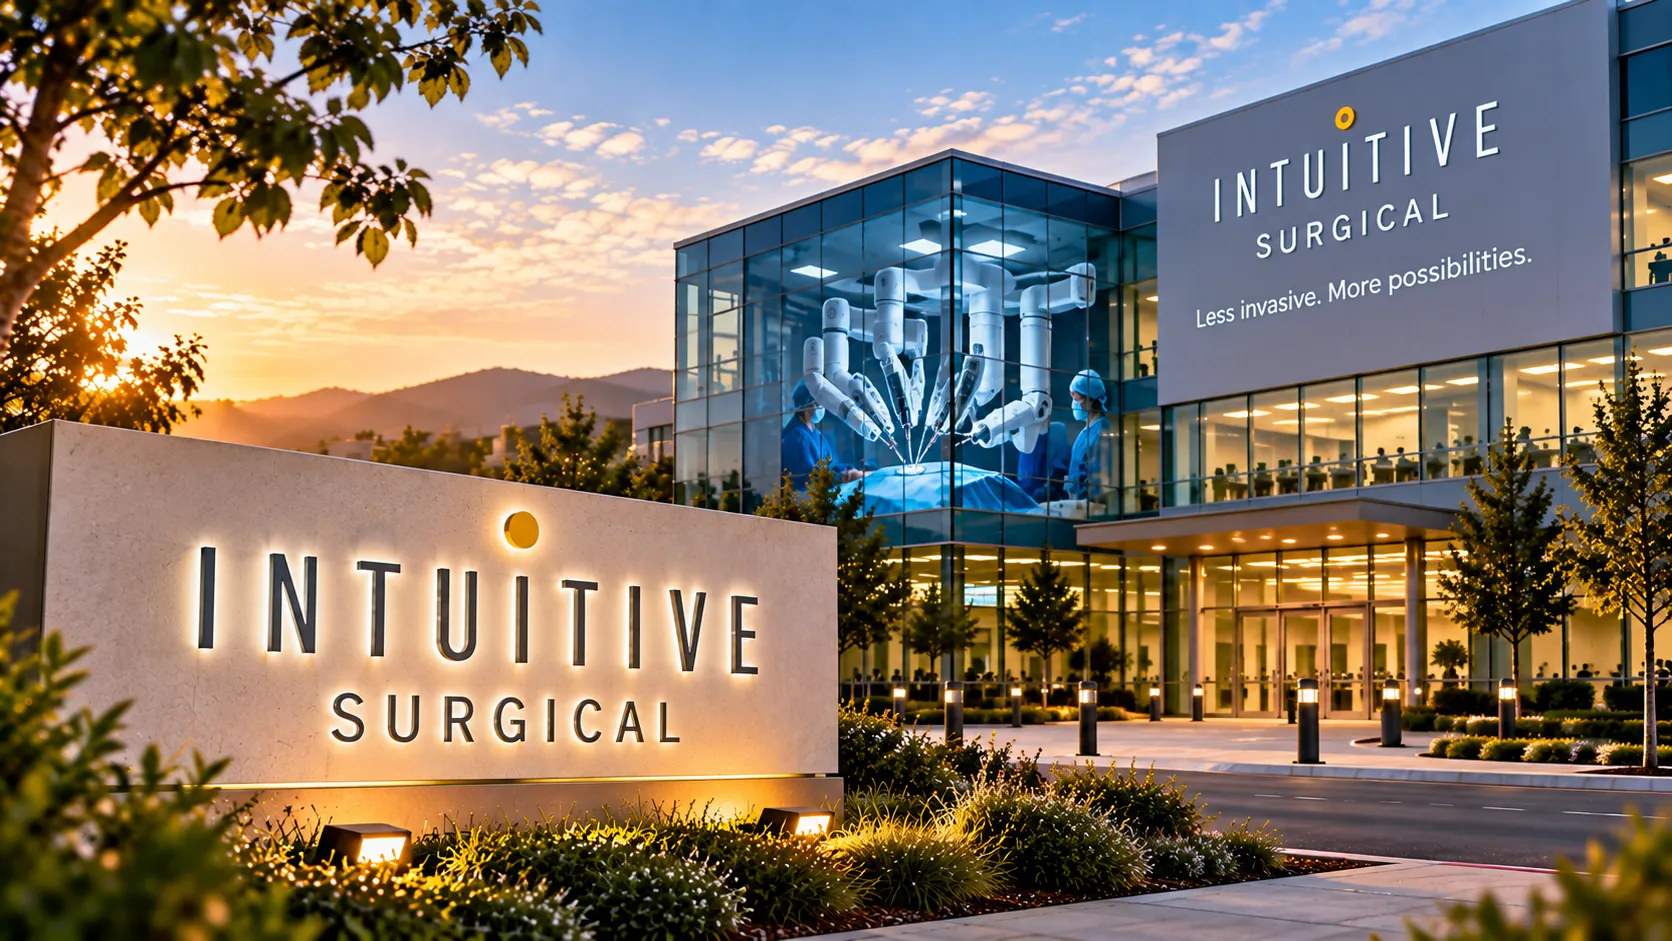
Der Medizintechnikkonzern Intuitive Surgical hat im dritten Quartal 2026 Umsatz und operativen Gewinn deutlich stärker gesteigert als an den Märkten erwartet. Dennoch sackte die Aktie im nachbörslichen US-Handel um bis zu 10 % ab, da eine Sonderbelastung und geplante Preisanpassungen die Stimmung belasten.
Starke operative Zahlen übertreffen die Erwartungen
Im abgelaufenen Quartal kletterte der Konzernumsatz im Jahresvergleich um 22 % auf 3,05 Mrd. USD und übertraf die durchschnittliche Konsensschätzung von 2,91 Mrd. USD deutlich. Der bereinigte Gewinn je Aktie stieg um 25 % auf 3,00 USD, während Analysten im Schnitt mit lediglich 2,65 USD gerechnet hatten.
Haupttreiber war die weltweite Zunahme der Eingriffe mit dem Robotersystem da Vinci um 14 %, während die Ion-Prozeduren um 31 % zulegten. Insgesamt lieferte das Unternehmen im dritten Quartal 546 da-Vinci-Systeme aus, darunter 315 Einheiten des neuen Typs da Vinci 5.
Kartellvergleich und Preisstrategie drücken auf die Margen
Für Ernüchterung sorgte der Blick auf den Nettogewinn nach GAAP-Standard, der um 26 % auf 523 Mio. USD oder 1,49 USD je Aktie einbrach. Ausschlaggebend war eine Vorsteuerbelastung von 450 Mio. USD für einen Vergleich in einem kartellrechtlichen Sammelverfahren rund um Service- und Ersatzteildienstleistungen.
Zusätzliche Skepsis weckte die Ankündigung neuer Preisstrukturen für Instrumente und Zubehörteile. Das Management rechnet damit, dass diese Maßnahme den Erlös pro da-Vinci-Eingriff schrittweise um 3 % bis 5 % schmälern wird.
Verengter Ausblick bietet wenig Raum für Überraschungen
Für das Gesamtjahr 2026 engte der Vorstand die Spanne für das globale Eingriffswachstum auf 14 % bis 15 % ein. Bislang lag die prognostizierte Spanne bei 13,5 % bis 15,5 %, wodurch der neue Mittelwert kaum noch Aufwärtspotenzial signalisiert.
Zudem erwartet das Management eine bereinigte Bruttomarge zwischen 68,7 % und 69,3 %, die bereits eine Belastung durch Zölle von rund 0,9 % beinhaltet. Wegen der anspruchsvollen Bewertung der Aktie vor der Zahlenvorlage lösten diese Signale umgehende Verkäufe aus.
Die wichtigsten Daten auf einen Blick
- Konzernumsatz Q3 2026: 3,05 Mrd. USD (+22 %)
- Bereinigter Gewinn je Aktie: 3,00 USD (Konsens: 2,65 USD)
- GAAP-Nettogewinn: 523 Mio. USD (belastet durch 450 Mio. USD Rechtsvergleich)
- Systemauslieferungen: 546 da-Vinci-Installationen im Quartal
- Prognose Eingriffswachstum 2026: 14 % bis 15 %
Einordnung für Anleger
Das operative Basisinstrumentarium von Intuitive Surgical wächst dank der starken Markteinführung des da Vinci 5 unverändert dynamisch. Die Einmalkosten für den Kartellvergleich sind bilanziell verkraftbar, doch die angekündigten Preissenkungen pro Operation belasten die künftige Margenentwicklung. Entscheidend für die Kursentwicklung ist nun, ob die höheren Fallzahlen diesen Preisdruck im Jahr 2027 vollständig ausgleichen.
Aktuell ist die Aktie nur eine Halteposition.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.