News
Adidas sprintet Konkurrenz nach Quartalszahlen davon – Kursziele bis zu 245 Euro
Cashflow Profi bei Google bevorzugen
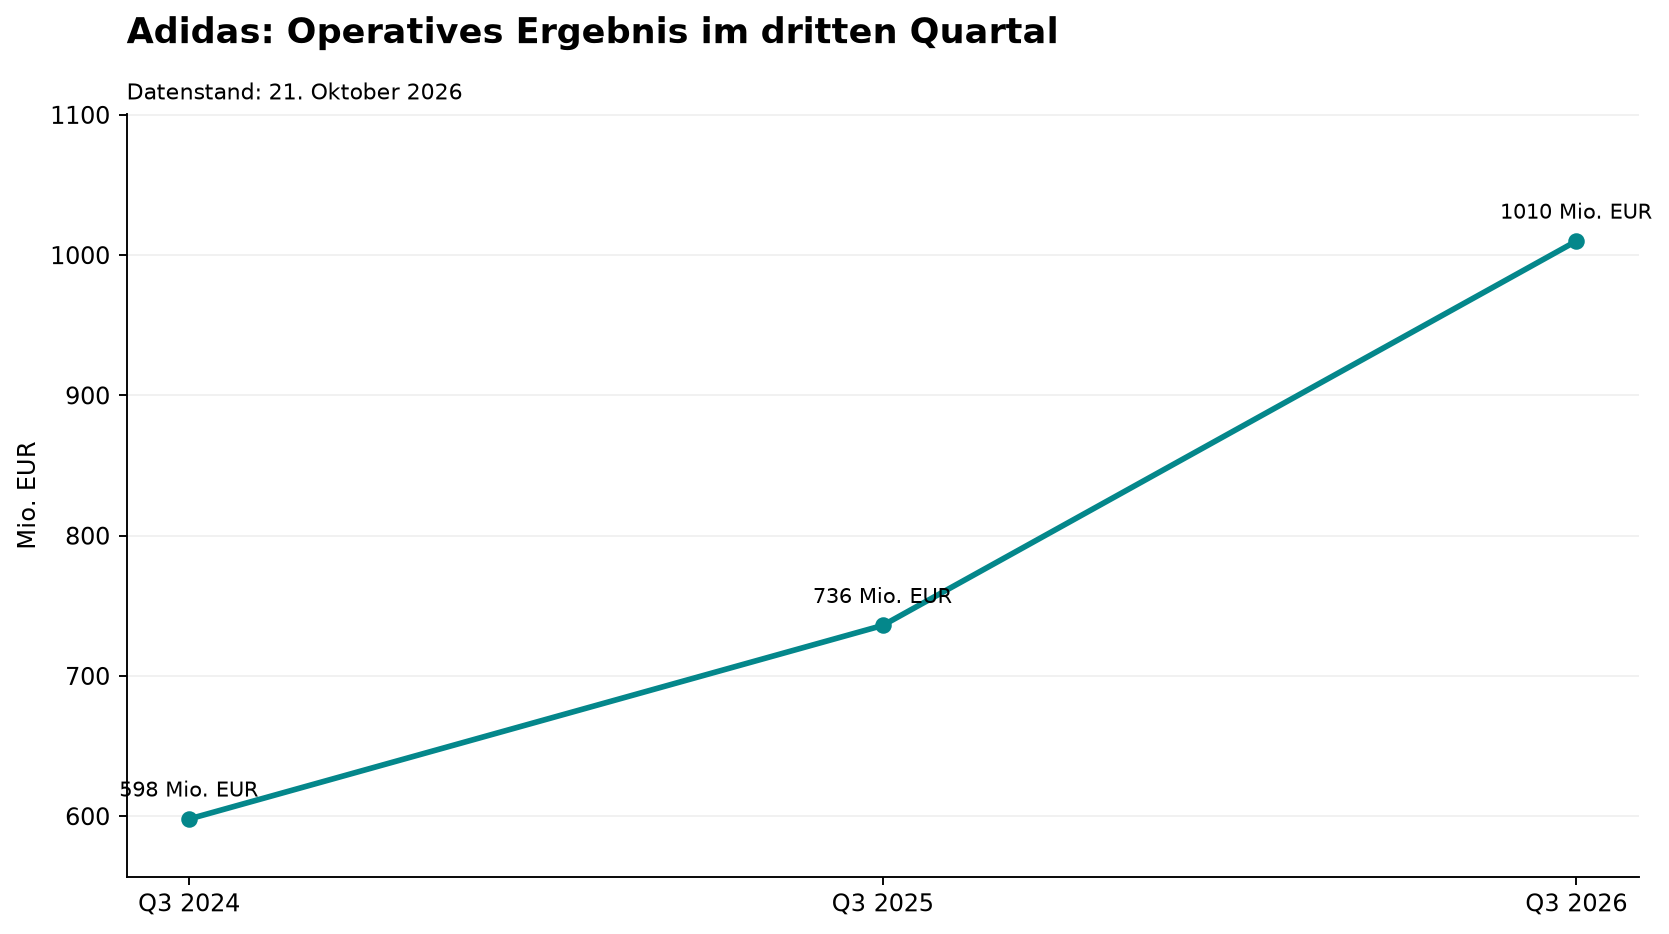
Die Einschätzungen der wichtigen Analysehäuser für die Adidas-Aktie nach den Q3-Zahlen stimmen Anleger optimistisch, das Papier legt am Freitag abermals im Kurs zu. Adidas hat im dritten Quartal mit einem operativen Rekordergebnis von 1,008 Mrd. EUR die Erwartungen übertroffen und die Gewinnprognose für das Gesamtjahr angehoben. An den Finanzmärkten löste das Zahlenwerk deutliche Kursgewinne und optimistische Kurszielanpassungen von bis zu 245 EUR aus.
Milliarden-Gewinn durch Umsatzplus und Zollsondereffekt
Der Konzernumsatz kletterte im dritten Quartal um 9 % auf 7,252 Mrd. EUR bei einem währungsbereinigten Zuwachs von 7 %. Beim Betriebsergebnis erzielte das Unternehmen mit einem Zuwachs von 37 % auf 1,008 Mrd. EUR den höchsten Quartalsgewinn der Firmengeschichte.
Die Bruttomarge stieg um 2,5 Prozentpunkte auf 54,3 %. Wesentlichen Anteil daran hatte neben Verkäufen zum regulären Preis eine Erstattung von US-Zöllen in Höhe von rund 200 Mio. EUR.
Ausblick auf das vierte Quartal und neue Jahresziele
Nach den starken Quartalszahlen hob das Management das Jahresziel für das Betriebsergebnis von 2,3 Mrd. auf rund 2,5 Mrd. EUR an. Die Prognose für das währungsbereinigte Umsatzwachstum bleibt unverändert bei einer Spanne von 9 bis 10 %.
Für das vierte Quartal kündigte Konzernchef Bjørn Gulden an, rund 100 Mio. EUR des operativen Gewinns direkt in Initiativen zur weiteren Profitabilitätssteigerung zu reinvestieren. Gleichzeitig dämpfen anhaltend hohe Lagerbestände und Rabattaktionen im weltweiten Schuhhandel das Tempo in der Lifestyle-Sparte.
Analysten heben Kursziele an
Die Investmentbank Bernstein Research bestätigte ihr Votum mit „Outperform“ und sieht mit einem Kursziel von 245 EUR das größte Potenzial für die Adidas-Aktie. Auch JPMorgan und Jefferies hoben ihre Zielmarken an und taxieren den fairen Wert auf 230 EUR beziehungsweise 200 EUR.
Zurückhaltender positioniert sich die Schweizer Großbank UBS mit einer Einstufung auf „Neutral“ und einem Kursziel von 160 EUR. Der Marktkonsens der Analystenhäuser liegt im Schnitt bei rund 200 EUR je Anteilsschein.
Die wichtigsten Daten auf einen Blick
- Konzernumsatz Q3: 7,252 Mrd. EUR (+9 %)
- Operatives Ergebnis Q3: 1,008 Mrd. EUR (+37 %)
- US-Zollrückerstattung: rund 200 Mio. EUR
- Neue Betriebsergebnis-Prognose Gesamtjahr: rund 2,5 Mrd. EUR
- Deutsche Bank-Kurszeil: 210 EUR
- JPMorgan-Kursziel: 230 EUR
- Höchstes Analysten-Kursziel (Bernstein): 245 EUR
Einordnung für Anleger
Das Rekordquartal und die angehobenen Jahresziele untermauern den operativen Turnaround von Adidas, auch wenn der Sondereffekt aus der US-Zollrückerstattung das Ergebnis spürbar aufpoliert hat. Entscheidend für die Nachhaltigkeit der jüngsten Kursgewinne wird nun sein, ob die angekündigten Reinvestitionen im Schlussquartal greifen und der Konzern den anhaltenden Rabattdruck im globalen Lifestyle-Segment ohne größere Margeneinbußen meistert.
Cashflow Profi ist gegenwärtig nicht bei Adidas investiert, setzt den Titel auf seine Beobachtungsliste. Alles Wichtige zu den Investments in Spitzenwerte und detaillierte Ein- und Ausstiegs-Setups gibt es im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.