News
Amazon an der Börse unterschätzt: AWS treibt KI-Umsatz rasant an
Amazon galt im weltweiten KI-Rennen an den Finanzmärkten lange Zeit als Nachzügler hinter Rivalen wie Microsoft oder Alphabet. Hohe Wachstumsraten in der Cloud-Sparte AWS und steigende Auftragseingänge belegen nun jedoch eine spürbare operative Beschleunigung des Konzerns.
Rekordwachstum bei AWS und rasanter KI-Umsatz
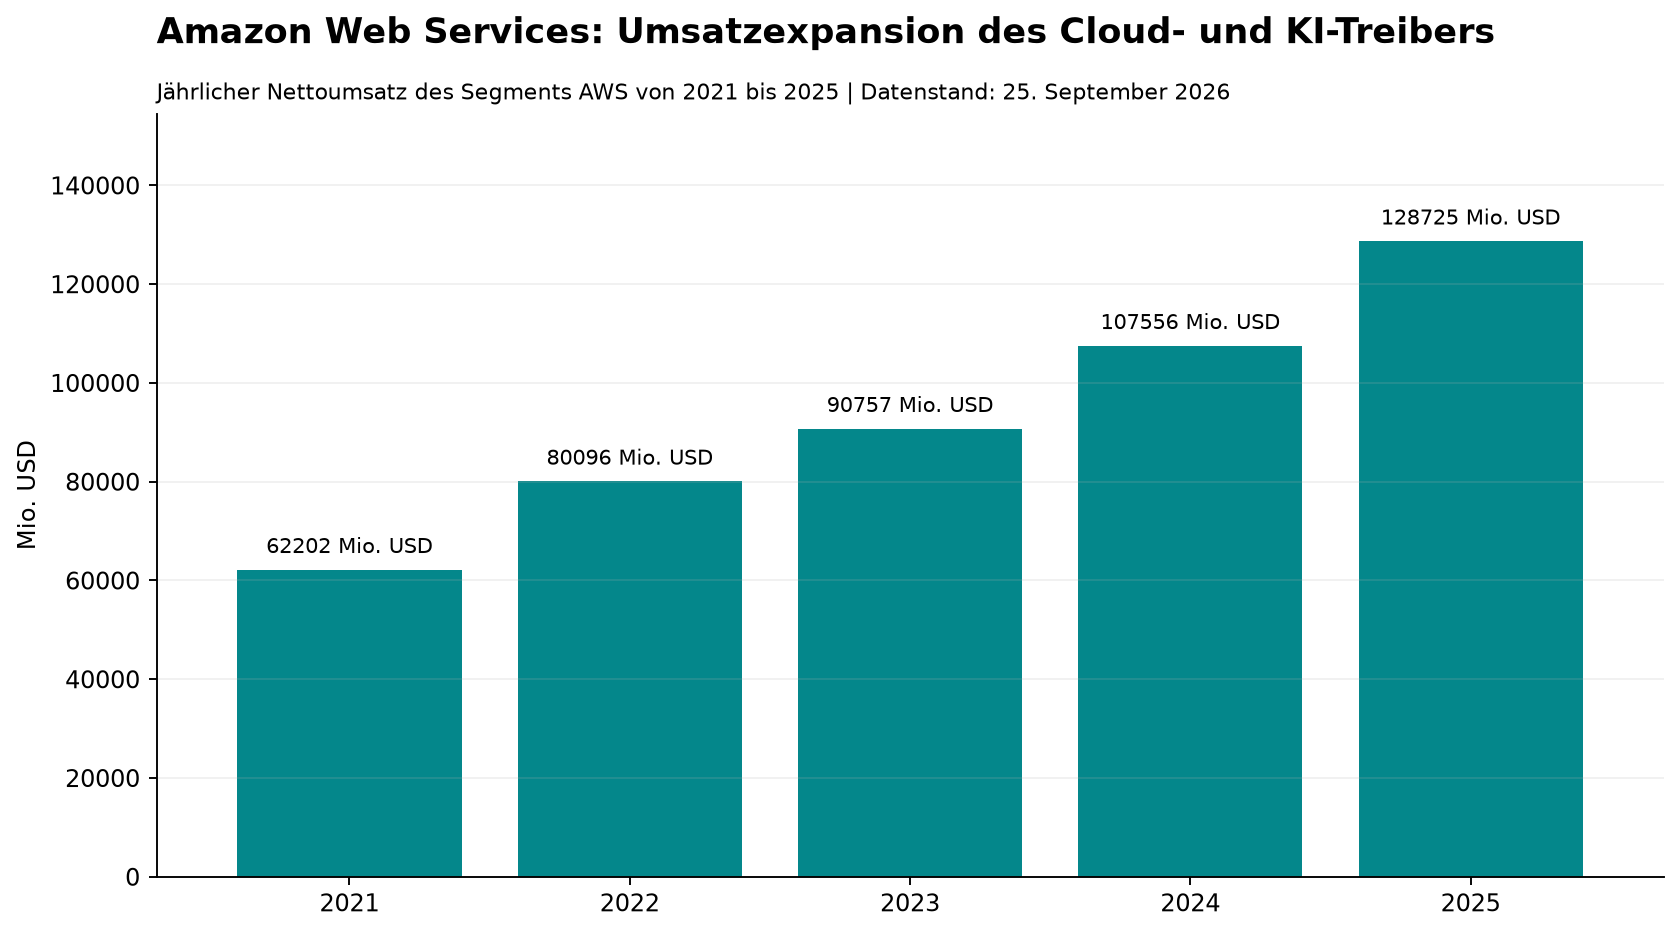
Im zweiten Quartal 2026 kletterte der Umsatz von Amazon Web Services um 37 % im Jahresvergleich auf 42,2 Mrd. USD. Gleichzeitig verbesserte sich die operative Segmentmarge von 32,9 % im entsprechenden Vorjahreszeitraum auf 39,4 %.
Die annualisierte Umsatzrate im reinen KI-Geschäft überschritt die Marke von 25 Mrd. USD. Zudem schwoll der vertraglich gesicherte Auftragsbestand von AWS auf 496 Mrd. USD an, was die Visibilität für künftige Einnahmen deutlich stärkt.
Milliardeninvestitionen und Vorstoß bei eigenen Halbleitern
Zur Bewältigung der hohen Kundennachfrage hob das Management die Prognose für die Investitionsausgaben im Gesamtjahr 2026 auf rund 220 Mrd. USD an. Während diese Ausgaben für Server und Datenzentren den freien Cashflow temporär belasten, verringert Amazon schrittweise die Abhängigkeit von Drittanbietern.
Laut Angaben von Zacks Investment Research schloss AWS Anfang Oktober 2026 eine Vereinbarung mit Synopsys über mehr als 1 Mrd. USD ab. Diese Partnerschaft beschleunigt das Design konzerneigener KI-Halbleiter wie Trainium und senkt die Kosten für rechenintensive Workloads nachhaltig.
Die wichtigsten Daten auf einen Blick
- AWS-Umsatzwachstum in Q2 2026: 37 % auf 42,2 Mrd. USD
- AWS-Segmentmarge: Anstieg auf 39,4 %
- AWS-Auftragsbestand: 496 Mrd. USD
- Annualisierte KI-Umsatzrate: Über 25 Mrd. USD
- Investitionsbudget 2026: Angehoben auf rund 220 Mrd. USD
Einordnung für Anleger
Das dynamische Wachstum bei AWS und der rasant anschwellende Auftragsbestand belegen, dass Amazon seine KI-Offensive zunehmend erfolgreich monetarisiert. Auch wenn die immensen Investitionsausgaben den freien Cashflow vorerst spürbar belasten, bleibt Cashflow Profi für die Aktie bullish und bewertet das Chance-Risiko-Verhältnis für einen Einstieg attraktiv. Der CP-Score stützt diesen optimistischen Ausblick mit soliden 60 von 100 Punkten.
Weiterführende Artikel:
- Alphabet stark: Anthropic-Milliardenvertrag und Suchwachstum treiben Aktie
- Shopify-Aktie: Muse und erwartete Rückkäufe zünden Kursrakete
- Hyperscaler finanzieren KI-Boom über Rekordschulden am Anleihemarkt
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.