News
BP verdient Milliarden am Ölboom: Doch bei Rückkäufen gehen Aktionäre leer aus
Cashflow Profi bei Google bevorzugen
Der britische Energiekonzern BP hat seinen bereinigten Nettogewinn im dritten Quartal 2026 auf 8,46 Mrd. USD vervierfacht und damit die Erwartungen des Marktes deutlich geschlagen. Trotz des massiven Mittelzuflusses aus dem Ölboom verzichtet das Management jedoch auf die Wiederaufnahme von Aktienrückkäufen und lässt die Dividende stabil.
Raffineriemargen treiben den Milliardengewinn
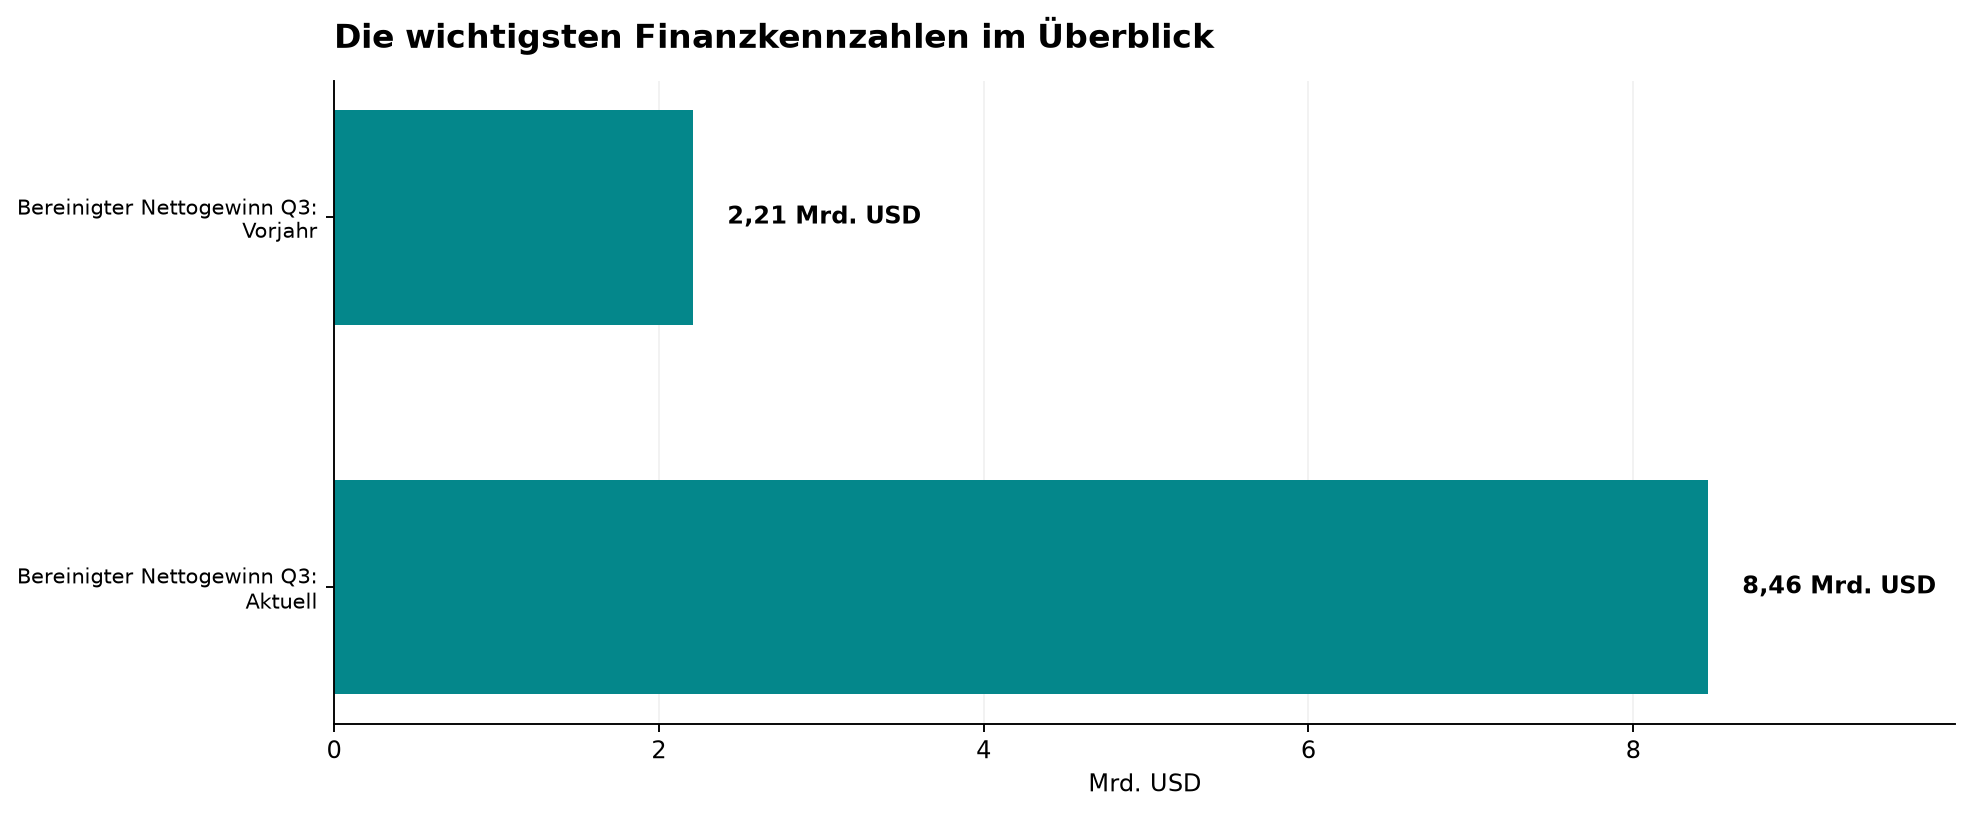
In den drei Monaten bis Ende September schnellte der um Sondereffekte bereinigte Gewinn auf Wiederbeschaffungskostenbasis von 2,21 Mrd. USD im Vorjahreszeitraum auf 8,46 Mrd. USD in die Höhe. Analysten hatten im Vorfeld laut dpa-AFX lediglich mit einem Wert von rund 7,33 Mrd. USD gerechnet.
Mehr als die Hälfte des Quartalsergebnisses stammte aus dem Raffinerie- und Handelsgeschäft, das vom anhaltend hohen Ölpreis über der Marke von 100 USD je Barrel profitierte. Konzernchefin Meg O’Neill verwies dabei auf Raffineriekapazitäten nahe der Belastungsgrenze infolge der geopolitischen Spannungen im Nahen Osten und Angriffen auf osteuropäische Verarbeitungsanlagen.
Fokus auf Schuldenabbau statt Aktienrückkäufen
Trotz eines operativen Cashflows von 14,8 Mrd. USD kündigte BP keine zusätzlichen Mittel für den Rückkauf eigener Papiere an. Während Konkurrenten wie Shell weiterhin Milliarden an ihre Anteilseigner ausschütten, bleibt das eigene Rückkaufprogramm ausgesetzt.
Stattdessen senkte das Management die Nettoverschuldung im Quartal um 8,4 Mrd. USD auf 13,9 Mrd. USD und erreichte sein Entschuldungsziel damit ein Jahr früher als geplant. Die reguläre Quartalsdividende beließ das Unternehmen mit 8,66 US-Cent je Aktie auf dem Niveau des Vorquartals.
Die wichtigsten Daten auf einen Blick
- Bereinigter Nettogewinn Q3: 8,46 Mrd. USD (Vorjahr: 2,21 Mrd. USD)
- Analystenerwartung: 7,33 Mrd. USD
- Nettoverschuldung Ende September: 13,9 Mrd. USD (Rückgang um 8,4 Mrd. USD)
- Quartalsdividende: 8,66 US-Cent je Aktie (unverändert)
- Strategisches Konzern-Update: 15. Dezember 2026
Einordnung für Anleger
Dass BP den massiven Mittelzufluss vorrangig in die beschleunigte Entschuldung statt in neue Aktienrückkäufe lenkt, stärkt das fundamentale Fundament des Konzerns nachhaltig. Mit 76 von 100 Punkten bescheinigt der CP-Score dem Energieriesen eine überzeugende Verfassung, die vor allem von der enormen Cashflow-Stärke und dem Gewinnsprung getragen wird.
Ob das Management den Aktionären nach Erreichen der Schuldenziele bald wieder höhere Ausschüttungen in Aussicht stellt, dürfte sich beim strategischen Update am 15. Dezember entscheiden. Anleger lassen ihre Gewinne laufen.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.