News
Ist BYD-Aktie schon ein Kauf? Offensive leitet den Megatrend mit 270-Prozent-Plus ein
Cashflow Profi bei Google bevorzugen
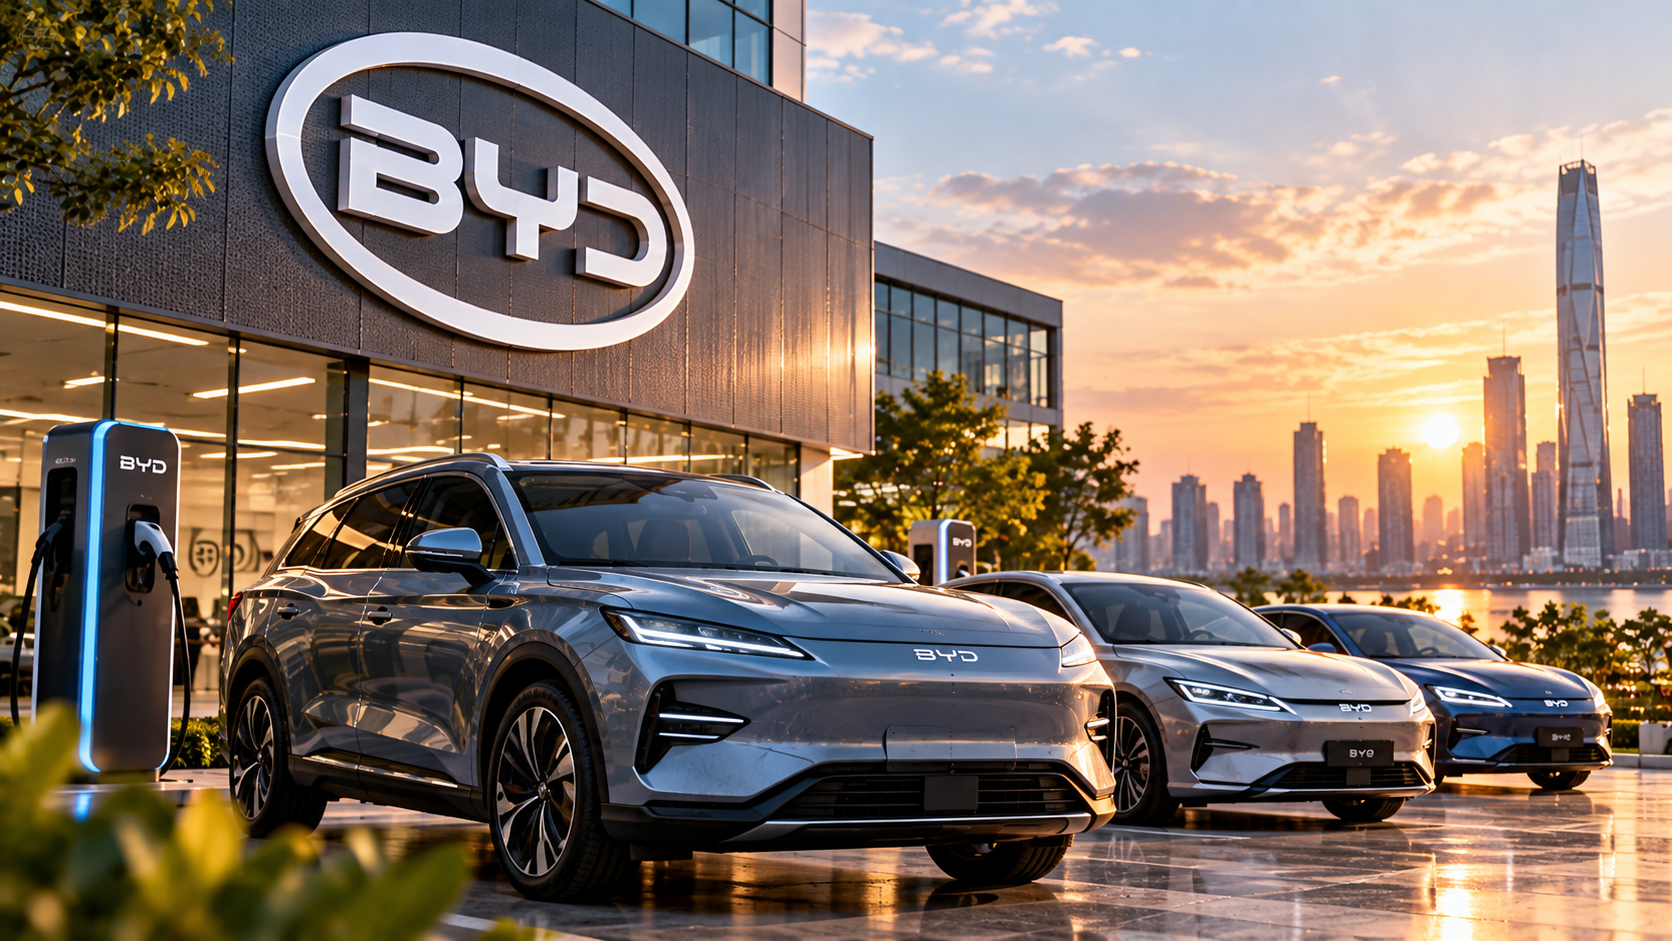
Der weltgrößte Hersteller elektrifizierter Fahrzeuge BYD forciert seine internationale Expansion, um dem anhaltenden Preiskampf auf dem chinesischen Heimatmarkt auszuweichen. Für die BYD-Aktie entscheidet sich die künftige Neubewertung vor allem daran, ob der Konzern seine Marktanteile und Margen auf dem europäischen Kontinent profitabel ausbauen kann.
Preiskampf im Heimatmarkt: Starkes Auslandswachstum federt Margendruck ab
Im abgelaufenen Geschäftsjahr erzielte BYD einen Rekordumsatz von 803,97 Mrd. CNY und setzte weltweit 4,60 Mio. Fahrzeuge ab. Trotz des Erlöswachstums sank der Nettogewinn um 19,0 % auf 32,62 Mrd. CNY, da aggressive Rabatte im chinesischen Markt die operative Marge des Konzerns belasteten.
Als verlässlicher Gegenpol erweist sich das internationale Geschäft. Der Absatz von Pkw und Pickups außerhalb Chinas stieg im Jahresvergleich um 145 % auf über 1,0 Mio. Einheiten und stützt dank spürbar höherer Durchschnittspreise die Ertragskraft der Automobilsparte.
Megatrend Europa: Lokale Fabriken hebeln EU-Strafzölle aus
Die wichtigsten chinesischen Elektroauto-Hersteller haben in den neun Monaten 2026 ihren Marktanteil auf 12 % gegenüber von 7,4 % (Vorjahreszeitraum) ausbauen können. Der Trend ist ungebrochen. In der Kleinwagenklasse verfügen die Produkte aus China wichtige Features und Sonderausstattungen – oftmals im Basispreis inkludiert.
BYD erreichte in Europa ein orbitantes Absatzplus und steigerte seine Auslieferungen binnen eines Jahres um 270 % auf knapp 188.000 Einheiten. Um den EU-Ausgleichszöllen von bis zu 27 % auf in China gefertigte Elektroautos zu entgehen, baut das Management die lokale Produktion direkt im europäischen Binnenmarkt auf.
Im ungarischen Szeged startet BYD im vierten Quartal 2026 die Serienmontage des Kompaktmodells Dolphin Surf im ersten europäischen Pkw-Werk des Konzerns. Parallel dazu prüft das Unternehmen die Übernahme ungenutzter Fabriken etablierter Hersteller in Westeuropa und erweitert das europäische Vertriebsnetz auf über 2.000 Händlerstandorte.
Fundamentale Bewertung: Ist das Papier attraktiv bepreist?
Mit einem erwarteten Kurs-Gewinn-Verhältnis von rund 16 bis 18 wird das Unternehmen mit einem deutlichen Bewertungsabschlag gegenüber US-Rivalen wie Tesla gehandelt. Die konsequente vertikale Integration bei Batteriezellen und Antriebskomponenten sichert BYD einen strukturellen Kostenvorteil gegenüber der europäischen Konkurrenz.
Protektionistische Hürden und hohe Vorlaufkosten für Überseefabriken binden jedoch beträchtliche Mittel. Für langfristig orientierte Anleger überwiegen die Wachstumsperspektiven, da die Erschließung europäischer Märkte den heimischen Margendruck schrittweise neutralisiert.
Die wichtigsten Daten auf einen Blick
- Globaler Fahrzeugabsatz: 4,60 Mio. Einheiten (+7,7 %)
- Konzernumsatz: 803,97 Mrd. CNY (+3,5 %)
- Nettogewinn: 32,62 Mrd. CNY (-19,0 %)
- Europa-Absatzwachstum: knapp 188.000 Fahrzeuge (+270 %)
- Marktanteil in der EU: 2,7 % (Stand 30.09.2026)
- Produktionsstart Werk Szeged (Ungarn): 4. Quartal 2026
Einordnung für Anleger
Der planmäßige Produktionsstart im ungarischen Werk im vierten Quartal 2026 markiert den entscheidenden Meilenstein für die BYD-Aktie. Sobald lokal gefertigte Einheiten die EU-Strafzölle umgehen und margenstarke Verkäufe absichern, besitzt der Titel auf aktuellem Bewertungsniveau klares Aufwärtspotenzial.
Cashflow Profi beobachtet die BYD-Aktie genau. Cashflow Profi sieht den größten BYD-Hebel im europäischen Markt. Wegen der charttechnischen Konstellation warten wir ab, mittelfristig ist das Papier sehr aussichtsreich und wird zu den Gewinnern bei der E-Mobilität gehören. Die Investments in Spitzenwerte und detaillierte Ein- und Ausstiegs-Setups gibt es im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.