News
PepsiCo-Aktie steigt trotz gesenkter Prognose dank starker Q3-Zahlen
Die PepsiCo-Aktie hat trotz einer gesenkten Gewinnprognose für das Gesamtjahr um über 2 % zugelegt. Besser als befürchtete Quartalszahlen und angekündigte Sparmaßnahmen fingen die Enttäuschung über das schleppende Nordamerika-Geschäft auf.
Starke Quartalszahlen federn schwächeren Ausblick ab
Im dritten Quartal stieg der Nettoumsatz um 5,6 % auf 25,27 Mrd. USD und übertraf damit die Konsensschätzung von 24,96 Mrd. USD. Auch der bereinigte Kerngewinn je Aktie lag mit 2,34 USD über der Markterwartung von 2,29 USD.
Für das Gesamtjahr rechnet der Konzern währungsbereinigt nur noch mit einem Anstieg des Kerngewinns je Aktie von 1 % bis 2 % statt zuvor 4 % bis 6 %. Beim organischen Umsatz engte das Management die Spanne auf rund 3 % ein.
Kostendruck im Heimatmarkt und Gegenmaßnahmen
Hauptursache für die gesenkte Gewinnprognose ist die zähe Erholung im Heimatmarkt Nordamerika. Steigende Inputkosten und Kaufzurückhaltung der Kunden drückten die operative Kernmarge im Quartal um 35 Basispunkte auf 16,9 %.
Konzernchef Ramon Laguarta kündigte zusätzliche strukturelle Kostensenkungen in den kommenden Monaten an, um die Profitabilität zu stützen. Zudem hatte die Aktie im Vorfeld der Zahlen ein Mehrjahrestief markiert, weshalb viele Risiken bereits im Kurs reflektiert waren.
Die wichtigsten Daten auf einen Blick
- Q3-Umsatz: 25,27 Mrd. USD (+5,6 %, Konsens: 24,96 Mrd. USD)
- Bereinigter Gewinn je Aktie (Q3): 2,34 USD (Konsens: 2,29 USD)
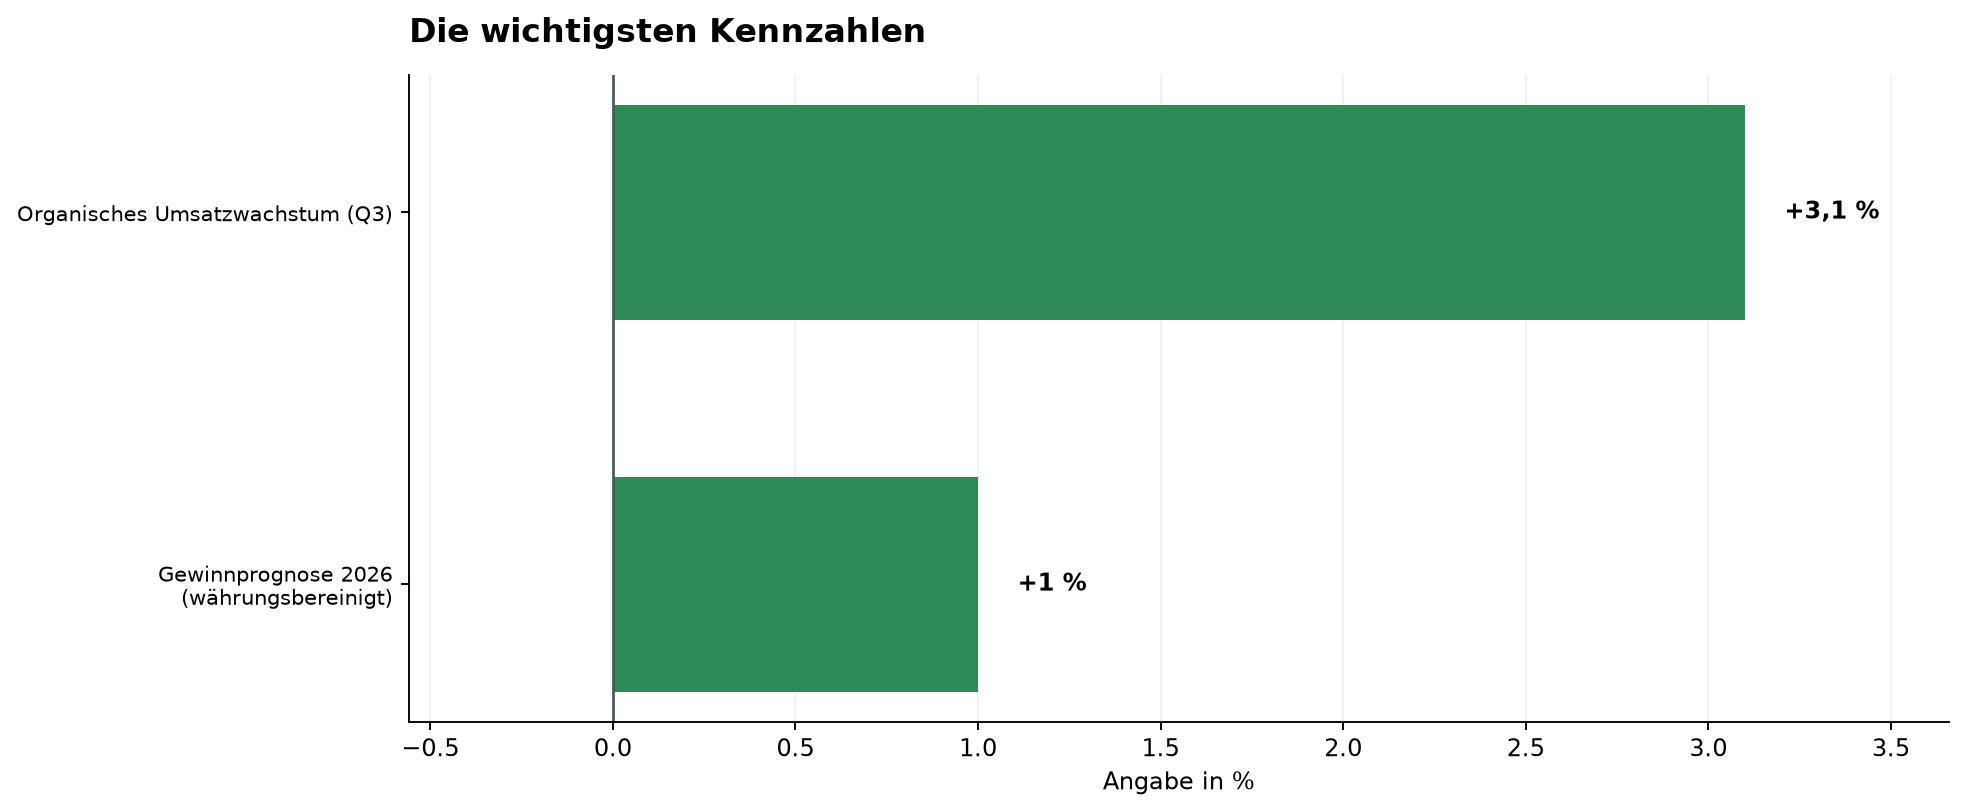
- Organisches Umsatzwachstum (Q3): 3,1 %
- Gewinnprognose 2026 (währungsbereinigt): 1 % bis 2 % Wachstum (zuvor 4 % bis 6 %)
- Geplante Aktionärsausschüttungen 2026: unverändert rund 8,9 Mrd. USD
Einordnung für Anleger
Dank robuster Quartalszahlen und angekündigter Sparmaßnahmen konnte PepsiCo die gekappte Jahresprognose fürs Erste abfedern, doch für eine nachhaltige Erholung muss sich das Geschäft im wichtigen US-Heimatmarkt spürbar beleben. Mit 61 von 100 Punkten fällt der CP-Score solide aus, getragen von unverändert starken Margen und einem verlässlichen Free Cashflow. Für die weitere Kursentwicklung wird nun entscheidend sein, wie schnell das Management die angekündigten Kostensenkungen umsetzt, um die Profitabilität gegen die anhaltende Konsumzurückhaltung abzusichern.
Weiterführende Artikel:
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.