Analyse
McDonald’s verliert über 30 %: Starkes Lizenzmodell trotzt Inflation
Die McDonald’s-Aktie hat vom 52-Wochen-Hoch über 30 Prozent verloren, weil die Inflation Gäste abschreckt. Dennoch bleibt das Fundament stabil: Als Immobilien- und Lizenzkonzern erzielt McDonald’s eine operative Marge von 46,5 Prozent und erwirtschaftet verlässliche Milliardengewinne.

Wer in den vergangenen Monaten an einem Drive-in vorbeigefahren ist oder eine Filiale mit den goldenen Bögen betreten hat, dürfte den Reflex kennen: Man blickt auf die Menütafel, sieht die aufgerufenen Preise und runzelt unweigerlich die Stirn. Ein früherer Inbegriff des billigen Schnellimbisses verlangt heute für manche Burger-Kombinationen zweistellige Euro- oder Dollarbeträge. Und genau an dieser Schnittstelle hat sich an der Wall Street eine bemerkenswerte Skepsis festgesetzt.
Der Aktienkurs von McDonald's ist im Spätsommer und Herbst 2026 spürbar unter Druck geraten und zeitweise in Richtung 231 USD abgetaucht – Niveaus, die wir fast vier Jahre lang nicht mehr gesehen haben.
An der Wall Street herrscht Katerstimmung. Die Kommentare klingen fast überall gleich: Die Kunden hätten die Nase voll von teuren Burgern, die Inflation fresse die Margen auf und das goldene M habe seine Preissetzungsmacht endgültig überreizt. Wenn eine Aktie über Monate hinweg nach unten durchgereicht wird, verselbstständigt sich diese Untergangsstimmung schnell.
Nur: Wer sich die Zahlen hinter den Schlagzeilen ansieht, entdeckt ein völlig anderes Bild. McDonald’s steckt in Gegenwind, keine Frage. Aber das Unternehmen als Auslaufmodell abzuschreiben, verkennt die fundamentale Realität dieses Geschäftsmodells.
Der Absturz auf Raten: Wenn ein Defensiv-Klassiker 30 % verliert
Dass McDonald’s überhaupt in diese Bredouille geraten konnte, hat eine lange Vorgeschichte. Über Jahre hinweg galt die Kette als unantastbar. Als die Pandemie kam, boomte das Drive-in-Geschäft.
Als danach die Rohstoff- und Lohnkosten explodierten, drehte der Konzern munter an der Preisschraube – und die Gäste zahlten brav weiter. Ein Big-Mac-Menü für zehn oder zwölf Dollar schien für viele Kunden zähneknirschend akzeptabel, solange das Geld locker saß und die Löhne stiegen.
Doch irgendwann reißt jeder Faden. Die kumulierte Inflation der vergangenen Jahre hat die Haushaltsbudgets, besonders im unteren Einkommenssegment, massiv ausgehöhlt. Wenn die Miete steigt, die Stromrechnung klettert und der Wocheneinkauf im Supermarkt spürbar mehr kostet, überlegen sich Familien zweimal, ob sie für ein schnelles Mittagessen zu viert vierzig Dollar über den Tresen reichen.
Die Gäste fingen an wegzubleiben. Nicht schlagartig, sondern schleichend, Monat für Monat.
Die Quittung folgte an der Börse. Wo Anleger jahrelang ein verlässliches Gewinnwachstum eingepreist hatten, tauchten plötzlich Fragezeichen auf.
Mit einem aktuellen Kurs von 233,04 USD notiert die McDonald’s-Aktie meilenweit unter ihren gleitenden Durchschnitten – die 50-Tage-Linie liegt bei gut 259 USD, die 200-Tage-Linie sogar bei knapp 290 USD. Der Markt preist im Grunde ein, dass die goldene Ära der Preiserhöhungen vorbei ist und McDonald’s dauerhaft im Schlamm stecken bleibt. Da wird es für mich als langfristigen Investor interessant: Ist das Problem strukturell oder schlicht ein zyklisches Tief?
Zähe Inflation und leere Tische: Kempczinskis unbequeme Wahrheit
Konzernchef Chris Kempczinski hat kürzlich auf dem Investorentag und im US-Fernsehen erfrischend offene Worte gefunden. Statt den üblichen Beschwichtigungsformeln lieferte er eine nüchterne Diagnose: Man müsse aufhören, die aktuelle Lage als vorübergehend schwieriges Umfeld zu bezeichnen.
Es sei schlicht die neue Realität, auf die sich die Gastronomie für Jahre einstellen müsse. Die Inflation bleibe hartnäckig, die Kosten für Rindfleisch hätten sich in den Kernmärkten über fünf Jahre nahezu verdoppelt und die Kundenfrequenz in der gesamten Branche trete auf der Stelle.
Das saß. Die Börse reagierte verschnupft, weil viele Marktteilnehmer lieber von einer schnellen Rückkehr zu alten Wachstumsraten geträumt hätten. Nachzulesen waren diese Aussagen des McDonald's-Chefs auf Investing.com. Kempczinski stellte klar, dass Wachstum in absehbarer Zeit vor allem über Marktanteilsgewinne gegen die Konkurrenz erkämpft werden muss, nicht über einen insgesamt wachsenden Kuchen.
Und genau hier liegt der Knackpunkt bei der Frequenz. Im zweiten Quartal 2026 kletterten die US-Verkäufe auf vergleichbarer Fläche nur noch um magere 0,8 %, während die reine Besucherzahl in den Filialen sogar rückläufig war. Der Versuch, die Kunden mit kurzfristigen Rabatten wie einem Fünf-Dollar-Menü oder Aktionsangeboten unter drei Dollar zurückzulocken, lief holprig an.
Einige Franchisenehmer zogen nicht voll mit, andere Angebote verwirrten die Kundschaft. McDonald’s hat gelernt: Man kann Preise nicht ewig erhöhen, ohne dass die Nachfrage leidet. Aber Kempczinskis Eingeständnis ist kein Zeichen von Schwäche, sondern die Voraussetzung für eine Kurskorrektur.
Wer das Problem leugnet, verliert. Wer es anerkennt, baut um.
Die Lizenz-Maschine: Warum 46 % operative Marge kein Zufall sind
Um zu verstehen, warum McDonald’s diesen Gegenwind besser aushalten kann als praktisch jeder Konkurrent, muss man einen Blick auf die Mechanik des Geschäfts werfen. Viele Privatanleger denken immer noch, McDonald’s verdiene sein Geld mit dem Braten von Rinderhackfleisch und dem Frittieren von Pommes frites. Das ist ein fundamentaler Irrtum.
McDonald’s ist im Kern ein gigantischer Immobilien- und Lizenzkonzern. Über 90 % der weltweit mehr als 40.000 Restaurants werden von selbstständigen Franchisenehmern betrieben. In den allermeisten Fällen gehört McDonald’s jedoch das Grundstück und das Gebäude.
Das Unternehmen kassiert also nicht nur eine laufende Lizenzgebühr auf den Umsatz des jeweiligen Standorts, sondern vor allem feste Mieteinnahmen. Wenn die Rohstoffkosten für Salat oder Speiseöl steigen, frisst das in erster Linie die Marge des Betreibers vor Ort an, nicht die des Mutterkonzerns.
Das Ergebnis dieser Struktur lässt sich in den Fundamentaldaten ablesen: Die operative Marge von McDonald’s liegt auf Zwölfmonatssicht bei beachtlichen 46,5 %. Das ist ein Wert, von dem selbst viele Software-Unternehmen nur träumen können, geschweige denn klassische Restaurantbetreiber.
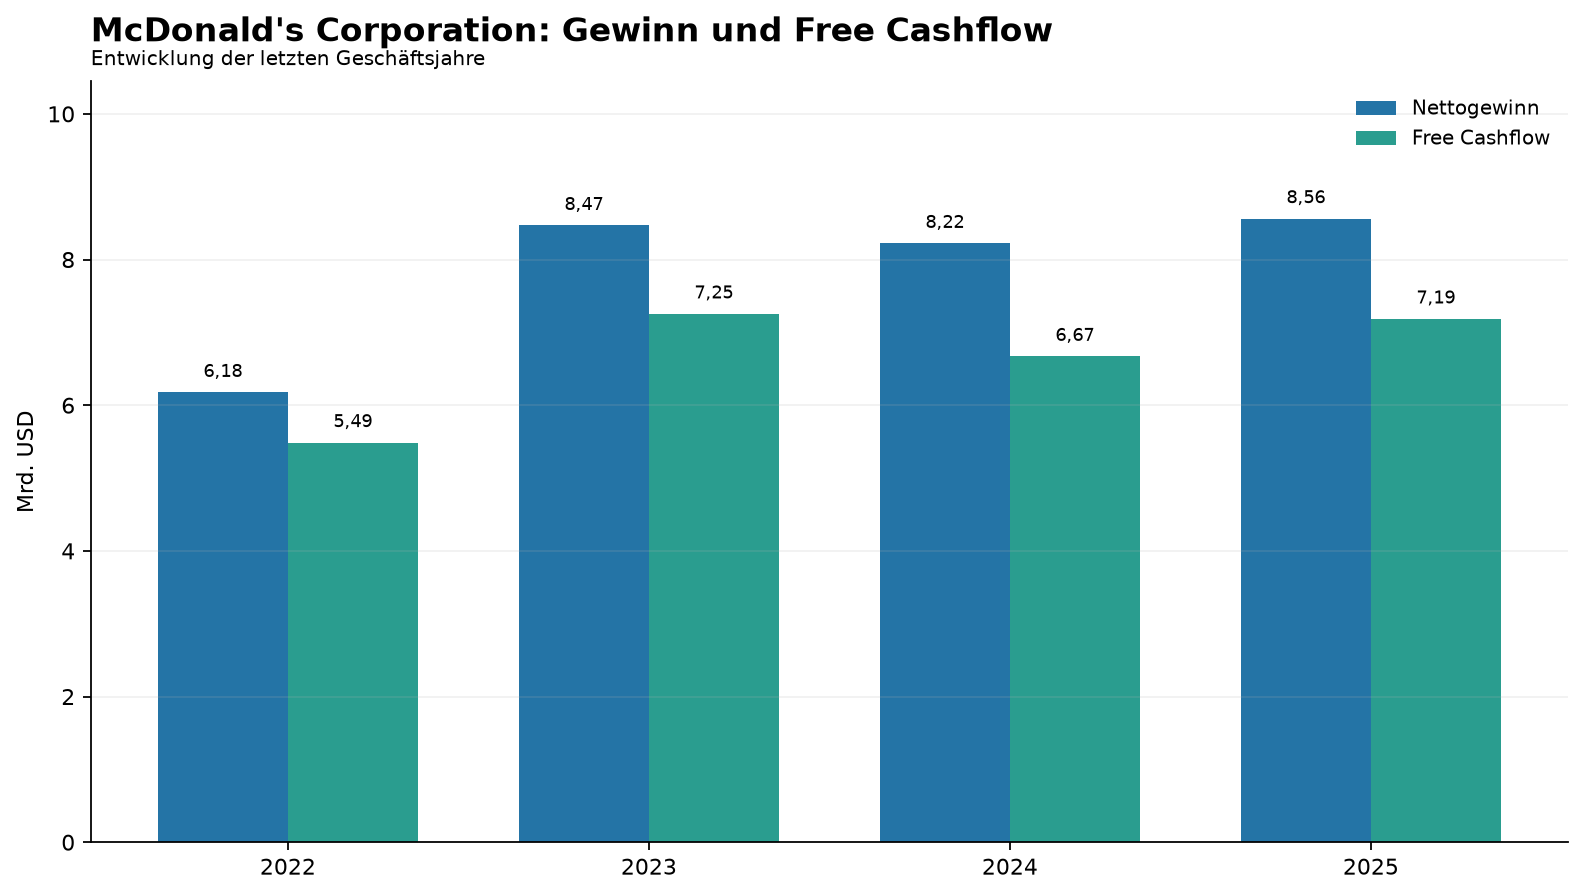
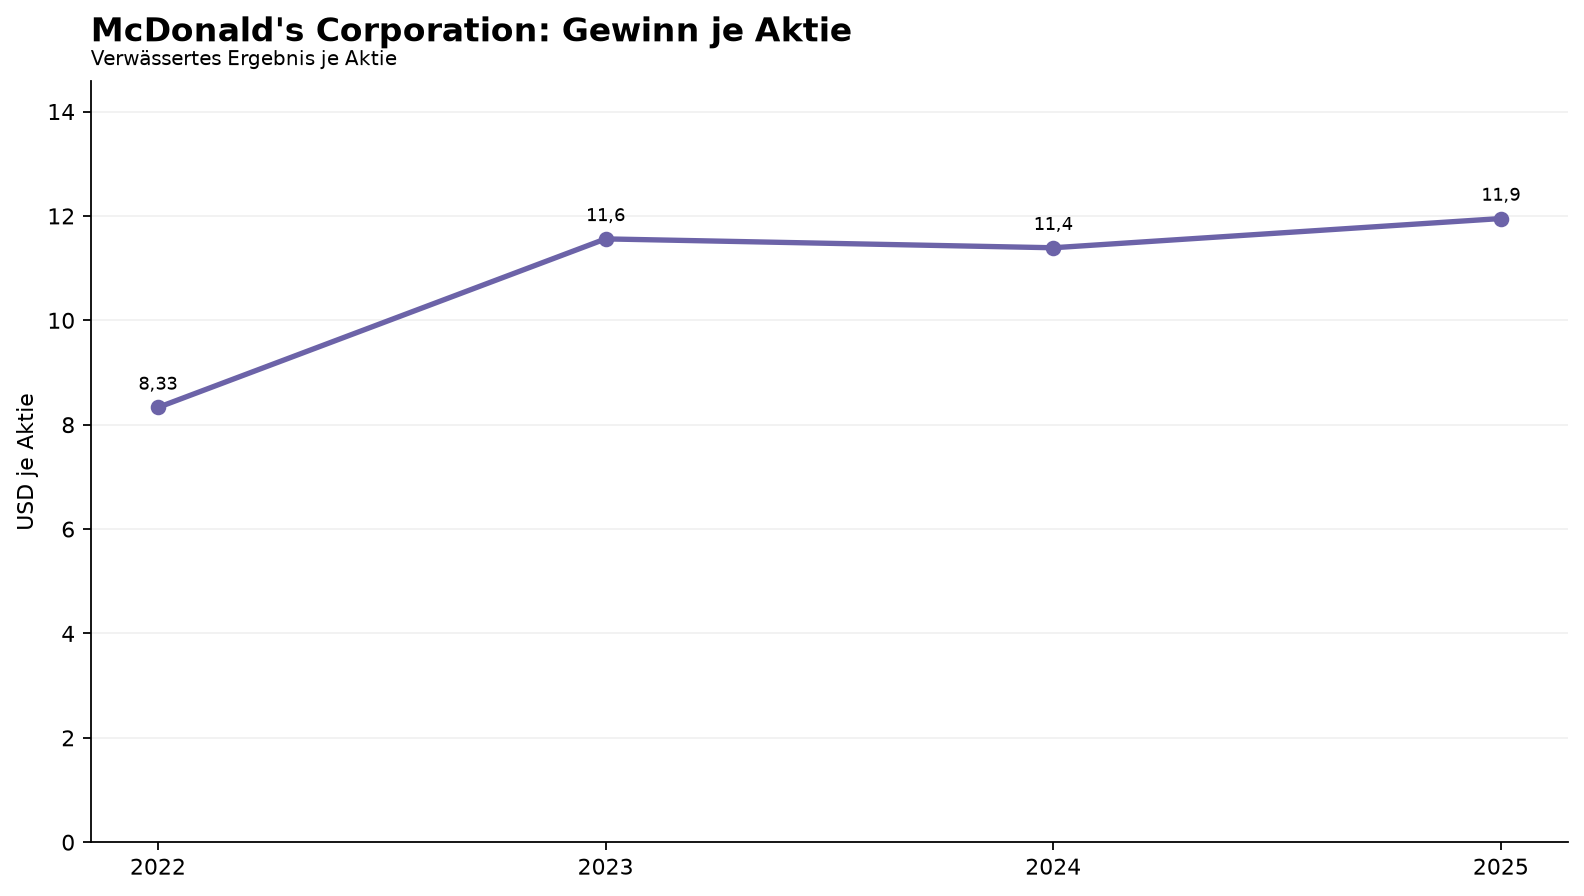
In den letzten vier Quartalen erwirtschaftete der Konzern einen Reingewinn von über 8,7 Mrd. USD bei einem Gesamtumsatz von 27,70 Mrd. USD. Im Gesamtjahr 2025 lag der freie Cashflow bei 7,19 Mrd. USD, auf TTM-Basis flossen immer noch 6,26 Mrd. USD an freier Liquidität in die Kasse. Diese Zahlen zeigen den tiefen Burggraben: Selbst wenn die Kundenfrequenz schwächelt, bleibt McDonald’s eine Cash-Maschine ersten Ranges.
ArchIQ und Google Cloud: Wo KI im Burger-Geschäft wirklich ansetzt
Doch reines Verwalten der bestehenden Substanz reicht nicht aus, um Marktanteile zu gewinnen. McDonald’s investiert massiv in Technologie, und hier kommt ein Aspekt ins Spiel, den viele Börsianer bisher als bloßes Modewort abtun: künstliche Intelligenz. Nach einem ersten, holprigen Versuch mit Sprachassistenten im Drive-in, der noch mit Fehlbestellungen für Schlagzeilen sorgte, rollt der Konzern unter der Strategie „McDonald’s Next“ eine grundlegend neue Plattform namens ArchIQ aus.
Wie Branchenanalysen von Restaurant Dive zur ArchIQ-Einführung detailliert aufzeigen, arbeitet McDonald’s dafür eng mit Google Cloud zusammen. In den Restaurants werden eigene Edge-Server installiert, die Bestellungen in Echtzeit analysieren, Küchenprozesse steuern und die Lagerhaltung automatisieren.
Erste Testläufe im Drive-in verarbeiten bereits rund 90 % der Bestellungen fehlerfrei und ohne Eingriff eines menschlichen Mitarbeiters. Das spart wertvolle Sekunden an der Ausgabestelle – und an hochfrequentierten Standorten bedeutet jede gesparte Sekunde am Autoschalter bares Geld.
Noch wichtiger ist jedoch die Datenbasis. Weltweit nutzen fast 220 Millionen Menschen die McDonald’s-App und das dazugehörige Treueprogramm. Täglich bedient die Kette über 70 Millionen Kunden.
Diese Datenflut erlaubt es dem Konzern, Angebote millimetergenau auf das jeweilige Kundenprofil zuzuschneiden. Wenn ein Kunde jeden Dienstagfrüh einen Kaffee und einen Muffin kauft, braucht man ihm keinen Burger-Gutschein für den Mittag zu schicken, sondern einen Anreiz für den Donnerstag. Diese Personalisierung erhöht den durchschnittlichen Bon und bindet Kunden, ohne dass man pauschale, margenschädliche Rabatte über das gesamte Sortiment gießen muss.
Bewertung und Schuldenberg: Was der Preis von 233 USD einpreist
Bleibt die Frage, die für uns Anleger über das Chance-Risiko-Verhältnis entscheidet: Was bezahlt man heute für diese Qualität? Bei einem Aktienkurs von rund 233 USD wird McDonald’s mit einem nachlaufenden Kurs-Gewinn-Verhältnis (KGV) von knapp 18,9 bewertet.
Für das kommende Geschäftsjahr sinkt das geschätzte KGV sogar auf unter 17. Zum Vergleich: In den vergangenen fünf Jahren zahlten Investoren für die McDonald’s-Aktie im Schnitt KGVs zwischen 24 und 27. Ein Bewertungsabschlag dieser Größenordnung ist bei einem nicht-zyklischen Markenführer ein klares Signal.
Ähnlich verhält es sich beim Blick auf den Cashflow. Setzt man die Marktkapitalisierung von rund 164,9 Mrd. USD ins Verhältnis zum operativen Cashflow, der zuletzt bei über 10 Mrd. USD pro Jahr lag, notiert das Kurs-Cashflow-Verhältnis (KCV) bei einem Wert von rund 15 bis 16.
Für ein Unternehmen mit diesen Margen ist das ein spürbar reduziertes Niveau. Hinzu kommt eine Dividendenrendite von 3,33 %, getragen von einer Jahresdividende von 7,72 USD je Aktie. Bei einer Ausschüttungsquote von knapp 60 % auf den Gewinn ist die Dividende solide durch den laufenden Cashflow gedeckt.
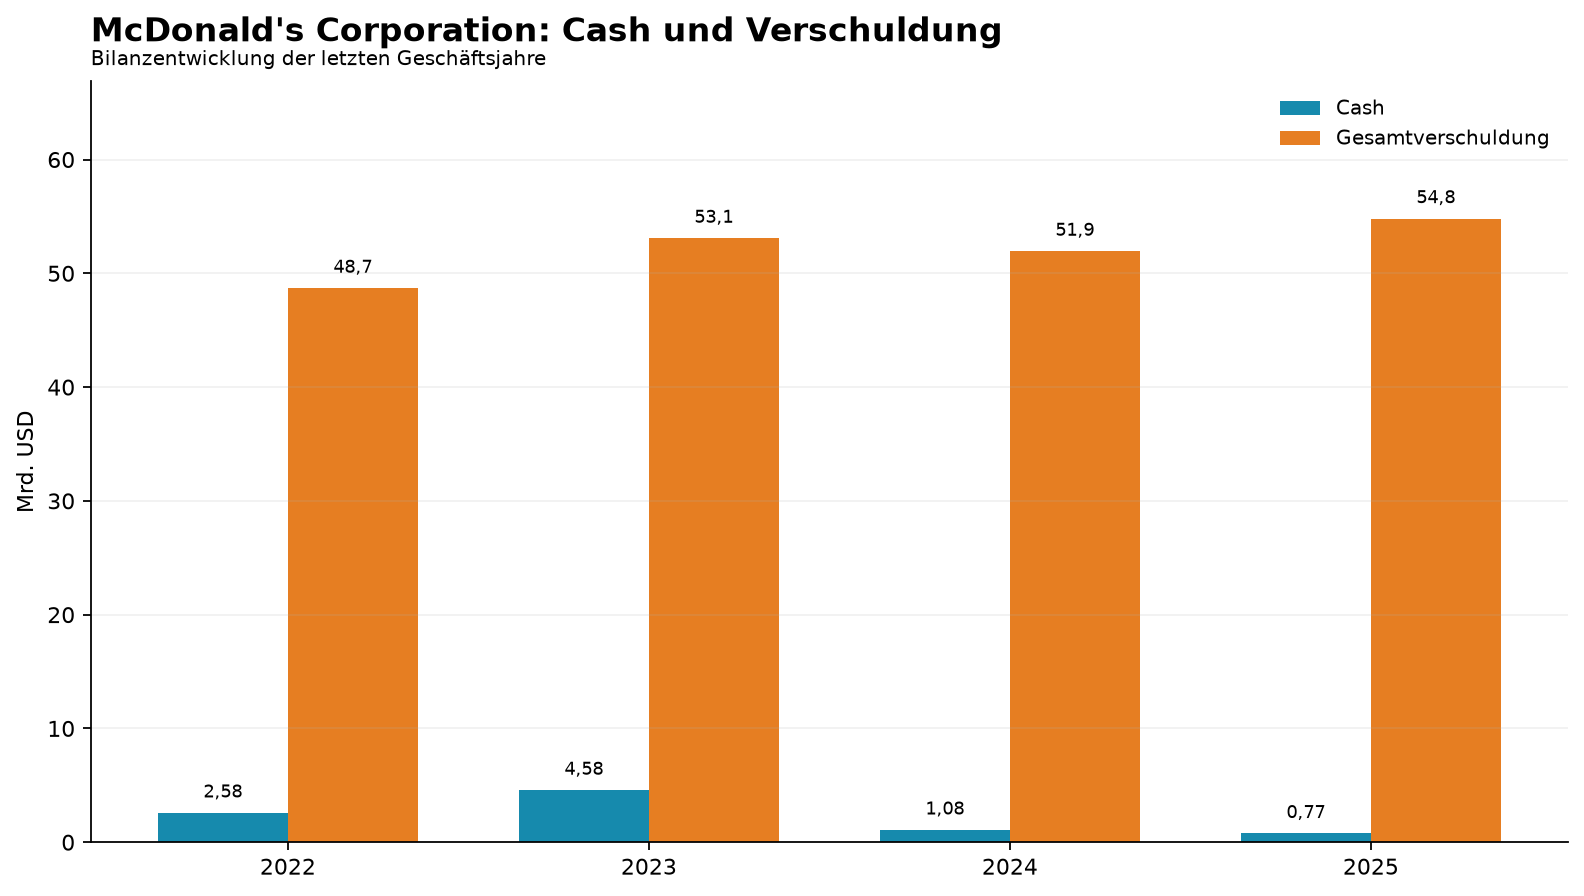
Natürlich gibt es auch Punkte, die man nicht verschweigen darf. McDonald’s schleppt eine beträchtliche Gesamtverschuldung mit sich herum: Die verzinslichen Schulden belaufen sich auf 54,60 Mrd. USD, während die liquiden Mittel lediglich bei 822 Mio. USD liegen.
Das bilanzielle Eigenkapital ist durch jahrzehntelange, fremdfinanzierte Aktienrückkäufe rechnerisch negativ – ein typisches Phänomen bei US-Konzernen mit extrem planbaren Einnahmen, das in Phasen höherer Zinsen jedoch für höhere Refinanzierungskosten sorgt. McDonald’s kann diese Schuldenlast dank seines stabilen operativen Cashflows bedienen, aber der Zinsaufwand schränkt den finanziellen Spielraum für noch aggressivere Rückkäufe ein.
Fazit
Für mich ist die McDonald’s-Aktie nach dem jüngsten Ausverkauf so spannend wie seit Jahren nicht mehr. Der Markt straft das Unternehmen dafür ab, dass Kundenfrequenz und Umsatzwachstum nach dem Inflationsschub kurzfristig stagnieren. Doch die fundamentale Ertragskraft des Franchise- und Immobilienmodells ist intakt, und operative Margen von über 46 % zeigen, wie robust dieser Burggraben auch in stürmischen Zeiten steht.
In den kommenden Quartalen werde ich vor allem zwei Kennzahlen im Auge behalten: die Entwicklung der vergleichbaren Filialumsätze in den USA als Gradmesser für die Kundenakzeptanz der neuen Menüpreise und die operative Marge, die zeigen wird, wie effizient die Modernisierung greift.
McDonald’s hat in seiner Geschichte Dutzende Krisen, Kriege und Inflationsphasen überstanden und wird sehr wahrscheinlich auch die aktuelle Krise überstehen. Sobald die Konsumlaune zunimmt, dürften die Rstaurants der größten Fastfood-Kette der Welt wieder voller als voll sein. Ich habe jedenfalls diesen Rücksetzer zum Nachkauf genutzt.
Weiterführende Artikel:
- McDonald’s-Aktie verliert 5,5 Prozent nach schwacher Frequenzprognose
- McDonald’s verliert preissensible Kunden: Sparmenüs belasten die Margen
- Vergiss Big Mac! Das ist der wahre Grund, warum ich McDonald’s jetzt kaufe!
Hinweis auf Interessenkonflikte: Dieser Beitrag stellt eine Meinung des Autors dar. Der Herausgeber hält Aktien des besprochenen Unternehmens: McDonald's. Somit besteht konkret und eindeutig ein Interessenkonflikt. Autor, Herausgeber oder Mitarbeiter beabsichtigen, die Aktien – je nach Marktsituation auch kurzfristig – zu kaufen oder zu veräußern, und könnten dabei von erhöhter Handelsliquidität profitieren.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.
Moin Emil,
spannende Analyse. Hatte mich kürzlich selbst wieder mit McD befasst und komme zu deutlich weniger positiven Ergebnissen. Das liegt auch daran, dass ich das Immobilienbusiness nicht als derart großartig einschätze, wie du – du bist über das Thema entsprechend schnell hinweggegangen, ohne hier die wachsenden Risiken und Bewertungsprobleme zu adressieren.
Immobilien als Problem? Bei der Wertermittlung muss/sollte man zwischen Substanzwert und Ertragswert unterscheiden. Die MCD-Immos liegen zumeist in attraktiven Lagen in Innenstädten oder an Hauptstraßen. Aber… ihre Attraktivität sinkt, da das Geschäft der Burgerbrater und anderer Gastronomiefranchise nicht mehr richtig wächst und sich die Pleiten/Rückzüge häufen. Das schlägt sich auch im Ertragswert nieder, denn wenn weniger Interessenten sich um die Standorte balgen (egal, ob für McD-Filialen oder andere Franchises), desto geringer der potenzielle Mietertrag und/oder die Möglichkeiten zu Mieterhöhungen.
Darüber hinaus spielt hier die Attraktivität des Franchise eine erhebliche Rolle, weil ein Standort einen bestimmten Umsatz generieren muss, um seine Kosten zu verdienen. Steigende Kosten bei rückläufigem Kundeninteresse ist eine toxische Mischung – wenn sie nicht nur eine kurze Phase stattfindet. Und der CEO hat ja gerade selbst erklärt (wie du im Artikel richtig anführst), dies sei das neue Normal und kein temporäres Problem. Also steigt der Kannibalisierungseffkte der eigenen Standorte untereinander, was jeden einzelnen Standort unattraktiver macht und zu einem erhöhten Filialsterben führen kann/wird. Zudem wird es schwieriger, interessierte neue Franchisenehmer zu finden, die noch eine neue (oder ggf. eine alte) Filiale übernehmen wollen.
Also sinkt (a.) die Nachfrage nach den Standorten generell, auch durch die Online- und Koch-lieber-zuhause-Konkurrenz, und (b.) die Möglichkeit für McD, künftig weitere Mieterhöhungen durchzuführen. Vielleicht muss man sogar Mietnachlässe gewähren, um Standorte nicht zu verlieren. Auf jeden Fall gerät der Ertragswert unter Druck und das bei gegenläufig steigenden Zinskosten. Die hat zwar direkt der Franchisenehmer zu stemmen, aber indirekt wirkt sich ein höheres Zinsniveau negativ auf den Substanzwert der Immobilien aus.
Ich will nicht zu sehr ins Detail gehen; ich denke, mein Punkt ist klargeworden. McDs Immobilienbusiness ist nicht mehr so solide wie noch vor fünf Jahren und die Jahrzehnte zuvor. Es wird nicht kippen, es wird nicht zu einem echten Problemfall, aber es verliert an Attraktivität und Renditequalität.
Wie schätzt du diesen Themenkomplex ein, Emil?
Danke Michael, du hast mal wieder zurecht den Finger in die Wunde gelegt. Den Immobilien- und Franchise-Komplex habe ich im Artikel tatsächlich zu knapp behandelt. Das muss ich mir auch ankreiden.
Und ja, die Franchisenehmer bekommen aktuell deutlich mehr Druck ab. Höhere Kosten, schwächere Frequenz und das Zinsumfeld machen das Geschäft nicht leichter. Von kräftigen Mieterhöhungen würde ich deshalb kurzfristig auch nicht ausgehen. McDonald’s hat selbst ein großes Interesse daran, die Partner stabil zu halten und Schließungen zu vermeiden.
Bei einem Punkt bin ich aber optimistischer: Ich würde nicht sagen, dass die Ertragskraft des Immobiliengeschäfts bereits klar eingebrochen ist. Das höhere Zinsniveau belastet vor allem Bewertung und Finanzierung, die Mieteinnahmen selbst sind bislang weiter gestiegen.
McDonald’s ist ein reifer Marktführer mit begrenztem organischem Wachstum, das ist klar.
Für mich liegt das größere Risiko an einer anderen Stelle: Ändert sich das Konsumverhalten strukturell und gehen die Menschen unabhängig vom Preis dauerhaft seltener zu McDonald’s und ähnlichen Ketten, dann wird es wirklich kritisch. Also wird künftig weniger Fastfood konsumiert?
Dann geraten auch Franchise-Modell und Immobilienseite stärker unter Druck und mein Investment-Case auch. Solange McDonald’s seine Stellung im Fast-Food-Markt aber hält und das Hauptproblem eher Bezahlbarkeit und Konjunktur ist, sehe ich die These als intakt an.
Klar ist aber auch: Sollte ich mich irren, würde ich diesmal früher die Reißleine ziehen als bei einigen anderen Investments aus der Branche. Ich hoffe, dass MCD bei mir nicht zu einem ähnlichen Flop wird wie KHC bei Onkel Warren. 🙂