News
BASF-Aktie: Prognose angehoben – doch das EBIT rutscht ins Minus
Cashflow Profi bei Google bevorzugen
Der Chemiekonzern BASF hat am Mittwoch seine operative Jahresprognose nach einem umsatzstarken dritten Quartal nach oben präzisiert. An der Börse reagierte die BASF-Aktie verhalten, da hohe Restrukturierungskosten das ausgewiesene Betriebsergebnis ins Minus drückten.
Starke Preissetzung treibt das operative Geschäft
Im dritten Quartal 2026 kletterte der Konzernumsatz um 14,2 % auf 16,36 Mrd. EUR nach 14,33 Mrd. EUR im Vorjahreszeitraum. Verantwortlich dafür waren vor allem Preiserhöhungen von 12 % sowie ein leichtes Mengenwachstum von 2 %.
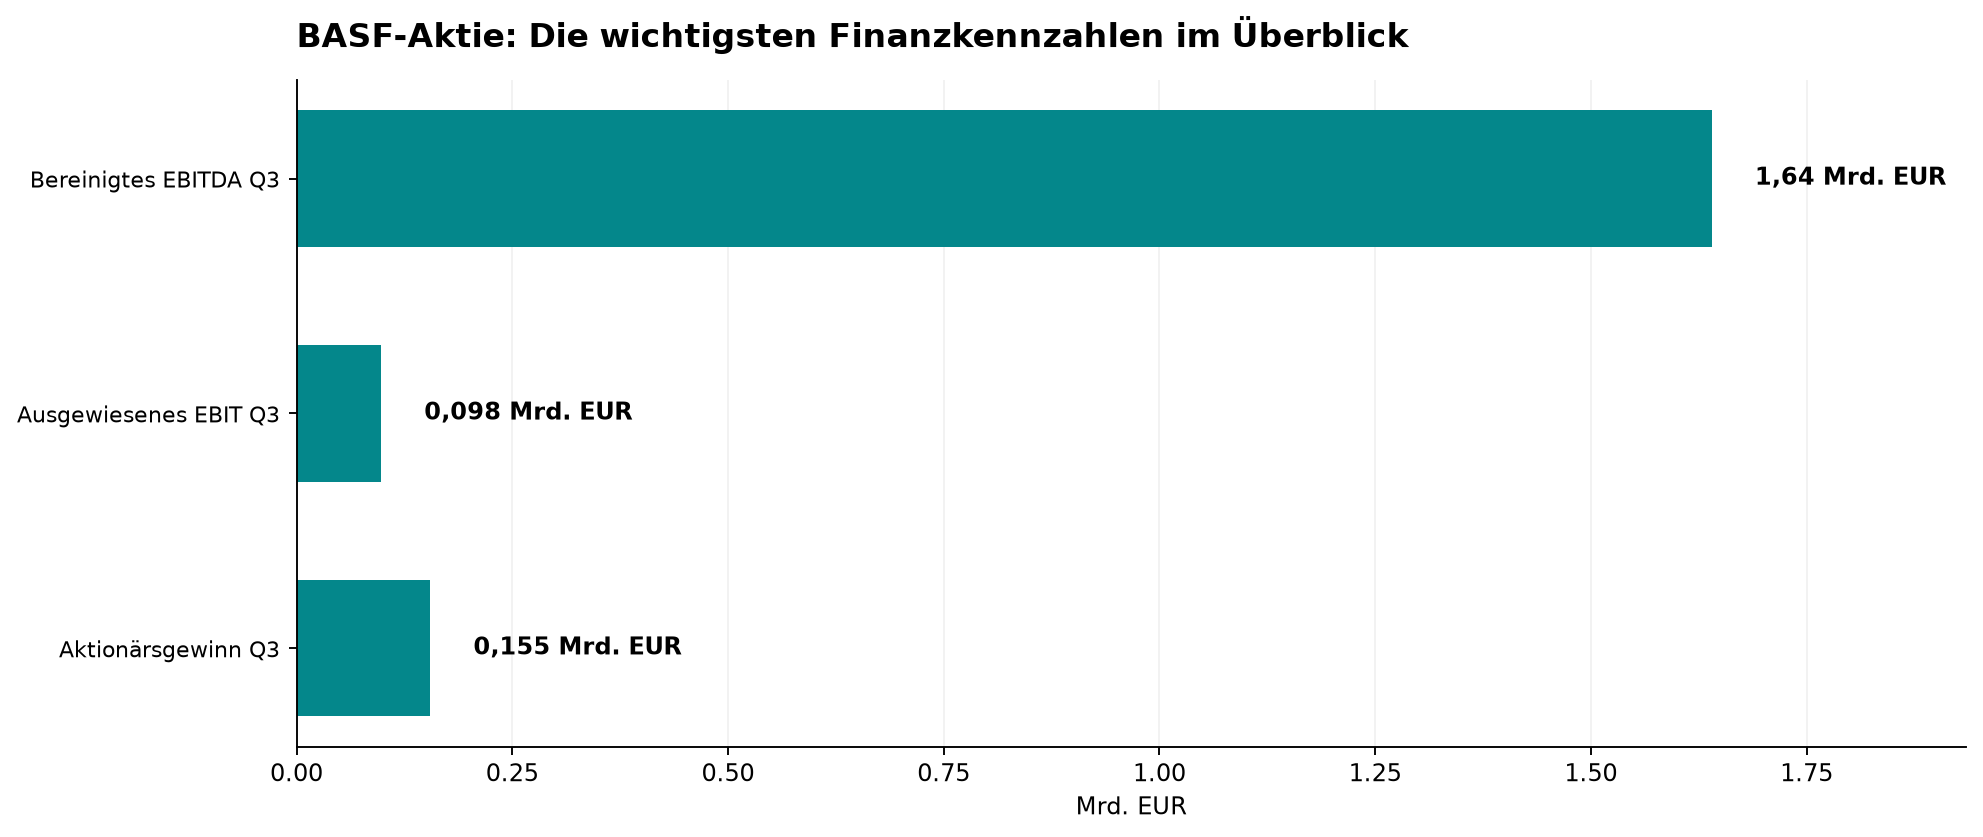
Das bereinigte operative Ergebnis vor Sondereinflüssen (EBITDA) stieg dadurch um knapp 15 % auf 1,64 Mrd. EUR und übertraf die durchschnittlichen Analystenschätzungen deutlich. Für das Gesamtjahr 2026 hob Vorstandschef Markus Kamieth die Zielspanne auf 7,4 bis 7,8 Mrd. EUR an, nachdem zuvor 6,9 bis 7,7 Mrd. EUR veranschlagt worden waren.
Restrukturierung und Abschreibungen belasten das Betriebsergebnis
Dem operativen Aufwind stehen im Quartalsbericht jedoch spürbare Sonderbelastungen gegenüber. Vor allem Aufwendungen für den Konzernumbau am Standort Ludwigshafen und eine Wertberichtigung im Bereich Monomers über 318 Mio. EUR drückten auf das Ergebnis.
Das ausgewiesene Betriebsergebnis (EBIT) rutschte infolge der Einmaleffekte auf minus 98 Mio. EUR ab, nach einem Vorjahresgewinn von 232 Mio. EUR. Der auf die Aktionäre entfallende Nettogewinn sank gleichzeitig um knapp 10 % auf 155 Mio. EUR.
Die wichtigsten Daten auf einen Blick
- EBITDA-Prognose 2026 (bereinigt): 7,4 bis 7,8 Mrd. EUR (zuvor: 6,9 bis 7,7 Mrd. EUR)
- Konzernumsatz Q3 2026: 16,36 Mrd. EUR (+14,2 %)
- Bereinigtes EBITDA Q3: 1,64 Mrd. EUR (+14,9 %)
- Ausgewiesenes EBIT Q3: minus 98 Mio. EUR (Vorjahr: +232 Mio. EUR)
- Aktionärsgewinn Q3: 155 Mio. EUR (-9,9 %)
Einordnung für Anleger
BASF beweist mit dem angehobenen EBITDA-Ausblick operative Stärke durch eine erfolgreiche Preissetzung, doch die tiefen Spuren des Konzernumbaus im Betriebsergebnis mahnen weiterhin zur Vorsicht. Für einen nachhaltigen Richtungswechsel an der Börse muss sich erst zeigen, wie schnell die Restrukturierung in Ludwigshafen greift und das bereinigte Wachstum auch unterm Strich verlässlich ankommt. Mit 61 von 100 Punkten fällt der CP-Score für die Aktie derzeit solide aus.
Der Cashflow Profi ist aktuell nicht in BASF investiert. Investierte Anleger können nach den ordentlichen Zahlen jedoch dabei bleiben.
Weitere Investments in Spitzenwerte und detaillierte Ein- und Ausstiegs-Setups gibt es direkt im Börsenbrief.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.