News
Pinterest-Aktie bricht um 10 % ein: Nutzerrekord verpufft nach schwachem Ausblick
Cashflow Profi bei Google bevorzugen
Die Pinterest-Aktie ist nach der Vorlage der Zahlen für das dritte Quartal 2026 nachbörslich um knapp 10% eingebrochen. Sowohl der Quartalsumsatz als auch der Ausblick auf das anstehende Schlussquartal blieben spürbar hinter den Markterwartungen zurück.
Umsatz verfehlt Erwartungen trotz Nutzerrekord
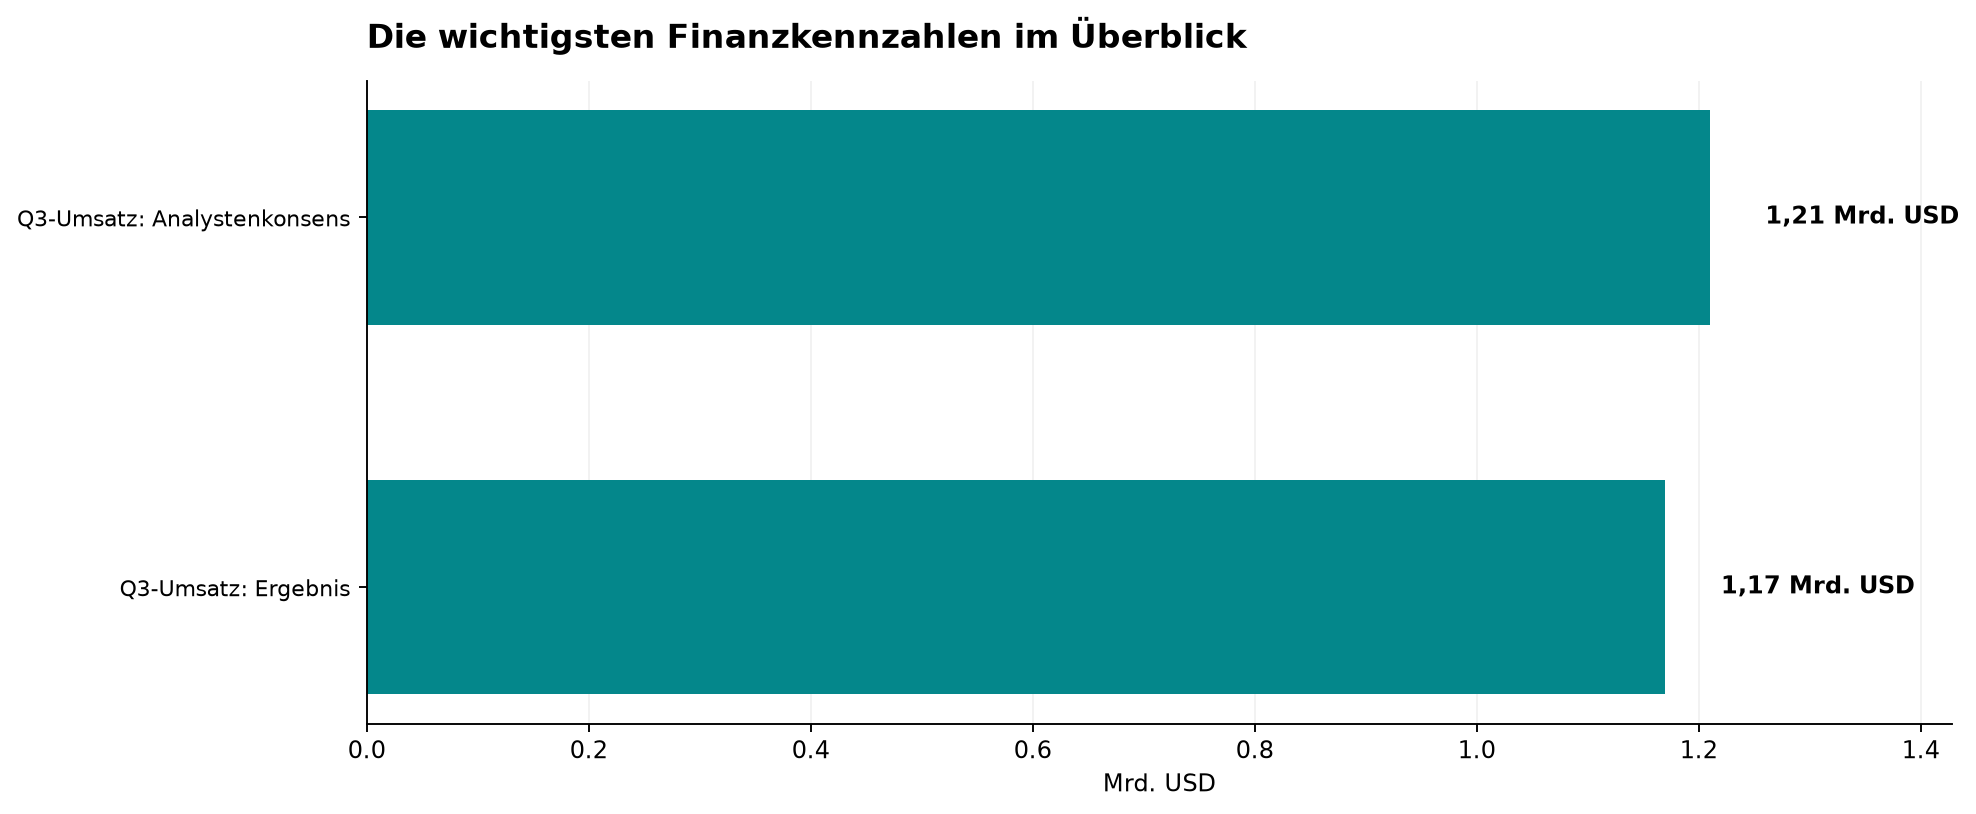
Im dritten Quartal 2026 stiegen die Erlöse im Jahresvergleich um 12% auf 1,17 Mrd. USD, verfehlten jedoch die Markterwartung von 1,21 Mrd. USD. Das bereinigte Ergebnis je Aktie lag mit 0,46 USD ebenfalls unter den von Analysten prognostizierten 0,49 USD.
Gleichzeitig sank der GAAP-Nettogewinn von 92,1 Mio. USD im Vorjahreszeitraum auf 21,5 Mio. USD. Die Zahl der monatlich aktiven Nutzer kletterte zwar um 10% auf den Rekordwert von 661 Mio., doch die durchschnittlichen Werbepreise sanken um 4%.
Regulierung bremst internationale Werbeeinnahmen
Konzernchef Bill Ready führte das verlangsamte Erlöswachstum auf Budgetkürzungen internationaler Händler zurück. Vor allem regulatorische Anpassungen der EU bei der De-minimis-Zollfreigrenze drückten die Werbebudgets grenzüberschreitend aktiver Anbieter.
Für das vierte Quartal 2026 stellte Pinterest einen Umsatz zwischen 1,425 und 1,475 Mrd. USD in Aussicht. Die Wall Street hatte im Mittel zuvor mit rund 1,52 Mrd. USD gerechnet.
Die wichtigsten Daten auf einen Blick
- Q3-Umsatz: 1,17 Mrd. USD (Konsens: 1,21 Mrd. USD)
- Bereinigter Gewinn je Aktie: 0,46 USD (Konsens: 0,49 USD)
- Monatlich aktive Nutzer: 661 Mio. (+10% zum Vorjahr)
- GAAP-Nettogewinn: 21,5 Mio. USD (Vorjahr: 92,1 Mio. USD)
- Q4-Umsatzausblick: 1,425 bis 1,475 Mrd. USD (Konsens: 1,52 Mrd. USD)
Einordnung für Anleger
Das solide Nutzerwachstum zeigt zwar, dass das Interesse an Pinterest ungebrochen ist, doch sinkende Werbepreise und der gedämpfte Ausblick belasten die kurzfristige Ertragskraft spürbar. Entscheidend für eine Trendwende wird sein, ob das Management die Monetarisierung internationaler Händler trotz regulatorischer Hürden wieder ankurbeln kann. Mit 64 von 100 Punkten bewegt sich der CP-Score in einem soliden Bereich, spiegelt nach den jüngsten Enttäuschungen bei Marge und Ausblick vorerst jedoch auch die bestehenden Risiken wider.
Der Cashflow Profi favorisiert im Social-Media-Bereich weiterhin den Marktführer Meta sowie das Internetforum Reddit.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.