News
Verizon überrascht mit starkem Kundenzuwachs und Amazon-Milliardendeal
Cashflow Profi bei Google bevorzugen
Der US-Telekomkonzern Verizon hat im dritten Quartal 2026 beim bereinigten Gewinn die Markterwartungen übertroffen und einen KI-Infrastrukturvertrag über mehr als 2 Mrd. USD mit Amazon Web Services vereinbart. Die Verizon-Aktie legte im vorbörslichen US-Handel um 2,4 % zu.
Kundenwachstum verdoppelt und Milliardendeal mit Amazon
Verizon verzeichnete im abgelaufenen Quartal netto 406.000 neue Vertragskunden im Mobilfunk. Das Ergebnis übertraf die durchschnittlichen Analystenschätzungen von rund 200.000 Neuzugängen um mehr als das Doppelte und markiert das stärkste dritte Quartal seit fünf Jahren.
Parallel dazu meldete das Unternehmen eine Vereinbarung mit Amazon Web Services im Wert von über 2 Mrd. USD. Verizon liefert dafür hochkapazitive Glasfaseranbindungen für AWS-Rechenzentren, um datenintensive Workloads für generative und agentische künstliche Intelligenz zu unterstützen.
Umsatz verfehlt Schätzungen – Jahresprognose erneut angehoben
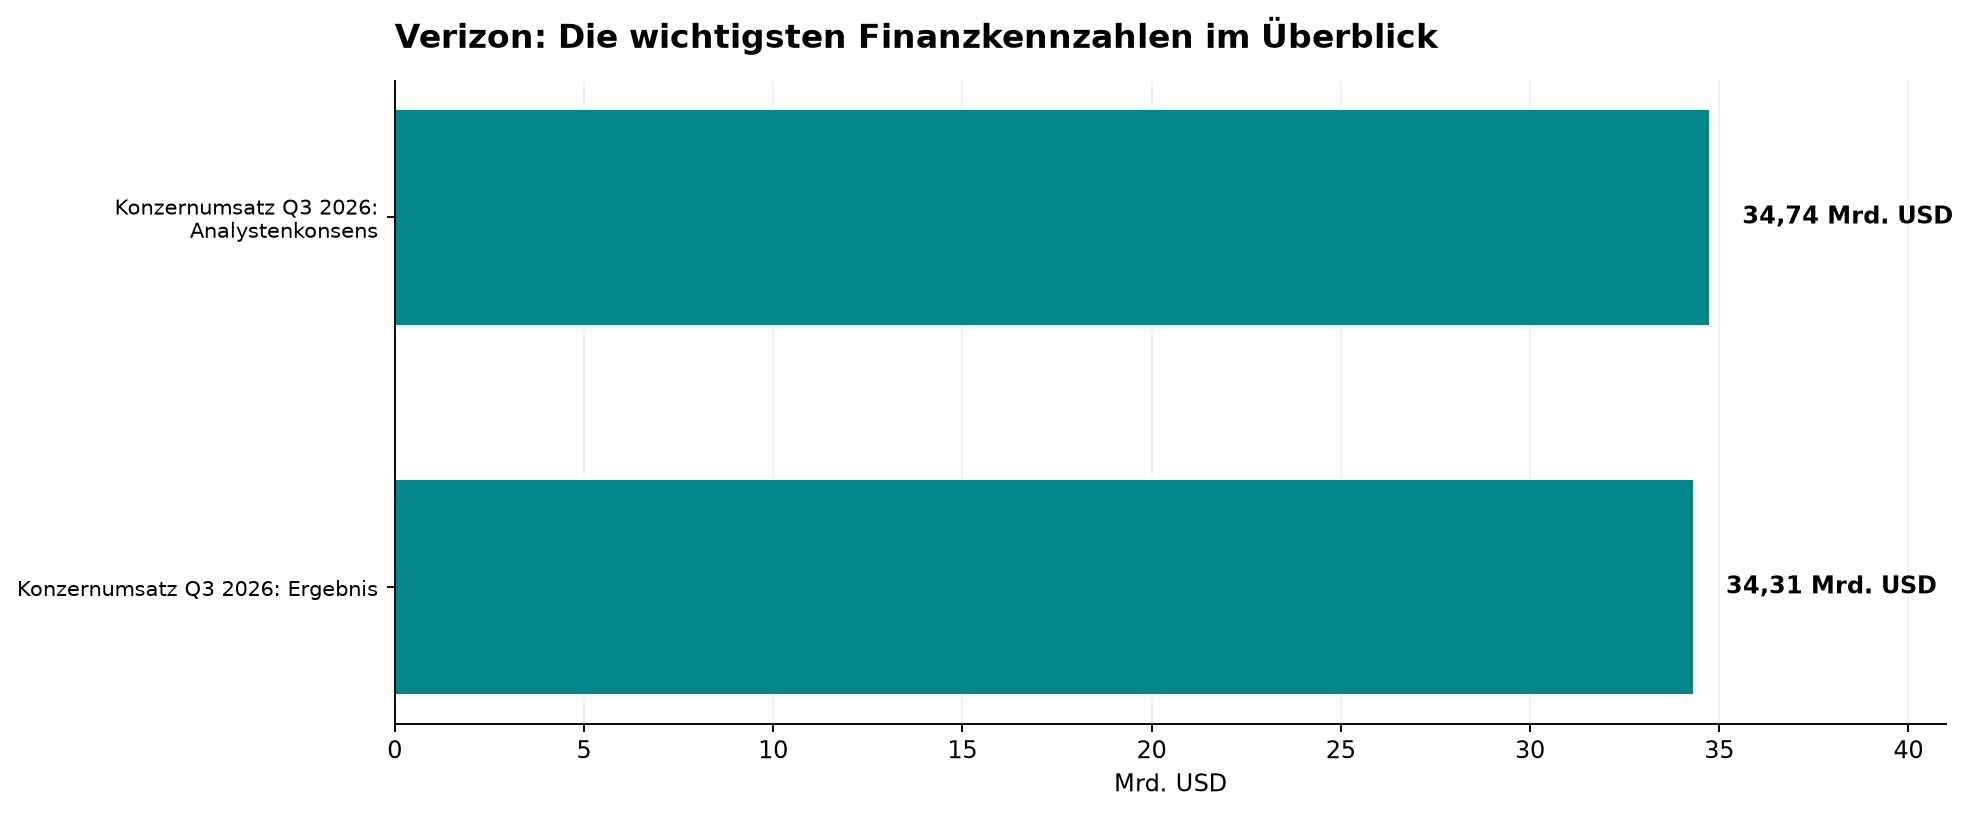
Der Konzernumsatz stieg im dritten Quartal um 1,5 % auf 34,31 Mrd. USD und blieb damit hinter der Markterwartung von rund 34,74 Mrd. USD zurück. Belastet wurde der Erlös durch geringere Smartphone-Upgrade-Raten der Kunden, nachdem Verizon Gerätesubventionen gekürzt hatte.
Gleichzeitig kletterte das bereinigte Ergebnis je Aktie um 8,3 % auf 1,31 USD und übertraf die Analystenprognose von 1,28 USD. Das bereinigte EBITDA markierte mit 13,8 Mrd. USD einen historischen Höchststand für ein einzelnes Quartal.
Aufgrund der anhaltenden Dynamik hob das Management die Gesamtjahresziele für 2026 zum dritten Mal in Folge an. Verizon erwartet nun 1,1 bis 1,2 Mio. neue Mobilfunk-Vertragskunden sowie einen bereinigten Gewinn je Aktie von 5,04 bis 5,06 USD.
Die wichtigsten Daten auf einen Blick
- Vertragskunden-Zuwachs Mobilfunk Q3 2026: 406.000 (Konsens: ca. 200.000)
- Bereinigter Gewinn je Aktie: 1,31 USD (Konsens: 1,28 USD)
- Amazon-AWS-Auftrag: über 2,0 Mrd. USD für KI-Glasfaserinfrastruktur
- Konzernumsatz Q3 2026: 34,31 Mrd. USD (Konsens: 34,74 Mrd. USD)
- Bereinigte EPS-Prognose 2026: Anhebung auf 5,04 bis 5,06 USD (zuvor: 4,99 bis 5,04 USD)
Einordnung für Anleger
Der starke Kundenzuwachs und der milliardenschwere KI-Infrastrukturdeal mit Amazon unterstreichen Verizons Ertragskraft abseits des klassischen Smartphone-Geschäfts. Mit 62 von 100 Punkten fällt der CP-Score solide aus, getragen von einem herausragenden Free Cashflow und stabilen Margen. Für die weitere Kursentwicklung kommt es nun darauf an, dass der Telekomriese dieses Neukundentempo auch im Schlussquartal halten und die erneut angehobenen Jahresziele punktgenau abliefern kann.
Allerdings bekommt Verizon mit SpaceX nun Konkurrenz von einem neuen mächtigen Player im Markt. Ein Preiskampf könnte die Margen von Verizon erheblich belasten. Der Cashflow Profi hält sich daher aktuell von klassischen Telekommunikationsanbietern fern.
Weiterführende Artikel:
Allgemeiner Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.