Analyse
Apple: Totgesagte leben länger
Apple verweigert den teuren Wettlauf um gigantische KI-Rechenzentren und setzt stattdessen auf On-Device-Modelle und Partner. Getrieben von neuen KI-Funktionen sprangen die iPhone-Umsätze im dritten Geschäftsquartal um 21,7 Prozent auf 54,25 Milliarden Dollar an.
Monatelang gab es an den Finanzmärkten praktisch nur ein einziges Gesprächsthema: Wer baut das größte Rechenzentrum, wer ordert die meisten Beschleunigerkarten und wer verbrennt die spektakulärste Milliardensumme für die nächste Modellgeneration? Während Microsoft, Alphabet und Meta ihre Investitionsbudgets in astronomische Höhen schraubten, wirkte Cupertino fast wie aus der Zeit gefallen.
Analysten sprachen von verpassten Chancen, Kommentatoren unkten über das Ende der Innovationskraft und an der Wall Street kursierte wieder einmal das altbekannte Urteil: Apple habe den wichtigsten Technologietrend des Jahrzehnts schlicht verschlafen.
Nur: Totgesagte leben an der Börse bekanntlich länger. Deutlich länger.
Und wer in den vergangenen zwanzig Jahren darauf gewettet hat, dass Apple an einer technologischen Weggabelung verkümmert, hat damit selten ein Vermögen aufgebaut. Während die ersten KI-Vorreiter mittlerweile mit explodierenden Infrastrukturkosten und ernüchterten Investoren kämpfen, die endlich reale Renditen auf die hunderte Milliarden Dollar teuren Serverfarmen sehen wollen, schiebt sich Apple mit gewohnter Ruhe in eine Position, die dem Konzern seit jeher am besten liegt: nicht der Erste zu sein, sondern derjenige, der am Ende die Kasse bedient.
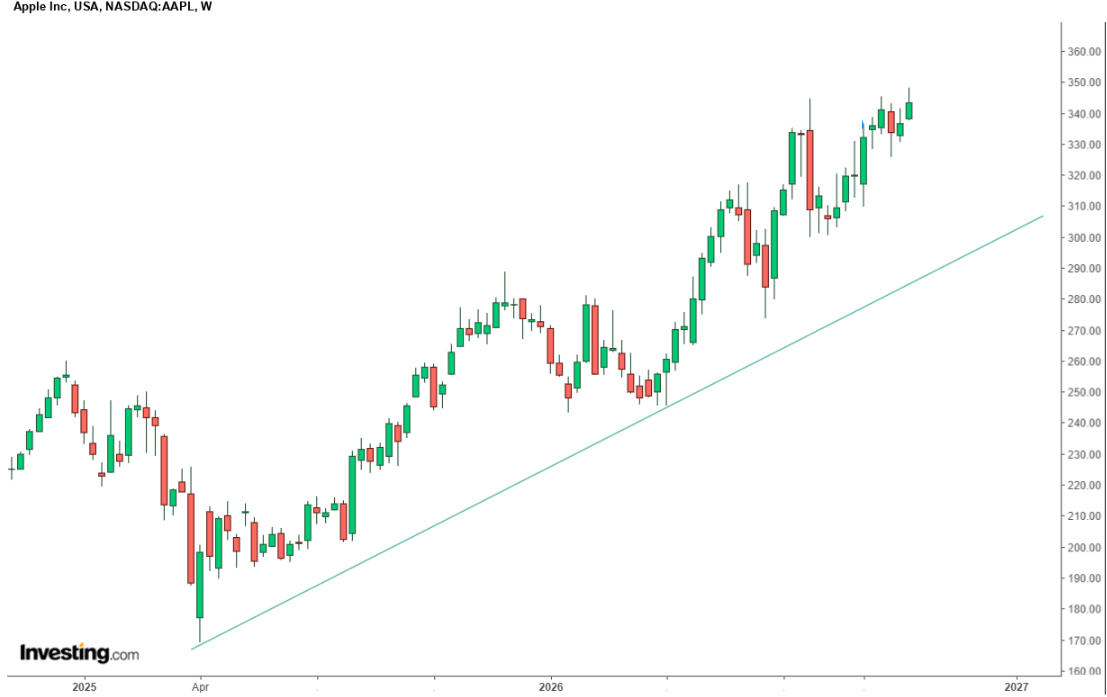
Da wird es interessant. Denn wer das Geschäftsmodell von Apple verstehen will, darf nicht auf die schiere Rechenpower in der Cloud blicken. Man muss dorthin schauen, wo der Nutzer die Hand ausstreckt. Und wo Quartal für Quartal ein gigantischer Cashflow entsteht, den in dieser Beständigkeit kein zweites Unternehmen auf dem Planeten vorweisen kann. Der aktuelle Kursverlauf gibt jedenfalls Apple Recht.
Der KI-Kater der Hyperscaler – und Apples Schnittstellen-Monopol
Das aktuelle Marktumfeld hat sich merklich abgekühlt. Nach der anfänglichen Euphorie rund um generative Sprachmodelle stellen immer mehr Großinvestoren die unangenehme Frage nach dem wirtschaftlichen Ertrag. Es ist eine Sache, zweihundert Milliarden Dollar in Grafikprozessoren, Turbinen und Umspannwerke zu pumpen.
Eine völlig andere ist es, Softwarekunden dazu zu bringen, für KI-Assistenten monatlich dreißig oder mehr Dollar auf den Tisch zu legen, wenn manche Antworten teilweise über eine solide Websuche nicht hinausreichen. Genau dieser Kater lastet derzeit spürbar auf den Kursen der einstigen KI-Lieblinge.
Apple hat diesen kostspieligen Wettlauf um das größte Grundmodell schlicht verweigert. Statt eigene gigantische Cloud-Cluster hochzuziehen, die den operativen Cashflow auffressen, setzt der Konzern auf eine zweigleisige Strategie. Kleinere, hocheffiziente Modelle laufen direkt auf dem Gerät über die hauseigenen Chips der M- und A-Serie.
Das schützt nicht nur die Privatsphäre, sondern kostet Apple serverseitig fast nichts. Für alles, was darüber hinausgeht, öffnet man die Tore für externe Partner – und lässt diese für die teure Rechenleistung bezahlen.
Man muss sich das vor Augen führen: Apple besitzt mit über zwei Milliarden aktiven Geräten die wertvollste Schnittstelle der Welt. Wer seine KI dem Endverbraucher zur Verfügung stellen will, muss zwingend über Apples Betriebssysteme gehen. Ob OpenAI, Google oder künftige Spezialanbieter: Sie alle sind Bittsteller an Cupertinos digitalem Gartenzaun.
Apple muss das KI-Rad nicht neu erfinden. Es reicht völlig, den Mautposten an der Kreuzung zu besetzen und wie gewohnt Gebühren oder lukrative Standard-Suchdeals zu verhandeln. Es ist dieselbe Mechanik, mit der das Unternehmen seit fünfzehn Jahren an jedem mobilen Trend verdient hat.
54 Milliarden Dollar im Sommer: Das iPhone ist nicht kleinzukriegen
Natürlich steht und fällt die gesamte These mit der Hardware-Basis. Seit Jahren liest man in regelmäßigen Abständen, der weltweite Smartphone-Markt sei endgültig gesättigt, niemand brauche mehr jedes Jahr ein neues Telefon und die Wachstumsstory sei vorbei. Die Realität liefert jedoch regelmäßig ein anderes Bild.
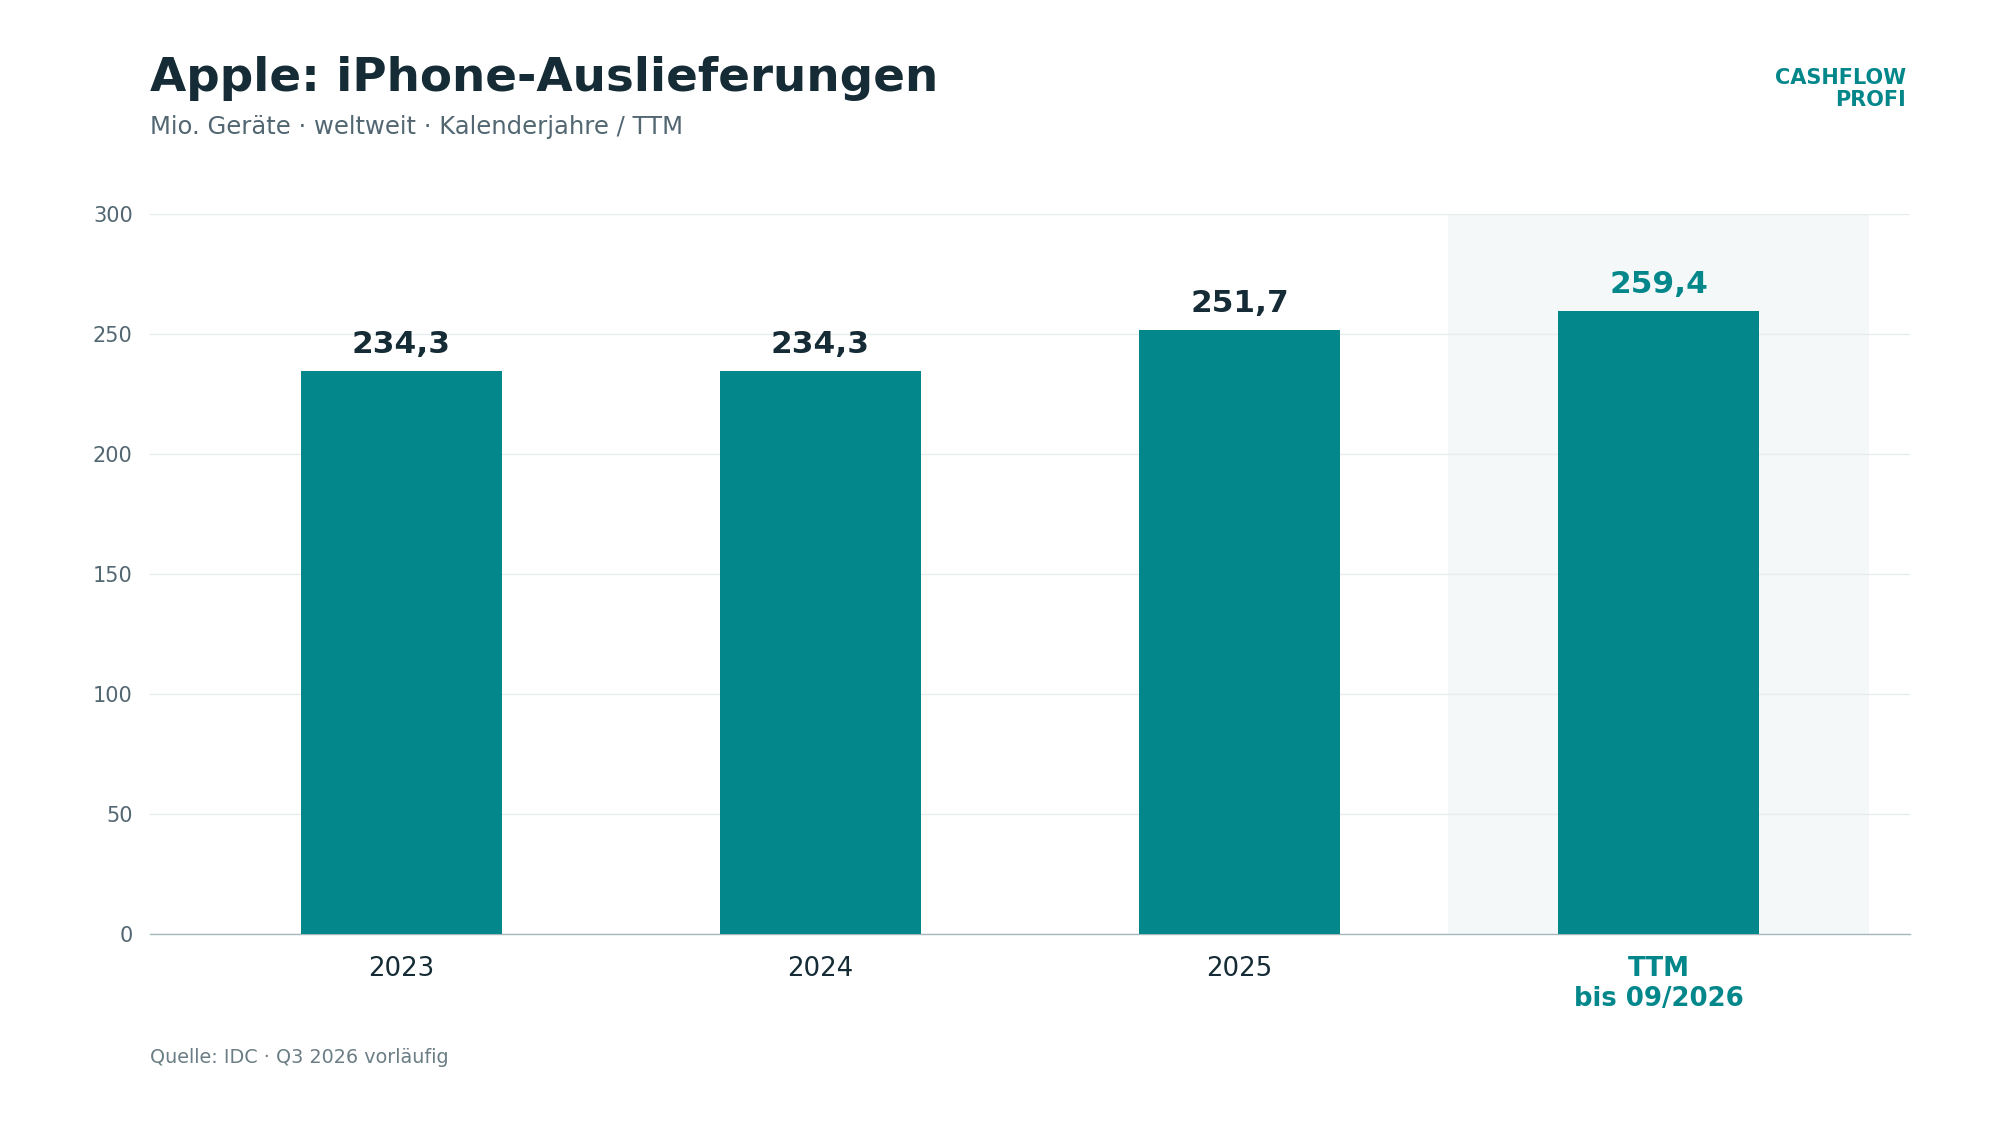
In dem am 27. Juni 2026 beendeten dritten Geschäftsquartal kletterte der Konzernumsatz um 16 % im Jahresvergleich auf 109,4 Mrd. USD, wie Apples Quartalsmitteilung zum dritten Quartal belegt. Der eigentliche Treiber war dabei kein neues Service-Abonnement und kein exotisches Gadget, sondern das vermeintlich ausgereizte Smartphone: Die iPhone-Erlöse sprangen um 21,7 % auf 54,25 Mrd. USD nach 44,58 Mrd. USD im Vorjahreszeitraum. Über die Hälfte des gesamten Konzernumsatzes stammt nach wie vor aus diesem einen Gerät.
Das ist eine Hausnummer. Mitten in einem global schwierigen Marktumfeld, in dem viele asiatische Konkurrenten mit sinkenden Absatzzahlen kämpfen, tauschen Millionen Kunden ihre älteren Modelle gegen die neueren Pro-Varianten aus.
Der Grund dafür ist pragmatischer Natur: Wer die neuen, tief ins Betriebssystem integrierten KI-Funktionen nutzen möchte, benötigt schlicht mehr Arbeitsspeicher und moderne Neural Engines. Apple hat es damit geschafft, generative Intelligenz nicht als abstraktes Chat-Fenster zu verkaufen, sondern als handfesten Grund für ein Hardware-Upgrade.
Und wenn die Geräte erst einmal in den Händen der Nutzer liegen, schnappt die zweite Stufe der Ertragsmaschine zu. Das Services-Segment spülte im selben Dreimonatszeitraum stolze 30,74 Mrd. USD in die Kassen – bei einer Bruttomarge von über 75 %. Man kann über geschlossene Ökosysteme schimpfen wie man will: Betriebswirtschaftlich bleibt diese Kombination aus teurer Hardware und hochmargigen digitalen Dienstleistungen ein Monolith.
Vom Klapp-Display zum Stabwechsel: Das Wagnis iPhone Duo
Dass sich Apple dennoch nicht auf dem Erreichten ausruhen kann, zeigt der Blick auf die aktuellen Produkteinführungen. Mitte Oktober 2026 sorgte der Konzern mit einer Ankündigung für Aufsehen, auf die viele Beobachter seit Jahren gewartet hatten: Mit dem iPhone Duo stellte Apple sein erstes faltbares Gerät vor, dessen Vorbestellungen am 16. Oktober anliefen. Während Samsung und Google das Segment der Falt-Smartphones jahrelang beackert haben, betritt Apple das Terrain erst jetzt, wo Display-Falze und Scharniermechaniken endlich praxistauglich wirken.
Ob das iPhone Duo sofort ein Massenerfolg wird oder zunächst eine prestigeträchtige Nische für solvente Enthusiasten bleibt, ist kurzfristig fast zweitrangig. Viel wichtiger ist das Signal an die Kundschaft: Die Upgrade-Leiter bekommt eine neue, noch teurere Sprosse.
Wer im Premium-Segment unterwegs ist, greift ohnehin überproportional zu den Pro- und Max-Modellen. Wenn Apple den durchschnittlichen Verkaufspreis über ein solches Falt-Flaggschiff weiter nach oben treiben kann, federt das selbst stagnierende Stückzahlen mühelos ab.
Gleichzeitig erlebt der Konzern die größte personelle Zäsur seit anderthalb Jahrzehnten. Zum 1. September 2026 übergab Langzeit-Chef Tim Cook den Vorstandsvorsitz an John Ternus, wie der Konzern bereits im Frühjahr offiziell angekündigt hatte.
Cook wechselte an die Spitze des Verwaltungsrats, betonte aber umgehend, sich nicht in das Tagesgeschäft seines Nachfolgers einzumischen, zu dem ein außergewöhnlich tiefes Vertrauensverhältnis bestehe. Mit Ternus rückt ein gestandener Hardware-Ingenieur an die Konzernspitze, der zuvor die Entwicklung von Mac, iPad und iPhone verantwortete.
Das ist kein Zufall. Nach den Jahren des operativen Feinschliffs und der globalen Lieferketten-Optimierung unter Logistiker Cook muss Ternus beweisen, dass Cupertino auch unter neuer Führung fähig ist, wegweisende Hardware-Kategorien zu definieren. Die Messlatte liegt verdammt hoch. Cook vervierfachte den Konzernumsatz in seiner Amtszeit auf über 400 Mrd. USD. Ternus übernimmt ein gigantisches Reich, das keinen Raum mehr für grobe handwerkliche Fehler lässt.
108 Milliarden Dollar Free Cashflow haben ihren Preis
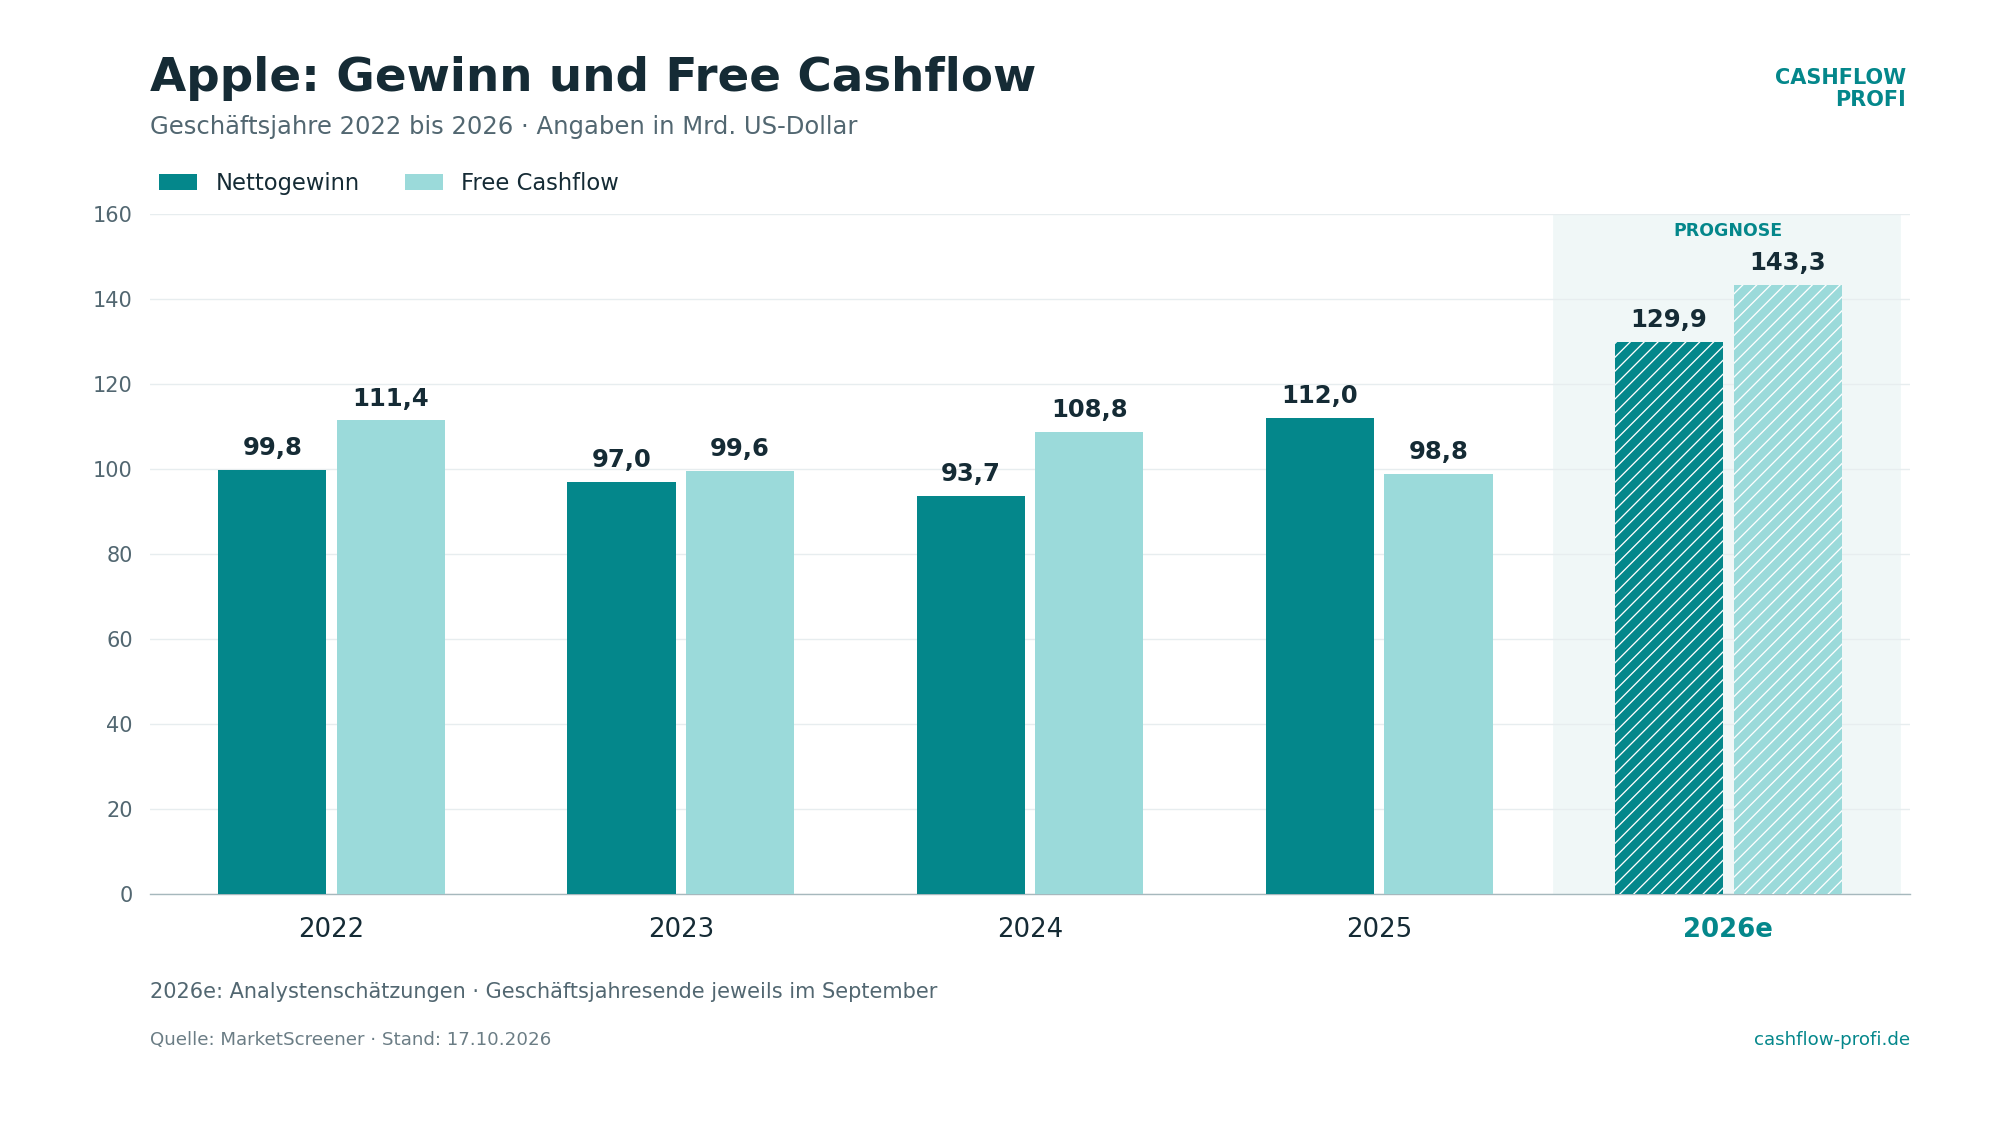
Kommen wir zum Kern jeder Cashflow-Analyse: Was bleibt am Ende des Tages für die Eigentümer hängen? Blickt man auf die zurückliegenden zwölf Monate bis Juni 2026, erwirtschaftete Apple einen Gesamtumsatz von 466,82 Mrd. USD und einen operativen Gewinn von rund 152 Mrd. USD.
Das entspricht einer operativen Marge von 32,6 %. In dieser Größenordnung ist eine solche Rentabilität schlicht atemberaubend. Der freie Cashflow über denselben Zwölfmonatszeitraum beläuft sich auf 107,72 Mrd. USD. Man muss sich diese Zahl auf der Zunge zergehen lassen: Apple generiert nach allen getätigten Sachinvestitionen im Schnitt rund zwei Milliarden Dollar an reinem, frei verfügbarem Bargeld – jede einzelne Woche.
Daten: Apple | Datenstand: 2025-09-30
Das gesamte Geschäftsmodell verschlingt im Verhältnis zum Ertrag erstaunlich wenig Anlagevermögen, weil die Fertigung überwiegend an Auftragshersteller ausgelagert ist. Während Cloud-Konzerne gigantische Summen in kurzlebige Serverfarmen stecken müssen, bleibt Apples Cash-Umwandlung herausragend.
Nur: Dieser gigantische Geldstrom ist an der Börse längst kein Geheimnis mehr. Bei einem aktuellen Aktienkurs von 332,89 USD bringt es Apple auf eine Marktkapitalisierung von rund 4,86 Bio. USD.
Das bedeutet: Gemessen am freien Cashflow der letzten zwölf Monate wird die Aktie mit einem Kurs-Cashflow-Verhältnis bzw. einem Cashflow-Multiple von rund 45 bezahlt. Beim Kurs-Gewinn-Verhältnis liegt der Wert bezogen auf die vergangenen zwölf Monate bei 38,2, auf Basis der Analystenschätzungen für die kommenden vier Quartale bei etwa 34,7.
Günstig ist das beim besten Willen nicht. Es gab Zeiten als Apple regelmäßig mit KGVs zwischen 14 und 18 gehandelt, weil der Markt das Unternehmen wie einen zyklischen Hardware-Hersteller einstufte.
Heute bezahlt man den Bewertungsaufschlag eines unverwüstlichen Konsumgüter-Monopolisten mit planbaren Software-Erlösen. Ein Kurs-Cashflow-Multiple von 45 setzt jedoch voraus, dass der freie Cashflow auch bei dieser gewaltigen Basis weiterhin solide wächst und die operative Marge von knapp 33 % nicht erodiert.
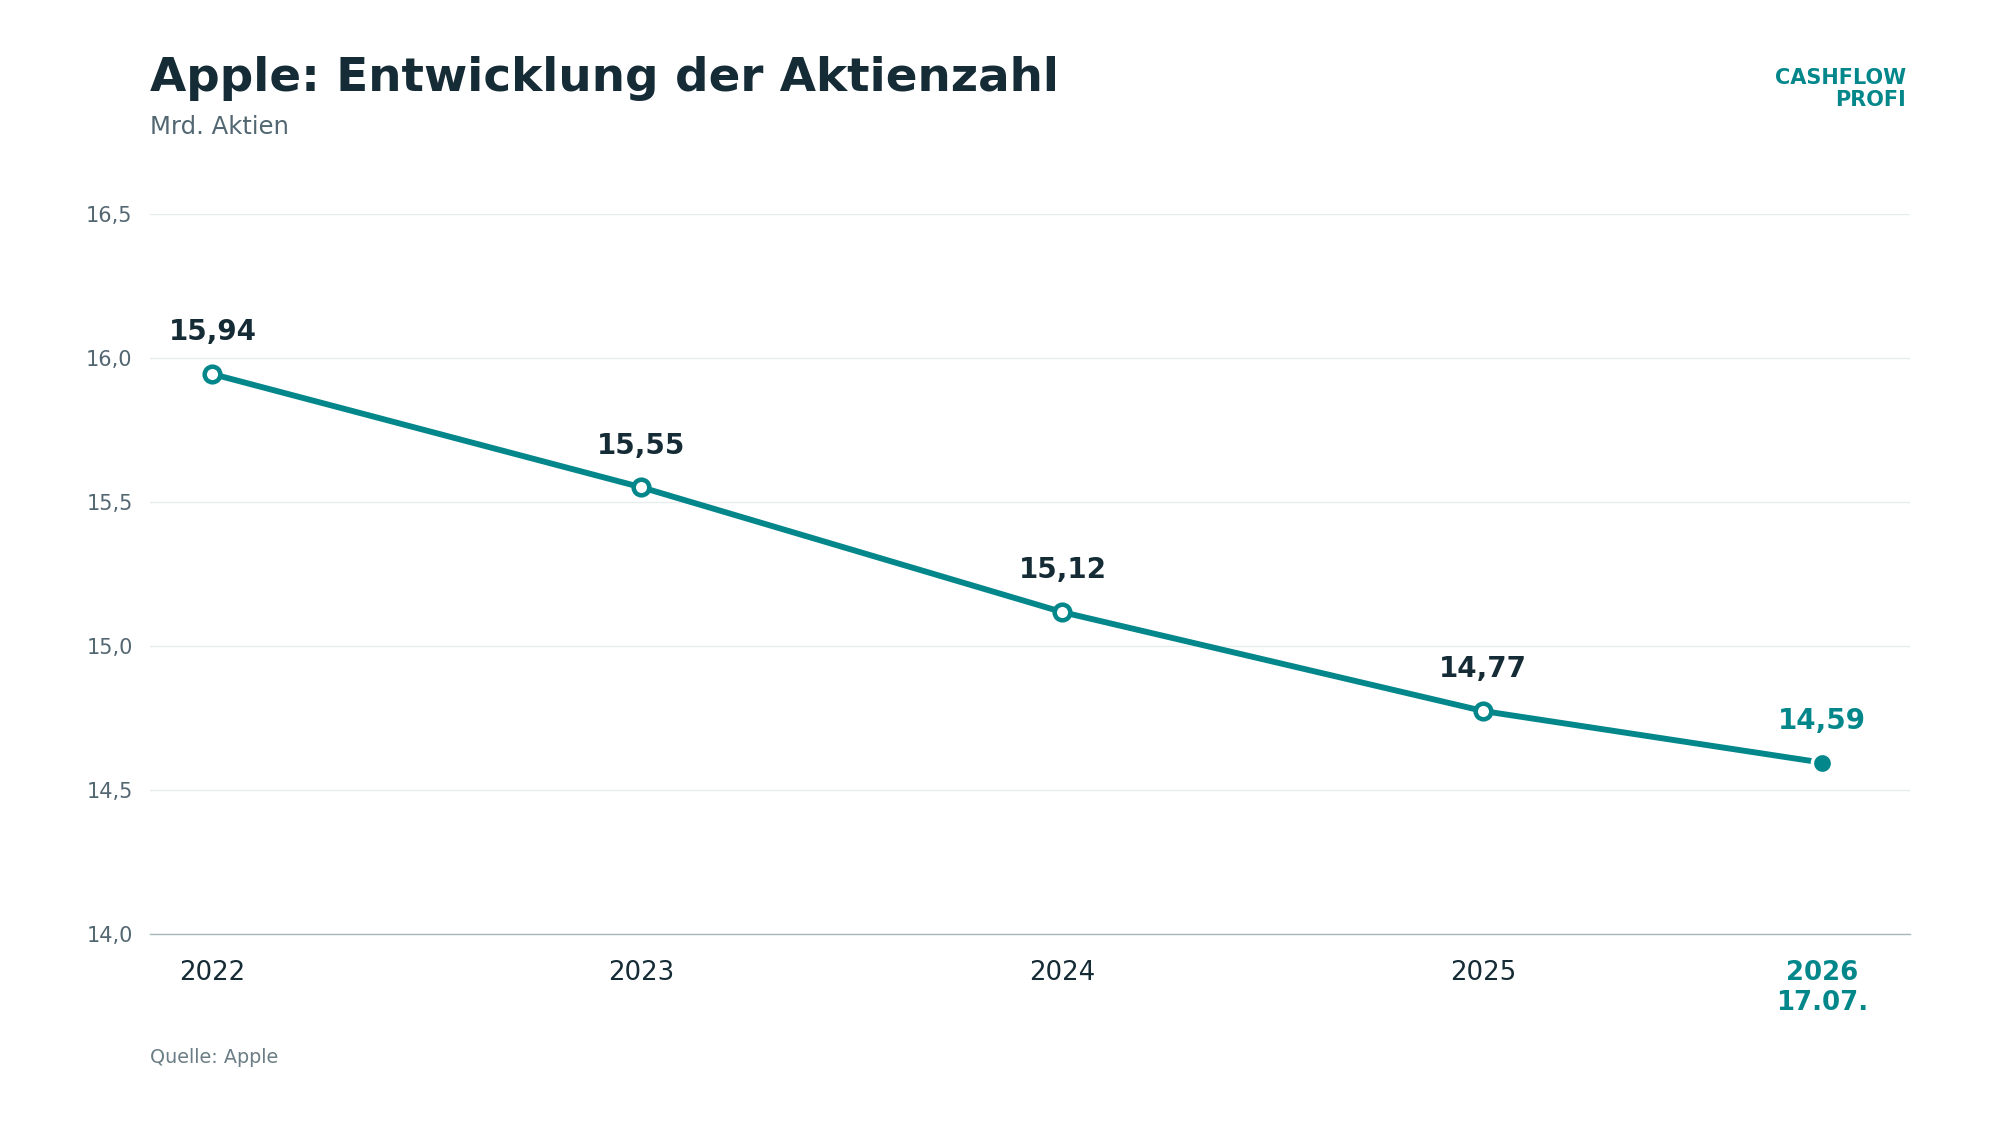
Ein wesentlicher Stützpfeiler dieser Bewertung bleibt Apples gigantisches Aktienrückkaufprogramm. Allein durch den stetigen Rückkauf eigener Papiere sank die Zahl der ausstehenden Aktien über die vergangenen Jahre kontinuierlich auf zuletzt rund 14,59 Milliarden Stück.
Daten: Apple | Datenstand: 2025-09-30
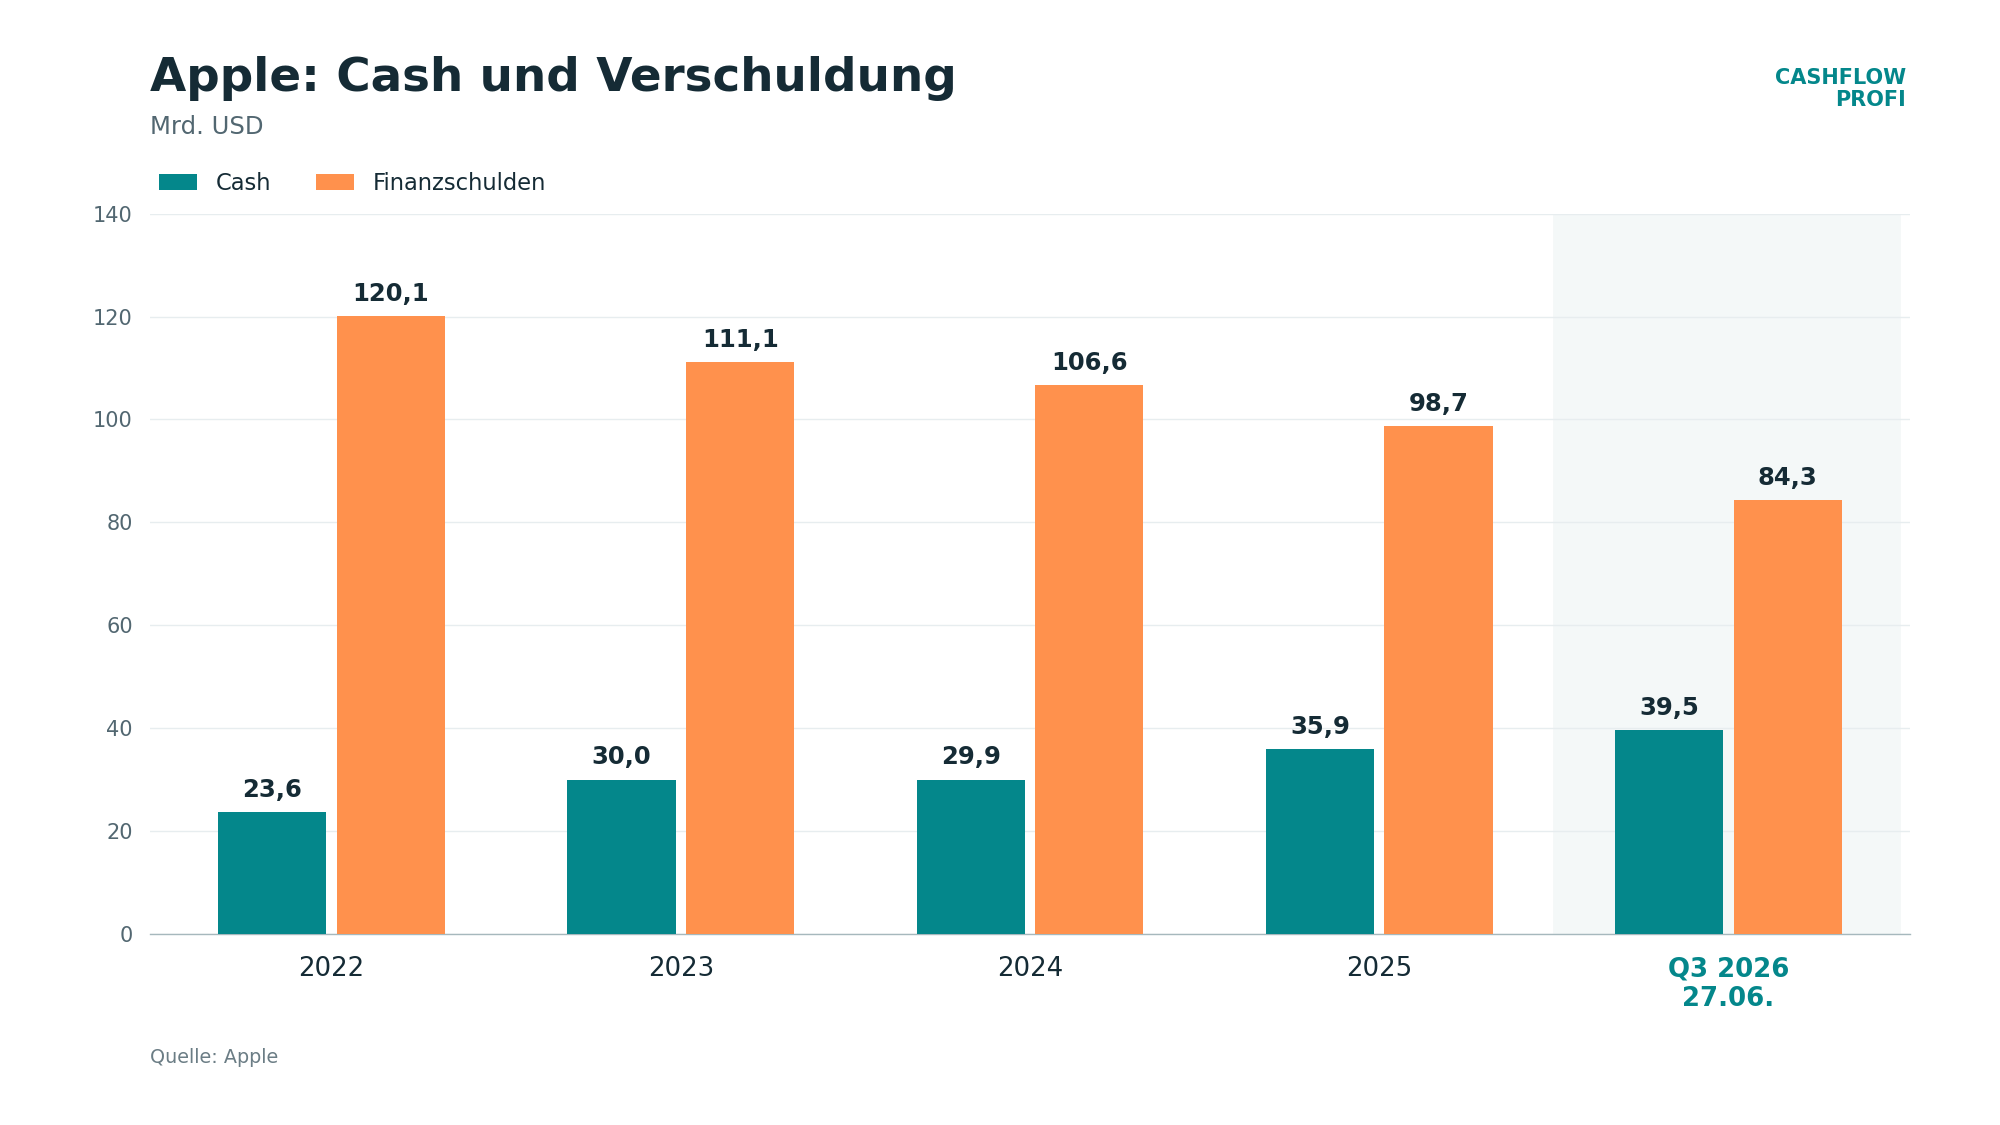
Die Gesamtverschuldung liegt mit 84,34 Mrd. USD auf einem absolut beherrschbaren Niveau, dem liquide Mittel und kurzfristige Geldanlagen von 62,40 Mrd. USD gegenüberstehen. Die Bilanz ist grundsolide. Apple kann seine Ausschüttungen und Rückkäufe vollständig aus dem laufenden Cashflow bestreiten, ohne jemals an finanzielle Grenzen zu stoßen.
Daten: Apple | Datenstand: 2025-09-30
Wo der Haken liegt: Bauteilkosten, Sättigung und die 100-Jahre-Flut
Jede Investmentthese hat eine Kehrseite, und bei Apple darf man die Risiken trotz aller Rekorde nicht ausblenden. Der größte kurzfristige Bremsklotz lauert derzeit in der Lieferkette.
Während des jüngsten Earnings Calls wies das Management darauf hin, dass die drastisch gestiegenen Beschaffungspreise für Halbleiterspeicher – von den Verantwortlichen fast schon dramatisch als Jahrhundert-Hochwasser bei den Speicherpreisen umschrieben – auf die Margen drücken. Weil Apple seine Geräte für moderne On-Device-KI-Modelle mit deutlich mehr Arbeitsspeicher ausstatten muss, steigen die Stückkosten pro iPhone spürbar an.
Zwar konnte der Konzern diese Mehrkosten über Preisanpassungen bei den Spitzenmodellen teilweise an die Endkunden weitergeben, doch die Preiselastizität ist nicht unendlich. Erste Marktdaten für das laufende vierte Quartal deuten bereits darauf hin, dass Apple bei den Zulieferern vorsichtiger disponiert. Das Management stellte für das September-Quartal zwar ein anhaltendes iPhone-Umsatzwachstum im mittleren Zehnprozentbereich in Aussicht, was jedoch eine spürbare Verlangsamung gegenüber dem 22-prozentigen Sprung aus dem Juni-Quartal darstellt.
Hinzu kommt die ewige Baustelle der Regulierung. Ob der Digital Markets Act in der Europäischen Union, der alternative App-Stores und Bezahlsysteme erzwingt, oder kartellrechtliche Prüfungen der milliardenschweren Zahlungen von Alphabet für die Standard-Suchmaschinenplatzierung im Safari-Browser: Apples margenstärkstes Segment steht unter permanenter politischer Beobachtung.
Bislang hat es das Management zwar glänzend verstanden, regulatorische Hürden mit neuen Gebührenstrukturen abzufedern. Doch jeder Riss in der Festungsmauer des App Stores nagt an der langfristigen Vorhersehbarkeit jener Cashflows, die den aktuellen Bewertungsaufschlag rechtfertigen müssen.
Der wichtigste Termin für die Bestätigung der Zahlenreihe steht unmittelbar bevor: Am 2. November 2026 legt Apple die Zahlen für das vierte Geschäftsquartal und das Gesamtjahr vor. Dann wird sich schwarz auf weiß zeigen, ob der Margendruck durch Bauteile tatsächlich so glimpflich verlaufen ist wie erhofft und wie die Vorbestellungen für die neue Modellgeneration angelaufen sind.
Fazit
Für mich bleibt Apple eines der faszinierendsten Phänomene des Technologiesektors: Der Konzern lässt die Konkurrenz erst einmal hunderte Milliarden Dollar in noch unfertige Technologien pumpen, wartet die unvermeidliche Ernüchterung ab und monetarisiert das Thema anschließend über seine bestehende Nutzerschnittstelle. Wer glaubte, Cupertino würde im KI-Zeitalter den Anschluss verlieren, hat die Macht des Ökosystems unterschätzt. Mit dem Start faltbarer Modelle und der schrittweisen Integration lokaler KI-Assistenten ist der nächste Hardware-Zyklus operativ intakt.
Gleichzeitig mahnt die Bewertung zu kühlem Kopf. Ein Kurs-Cashflow-Verhältnis von rund 45 und ein KGV jenseits der 35 verzeihen keine Enttäuschungen bei den anstehenden Jahreszahlen.
Apple ist kein Schnäppchen mehr, sondern wird wie eine exzellente, extrem sichere Staatsanleihe mit eingebauter Wachstumsoption bepreist. Als defensives Basisinvestment für Cashflow-Investoren bleibt die Aktie trotz des reifen Smartphone-Marktes erstklassig – vorausgesetzt, man erwartet auf diesem Bewertungsniveau keine Kursverdopplung über Nacht.
Ich achte bei den anstehenden Quartalszahlen am 2. November vor allem auf zwei Dinge: die Entwicklung der Bruttomarge angesichts der teuren Speicherbauteile und die ersten Absatztendenzen beim iPhone Duo. Solange der freie Cashflow oberhalb der Marke von 100 Mrd. USD pro Jahr fließt und die Aktienzahl weiter schrumpft, können Anleger eventuelle Bewertungsdellen mit großer Gelassenheit aussitzen.
Weiterführende Artikel:
- Apple-Aktie: iPhone Duo binnen Minuten vergriffen – Lieferungen erst 2027
- Qualcomm erzielt Teilerfolg gegen Arm: US-Jury stellt Vertragsbruch fest
- US-Börsen Vorbericht: Fox-Aktie springt an, KI-Werte bremsen erneut Nasdaq
Diskussion