Analyse
Alphabet verwandelt KI in Wachstumsmaschine: Cloud-Umsatz steigt um 82 Prozent
Alphabet wandelt die KI-Konkurrenz in einen lukrativen Wachstumstreiber um. Während die KI-Übersichten in der Suche 2,5 Milliarden Nutzer erreichen, klettert der Umsatz von Google Cloud um 82 Prozent. Trotz hoher Investitionen von rund 200 Milliarden Dollar bleibt der Tech-Konzern hochprofitabel.
Erinnerst Du Dich noch an den Moment, als die Börse Alphabet für erledigt erklärt hat? Vor knapp drei Jahren reichte eine einzige fehlerhafte Antwort des Chatbots Bard bei einer Präsentation, um an einem Nachmittag rund 100 Milliarden Dollar an Börsenwert auszuradieren. Der Tenor an der Wall Street war damals eindeutig: Google hat den Anschluss verpasst, ChatGPT frisst das Suchmaschinenmonopol auf und Microsoft zieht mit OpenAI uneinholbar davon.
Die Börse liebt solche einfachen Untergangsszenarien. Vor allem dann, wenn ein scheinbar behäbiger Tech-Gigant von einem agilen Startup aufgeschreckt wird. Nur: Wer damals den Abgesang anstimmte, hatte übersehen, wie tief Googles Wurzeln im Erdreich der Künstlichen Intelligenz tatsächlich reichen.
Heute, im Herbst 2026, zeichnen die nackten Zahlen ein völlig anderes Bild. Alphabet hat den KI-Sturm nicht nur überstanden – der Konzern verwandelt die angebliche Bedrohung gerade in seine lukrativste Wachstumsmaschine.
Das angebliche Ende der Google-Suche fand schlicht nicht statt
Die zentrale Schreckensvision der Bären lautete: Niemand tippt mehr Suchbegriffe in eine weiße Maske, wenn man eine fertige Antwort von einem Chatbot bekommen kann. Das klang auf dem Papier logisch. Doch der Alltag der Nutzer funktioniert selten nach den linearen Theorien von Silicon-Valley-Gurus.
Alphabet hat seine generative KI mit den AI Overviews und dem erweiterten AI Mode schlicht direkt in die vertraute Suche integriert. CEO Sundar Pichai betonte im Ergebnisbericht zum zweiten Quartal 2026, dass die KI-Übersichten mittlerweile über 2,5 Milliarden monatliche Nutzer erreichen.
Das muss man sich auf der Zunge zergehen lassen: 2,5 Milliarden Menschen nutzen die KI-Funktionen von Google jeden Monat ganz selbstverständlich. Ohne eine neue App herunterzuladen, ohne Abo-Zwang und ohne Bruch in ihren täglichen Gewohnheiten.
Hat das die Werbeeinnahmen zerstört, wie viele Experten gewarnt hatten? Kaum. Der Umsatz im Bereich Suche und Sonstiges kletterte im zweiten Quartal um 17 % auf 63,3 Mrd. USD. Die Nutzer suchen nicht weniger, sie stellen komplexere Fragen. Und genau dort platziert Google seine Anzeigen heute oft noch passgenauer als früher. Das klassische Werbegeschäft erodiert nicht – es skaliert mit.
Wo die KI-Milliarden tatsächlich landen
Der eigentliche Hebel liegt jedoch an einer anderen Stelle. Während reine Modell-Entwickler nach wie vor rätseln, wie sie ihre gigantischen Serverrechnungen über monatliche Endkunden-Abos refinanzieren sollen, verdient Alphabet an zwei Fronten gleichzeitig: bei der Software und bei der Infrastruktur.
Da wird es bei Google Cloud spannend. Jahrelang galt die Cloud-Sparte als ewige Nummer drei hinter Amazon AWS und Microsoft Azure – margenschwach und hinterherhinkend. Dieser Rückstand hat sich in ein massives Asset verwandelt. Im abgelaufenen Quartal schoss der Umsatz von Google Cloud um atemberaubende 82 % auf 24,8 Mrd. USD in die Höhe.
Gleichzeitig expandierte die operative Marge im Cloud-Bereich auf über 35 %. Das ist keine Fußnote mehr, das ist ein hochprofitabler Gigant im Konzerngefüge. Dahinter steckt handfeste Unternehmensnachfrage. Fast 90 % der Fortune-100-Konzerne setzen mittlerweile auf Gemini Enterprise.
Der gesamte Auftragsbestand von Google Cloud ist auf 514 Mrd. USD angewachsen. Wenn globale Großkonzerne Verträge in dieser Größenordnung unterschreiben, tun sie das nicht für ein nettes KI-Spielzeug. Sie bauen ihre gesamte Datenarchitektur auf Googles Plattform auf. Die Wechselkosten sind enorm, die Kundenbindung brutal hoch. Wer einmal seine Firmenprozesse in Vertex AI integriert hat, wechselt nicht im nächsten Quartal aus Laune den Anbieter.
Die teuerste Hardware-Schlacht der Wirtschaftsgeschichte
Wer nun glaubt, dieser Siegeszug sei zum Nulltarif zu haben, der irrt gewaltig. Und genau hier liegt der Punkt, an dem ich als Cashflow-Analyst sehr genau hinsehe.
Um diese Datenmengen zu bewältigen und Gemini kontinuierlich zu trainieren, investiert Alphabet in einem Tempo, das einem fast den Atem verschlägt. Für das Gesamtjahr 2026 hat das Management die Spanne für die Sachinvestitionen (CapEx) nochmals auf 195 bis 205 Mrd. USD nach oben geschraubt. Das ist mehr Kapital, als die meisten DAX-Konzerne an der Börse wert sind – wohlgemerkt allein für Server, Rechenzentren und Chips in einem einzigen Jahr.
Dieser Investitionsrausch hinterlässt deutliche Spuren im freien Cashflow. Jahrelang war Alphabet eine Gelddruckmaschine mit jährlichen FCF-Zahlen von über 70 Mrd. USD.
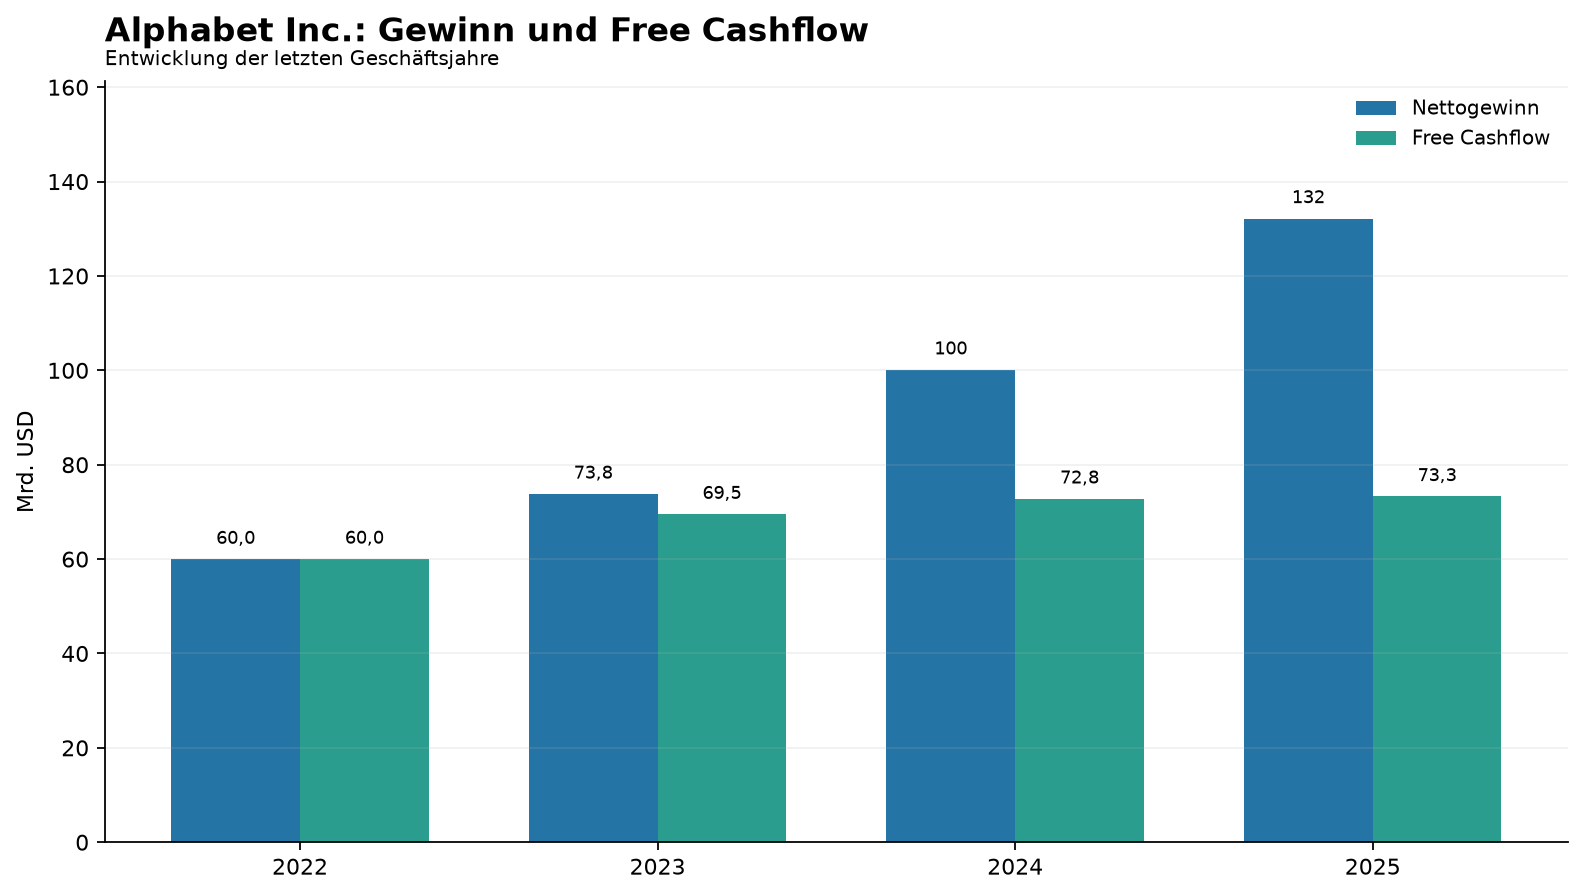
Doch im zweiten Quartal 2026 rutschte der freie Cashflow mit -5,86 Mrd. USD sogar kurzzeitig ins Minus. Über die letzten zwölf Monate gerechnet verbleibt ein freier Cashflow von 22,67 Mrd. USD. Bei einem Gesamtumsatz von fast 446 Mrd. USD wirkt das auf den ersten Blick fast mager.
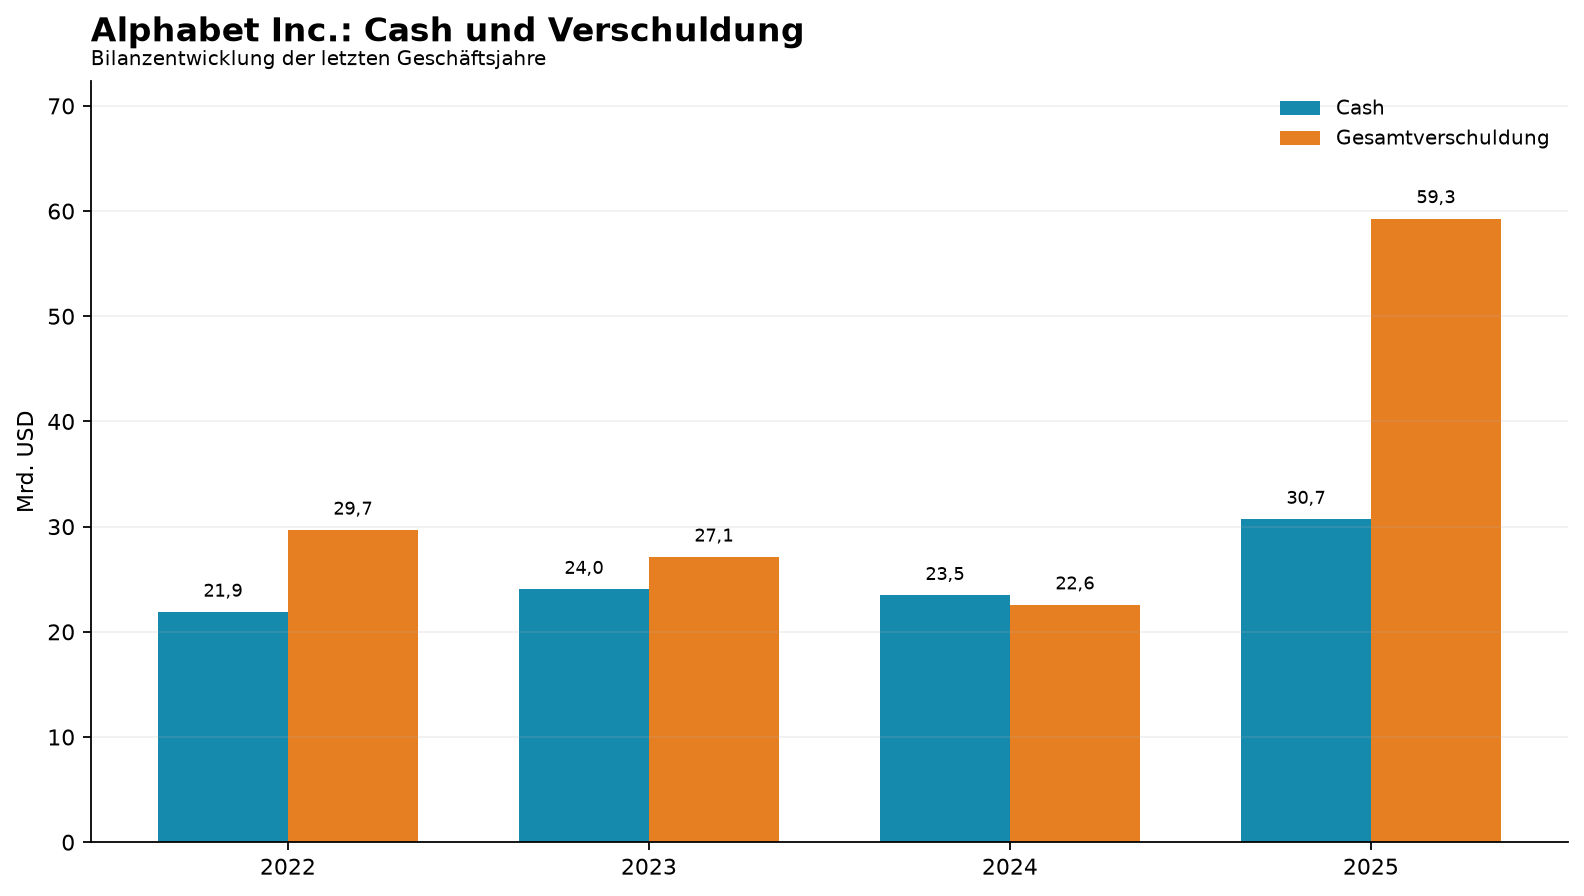
Nur: Alphabet kann sich diesen Kraftakt leisten wie kaum ein anderer Konzern auf diesem Planeten. Auf der Bilanz stehen liquide Mittel und kurzfristige Finanzanlagen von satten 242,5 Mrd. USD.
Dem steht eine verzinsliche Gesamtverschuldung von rund 120,8 Mrd. USD gegenüber. Das Unternehmen sitzt also auf einem massiven Liquiditätspolster. Während kleinere Wettbewerber für jede neue Rechenzentrums-Milliarde teures Fremdkapital aufnehmen oder teure Kapitalerhöhungen durchführen müssen, finanziert Alphabet seine Rechenzentren und die eigenen TPU-Chips weitgehend aus dem laufenden operativen Cashflow – der allein im letzten Quartal bei über 39 Mrd. USD lag.
Alphabet besitzt den kompletten Stack: von den hauseigenen Tensor Processing Units (TPUs) über die Modelle bis zu den Milliarden-Nutzer-Plattformen YouTube, Android und Suche. Wer eigene Chips baut, spart sich gigantische Margenaufschläge, die sonst bei Chip-Herstellern hängen bleiben würden.
Pichai wies in den Telefonkonferenzen der letzten Quartale mehrfach darauf hin, dass die Bereitstellungskosten pro Gemini-Abfrage durch diese vertikale Integration und Modelloptimierungen drastisch gesunken sind. Skaleneffekte par excellence.
KGV 17 bei 24 % Wachstum: Wo der Haken liegt
Auf den ersten Blick wirkt die Bewertung fast schon surreal moderat für einen Marktführer im Megatrend KI. Bei einem aktuellen Aktienkurs um 347 USD liegt das historische Kurs-Gewinn-Verhältnis (KGV TTM) bei rund 17,4.
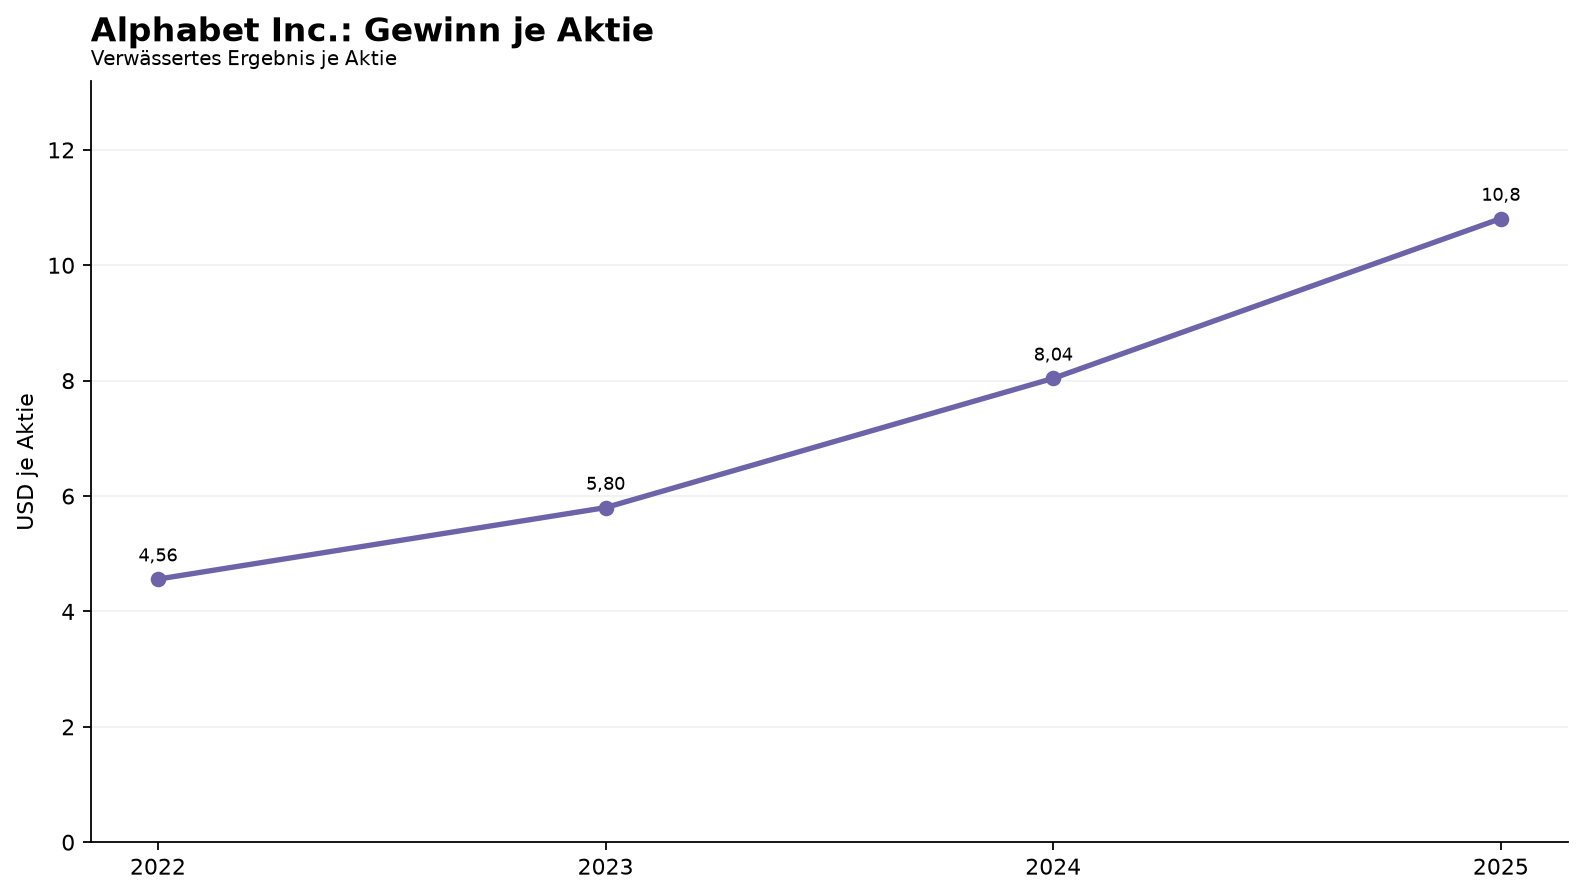
Das Forward-KGV bewegt sich bei rund 23. Und das bei einem Umsatzwachstum von zuletzt über 24 % und einer operativen Konzernmarge von satten 34 %.
Warum zahlt der Markt für einen solchen Monopolisten nicht das 35-fache der Gewinne, wie er es bei anderen Tech-Lieblingen tut? Es gibt handfeste Gründe für diese Zurückhaltung, und die sollte man nicht unter den Teppich kehren.
- Das Damoklesschwert der Regulierung: Die US-Kartellbehörden und Gerichte haben Googles Marktmacht bei Suchmaschinen und digitaler Werbung seit Jahren im Visier. Eine erzwungene Aufspaltung oder strikte Auflagen für Vertriebsdeals – etwa die milliardenschweren Zahlungen an Apple für den Standard-Suchplatz auf dem iPhone – bleiben ein permanenter Bewertungsabschlag.
- Die Rendite auf das investierte Kapital (ROIC): Wenn ein Unternehmen rund 200 Mrd. USD im Jahr investiert, müssen die daraus resultierenden Gewinne in drei bis fünf Jahren dramatisch steigen, um die Kapitalkosten zu rechtfertigen. Sollte die KI-Nachfrage unerwartet abflachen, drohen drastische Abschreibungen auf veraltete Hardware.
- Geringere Cash-Rückflüsse an Aktionäre: Weil das Kapital in Betongold und Silizium fließt, sind Aktienrückkäufe spürbar gebremst worden. Wer Alphabet früher als reinen Buyback-Champion kaufte, muss sich vorübergehend mit einer kleineren Dividendenrendite von rund 0,25 % und vor allem auf reinvestierte Gewinne verlassen.
Das sind keine theoretischen Risiken. Sie sind der reale Preis dafür, dass Alphabet diesen Krieg mit maximalem Materialeinsatz gewinnen will.
Ich bleibe bullisch
Die These, dass generative KI das Geschäftsmodell von Alphabet pulverisieren würde, hat sich als gigantischer Trugschluss erwiesen. Im Gegenteil: Die Kombination aus 2,5 Milliarden Nutzern bei den KI-Übersichten, einer explodierenden Cloud-Sparte mit 82 % Wachstum und den eigenen TPUs verleiht Alphabet einen Burggraben, den kaum ein Konkurrent überwinden kann.
Für mich ist die Aktie trotz des aktuellen Kursniveaus fundamental bemerkenswert vernünftig bewertet. Gerade im Vergleich zu den Bewertungsaufschlägen der direkten Konkurrenz. Der Markt preist nach wie vor erhebliche regulatorische Risiken und Skepsis über den gigantischen Investitionsberg ein.
Ich achte in den kommenden Quartalen vor allem auf zwei Kernzahlen: Erstens die operative Marge im Cloud-Bereich, um zu sehen, ob die enorme Wachstumsdynamik die Profitabilität weiter stützt. Und zweitens auf das Verhältnis von Investitionsausgaben zum operativen Cashflow. Solange die Sucherlöse zweistellig wachsen und der operative Cashflow die Mega-Investitionen abfedert, bleibt Alphabets KI-Strategie für mich voll auf Kurs.
Der Titel hat im Wachstumsdepot unseres Börsenbriefs seit dem Einstieg satte 290 % zugelegt. Und ich denke nach wie vor nicht daran, auch nur eine einzige Aktie zu verkaufen.
Weiterführende Artikel:
- Constellation-Energy-Aktie springt 12 Prozent: Google schließt Atomstrom-Deal
- Amazon an der Börse unterschätzt: AWS treibt KI-Umsatz rasant an
- Wall Street tritt auf der Stelle: Hohe Renditen bremsen US-Börsen
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung dar. Wertpapiere und andere Finanzinstrumente sind mit Risiken verbunden.
Diskussion